猜你想问
这份研报的核心内容是什么?
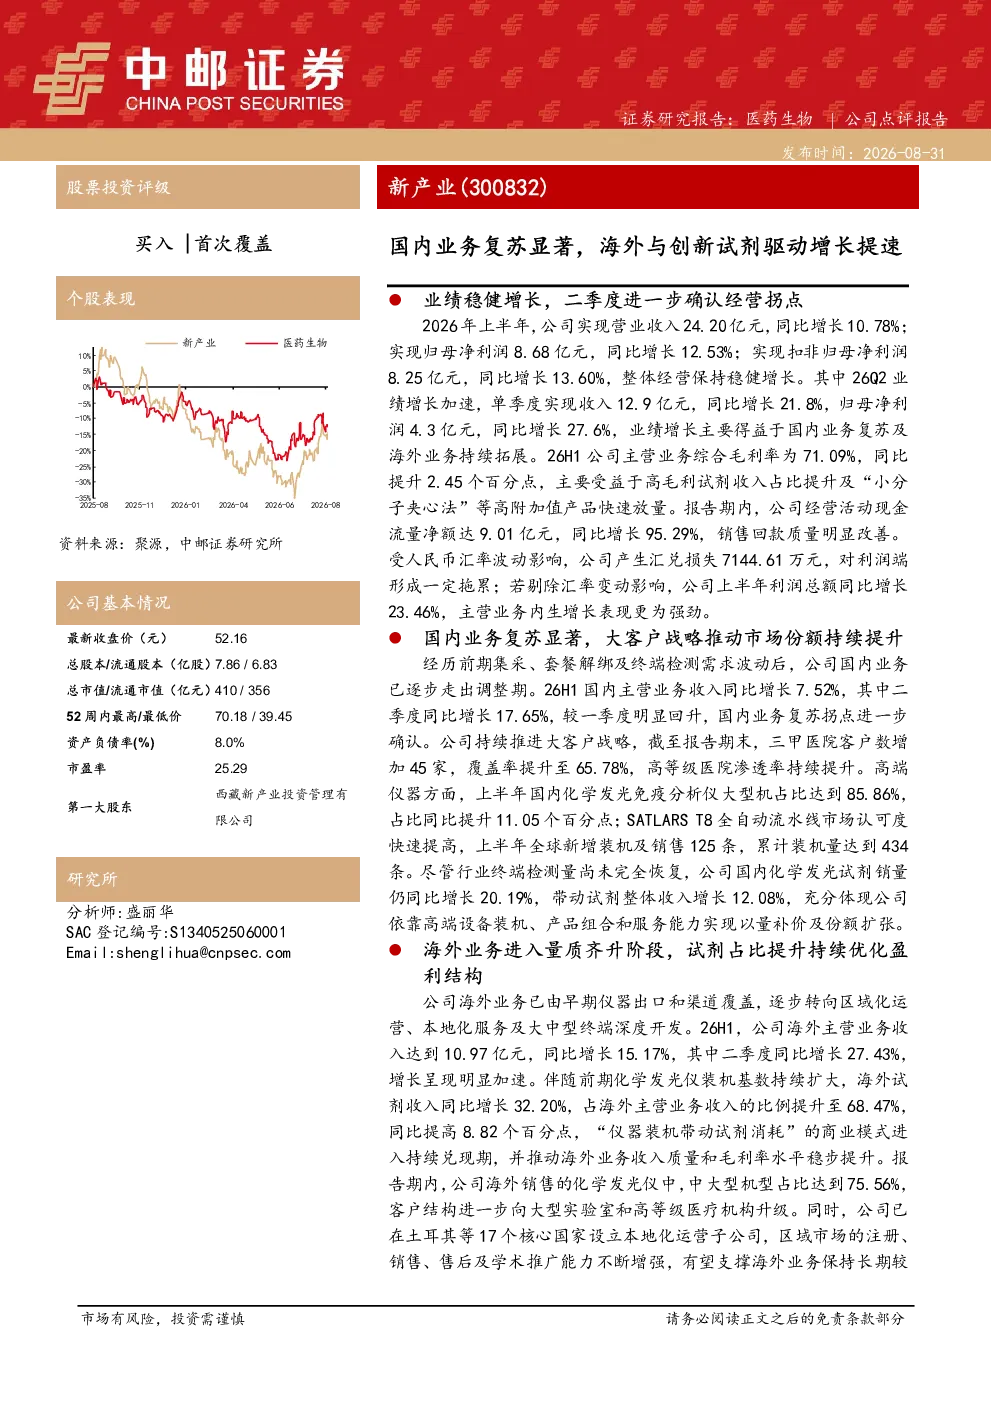
这份研报指出公司业绩稳健增长,二季度确认经营拐点,主要得益于国内业务复苏显著,海外业务与创新试剂驱动增长提速。2026年上半年营业收入24.20亿元,同比增长10.78%;归母净利润8.68亿元,同比增长12.53%。国内业务方面,26H1国内主营业务收入同比增长7.52%,二季度同比增长17.65%,大客户战略推动市场份额提升。海外业务方面,26H1收入10.97亿元,同比增长15.17%,二季度同比增长27.43%,试剂收入同比增长32.20%。创新试剂方面,“小分子夹心法”系列产品收入1.58亿元,同比增长84.79%,已有16项相关产品获批上市。
医药生物行业的发展趋势如何?
医药生物行业持续受益于技术革新与市场需求增长。化学发光免疫分析技术、全自动流水线等高端仪器市场认可度高,化学发光试剂销量同比增长20.19%,创新试剂如“小分子夹心法”系列产品收入同比增长84.79%,技术壁垒和附加值高,推动行业向高附加值产品升级。海外市场拓展加速,中大型机型占比提升,客户结构向大型实验室和高等级医疗机构升级,区域市场服务能力增强。行业整体呈现量质齐升态势。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长驱动力,包括国内业务复苏、海外业务扩张和创新试剂突破。国内业务方面,关注大客户战略、市场份额提升及高端仪器市场表现;海外业务方面,分析收入增长、试剂收入占比提升及区域市场服务能力;创新试剂方面,聚焦“小分子夹心法”系列产品的收入增长、产品获批上市及市场潜力。同时,报告也评估了公司盈利预测与估值情况。
当前市场对该公司有何判断?
当前市场判断公司业绩稳健增长,经营拐点确认,增长动力多元。国内业务复苏显著,市场份额稳步提升;海外业务进入量质齐升阶段,试剂收入占比提升;创新试剂成为重要增长引擎,技术壁垒高,附加值强。公司毛利率提升至71.09%,销售回款质量改善。整体来看,公司在技术、市场和产品结构方面均展现较强竞争力,未来发展潜力较大。
研报提示了哪些风险?
研报提示了三方面主要风险:一是国内需求恢复不及预期,可能影响国内业务增长速度;二是海外市场拓展可能面临挑战,如市场竞争加剧或政策变化;三是汇率大幅波动风险,报告期内受汇率影响产生汇兑损失7144.61万元,未来可能对利润产生不利影响。这些风险需持续关注,但报告未涉及具体投资建议。