猜你想问
2026年上半年利率互换市场主要交易情况如何?
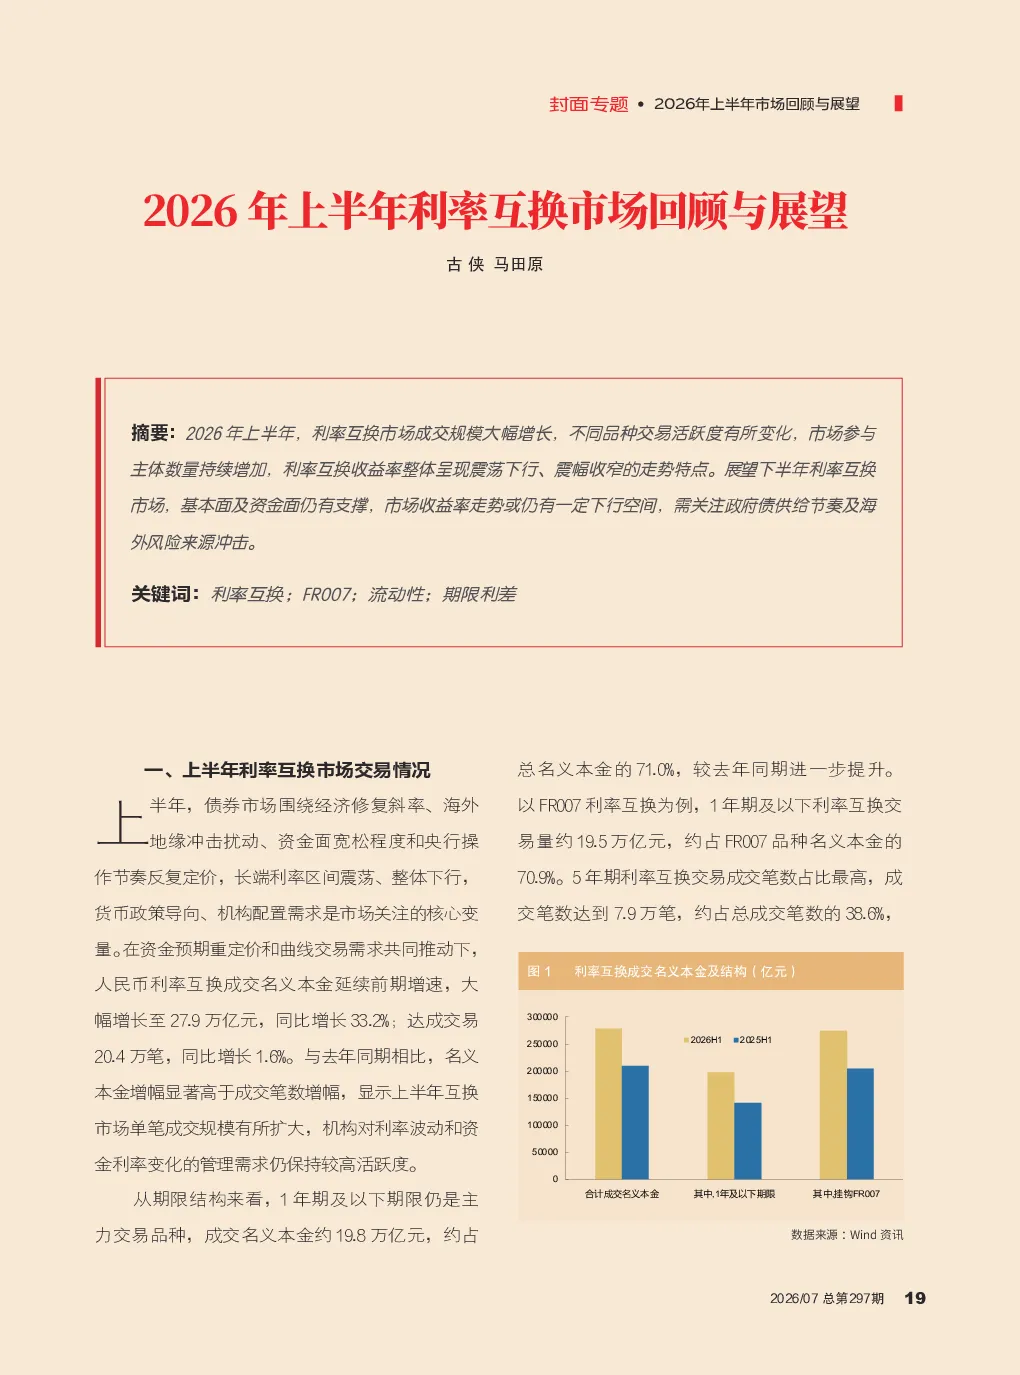
2026年上半年,利率互换市场成交名义本金大幅增长至27.9万亿元,同比增长33.2%,达成交易20.4万笔,同比增长1.6%。名义本金增幅显著高于成交笔数增幅,显示单笔成交规模扩大。1年期及以下期限仍是主力交易品种,成交名义本金约19.8万亿元,占总成交的70.9%。5年期利率互换交易笔数占比最高,达7.9万笔,占总成交的38.6%。
上半年利率互换市场走势有何特点?
上半年市场收益率整体震荡下行、震幅收窄。年初受美伊冲突及通胀预期影响上行,央行降息后开启下行通道,美伊冲突加剧时仍受资金宽松及政策信号影响下行,后期资金面显著宽松推动利率持续下行。市场整体呈现政策引导、资金面主导的波动特征。
报告对利率互换市场未来发展趋势有何分析?
报告指出,下半年基本面及资金面仍有支撑,市场收益率或仍有一定下行空间。需关注政府债供给节奏及海外风险冲击。中长端互换反映基本面定价,长端利率下行幅度大于短端,期限利差收窄但维持正值。SHIBOR3M与FR007基差整体收窄,现券收益率下行幅度大于互换利率。
当前利率互换市场现状如何?
当前市场成交名义本金大幅增长,单笔规模扩大,机构管理利率波动和资金利率变化的需求活跃。1年期及以下期限交易活跃,5年期交易笔数占比最高。市场收益率整体震荡下行、震幅收窄,受资金宽松预期、资产配置需求和央行流动性调控影响。SHIBOR3M与FR007基差整体收窄,现券收益率下行幅度大于互换利率。
报告提示了哪些风险?
报告提示需关注政府债供给节奏及海外风险冲击。政府债供给增加可能对市场流动性产生影响,海外风险事件可能引发市场避险情绪波动。此外,期限利差收窄但仍维持正值,基差逐步修复等结构性变化也需持续观察,这些因素可能对市场走势带来不确定性。
你可能感兴趣
上半年利率回顾:债牛是如何形成的?
中泰证券2023-07-06
2026年上半年中国内地及香港IPO市场回顾与前景展望
信息技术德勤2026-06-17
2025年地产债市场回顾与2026年展望:风险出清格局重塑,政策聚焦长效发展
东方金诚2026-02-24
熊猫债市场2025年回顾与2026年展望:熊猫债发行量维持高位,外资发行占比创六年新高
联合资信评估2026-01-15
2026年金融期权展望:结构性慢牛下期权市场回顾与策略应对
国联期货2025-12-23
2025年橡胶市场回顾与2026年展望:橡胶:周期重启,作如是观
方正中期2025-12-15
氯碱:碱海潮生复潮落 V风深谷待春雷——2025年氯碱市场回顾与2026年展望
方正中期2025-12-15
结构分化与功能深化:2025年商业银行发债市场回顾与2026年展望
大公信用2025-12-18
玉米及玉米淀粉-2026年上半年玉米及玉米淀粉市场回顾与下半年展望:玉米,新季产量扰动定上限,消费表现定下限
方正中期2026-07-03
2026年上半年市场回顾与下半年展望:石油沥青:供应约束 估值高位
方正中期2026-07-06