猜你想问
这份研报主要分析了哪些市场?
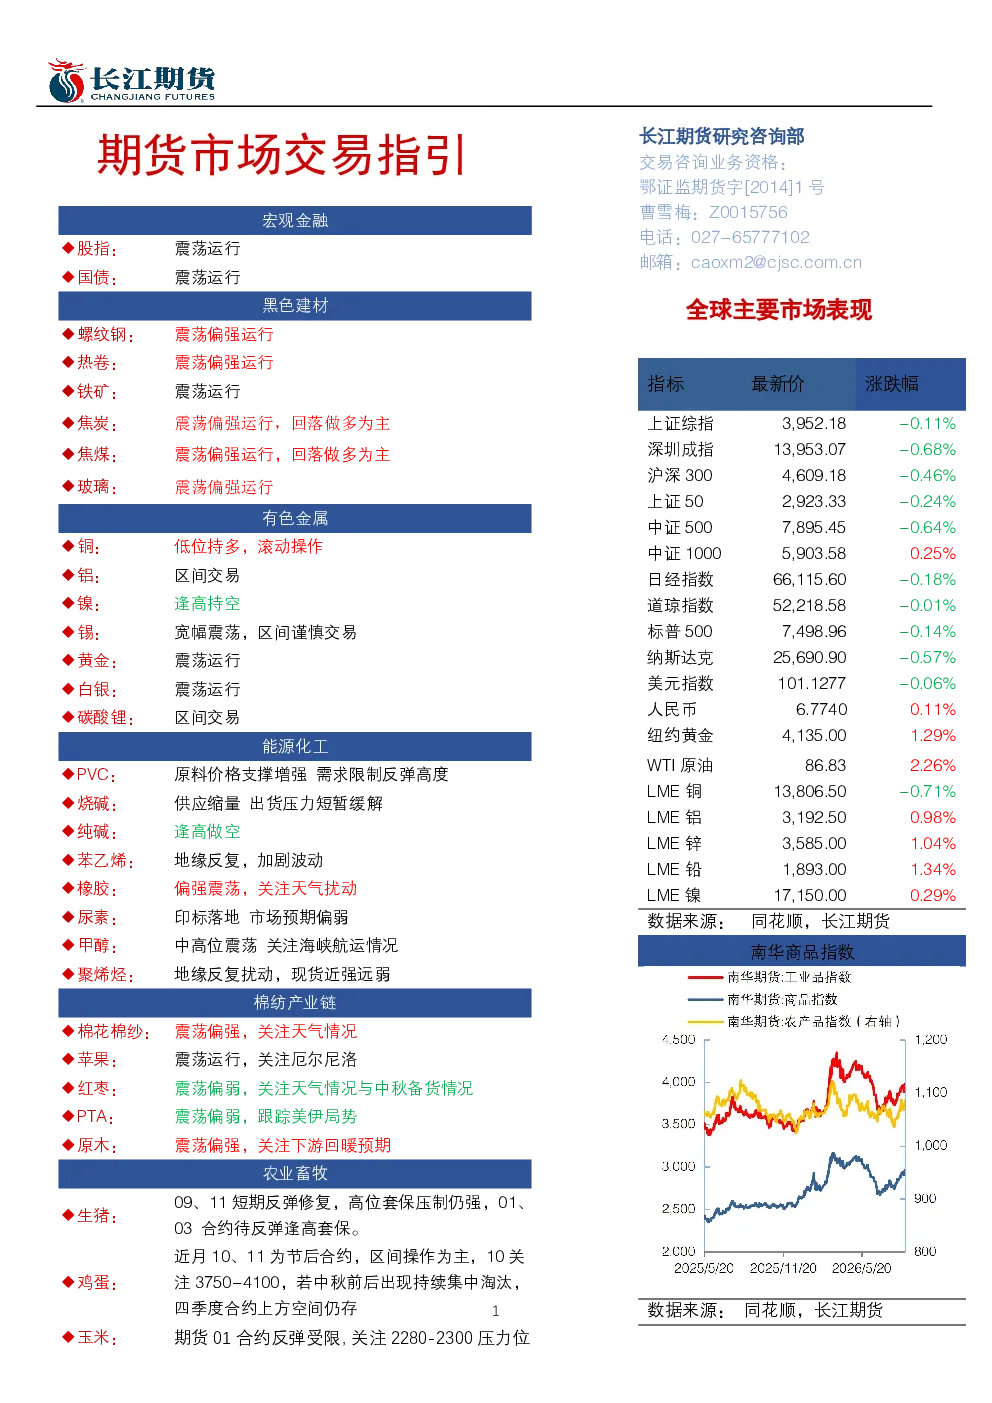
这份研报主要分析了全球股指、国债、黑色建材(螺纹、热卷、铁矿、焦炭、焦煤、玻璃)、有色金属(铜、铝、镍、锡、白银、黄金、碳酸锂)以及能源化工(PVC、烧碱、苯乙烯、聚烯烃、橡胶)等市场的最新动态和趋势。通过对各板块供需关系、价格走势和影响因素的深入解读,为投资者提供了全面的市场参考信息。
黑色建材板块未来走势如何?
黑色建材板块整体呈现震荡偏强态势。螺纹钢和热卷价格预计短期维持震荡偏强,主要受钢厂利润不佳、产量下滑以及库存去化等因素影响。铁矿价格预计震荡运行,钢厂盈利率低位持稳但供需格局宽松。焦炭和焦煤价格预计震荡偏强,焦煤供应受限、库存去化明显,焦炭供需格局好转。玻璃价格预计震荡偏强,但库存消化面临挑战。这些品种的价格走势需持续关注供需变化、成本支撑以及市场情绪等因素。
有色金属板块哪些品种值得关注?
有色金属板块中,铜价预计低位持多,矿端供应偏紧而需求保持韧性,库存低位为价格提供支撑。铝价预计区间交易,基本面维持过剩但下游开工率有所回升。镍价预计逢高持空,下游畏高情绪升温且库存累积。锡价预计宽幅震荡,产量减少与进口增加共同影响市场。白银和黄金价格预计震荡运行,受美联储加息预期和地缘政治不确定性影响。碳酸锂价格预计区间交易,锂矿供应偏紧但下游需求旺盛。这些品种的价格走势需关注供需关系、宏观经济以及国际局势等因素。
能源化工板块的市场现状如何?
能源化工板块整体呈现震荡态势。PVC价格预计在4500-4750区间运行,受原料价格支撑和下游需求限制。烧碱价格预计在1890-1990区间运行,供应缩量缓解出货压力。苯乙烯价格预计宽幅震荡,受地缘政治和供需变化影响。聚烯烃价格预计维持震荡,原油高位提供成本支撑但下游需求偏弱。橡胶价格预计偏强震荡,受供应端降雨增多和需求端季节性淡季影响。这些品种的价格走势需关注原油价格、地缘政治风险以及下游行业需求变化等因素。
这份研报提示了哪些投资风险?
这份研报提示的主要投资风险包括:全球地缘政治风险,如霍尔木兹海峡局势、美伊局势等可能影响市场情绪和商品价格;美国经济数据和政策变化,如美联储加息预期可能影响大宗商品需求;国内供需关系变化,如黑色建材和有色金属板块的产量、库存和需求变化可能影响价格走势;能源化工板块的地缘政治风险和下游行业需求波动;以及各品种的成本支撑和价格波动风险。投资者在决策时需综合考虑这些因素,谨慎评估投资风险。