猜你想问
兴业银锡上半年业绩增长的主要驱动因素是什么?
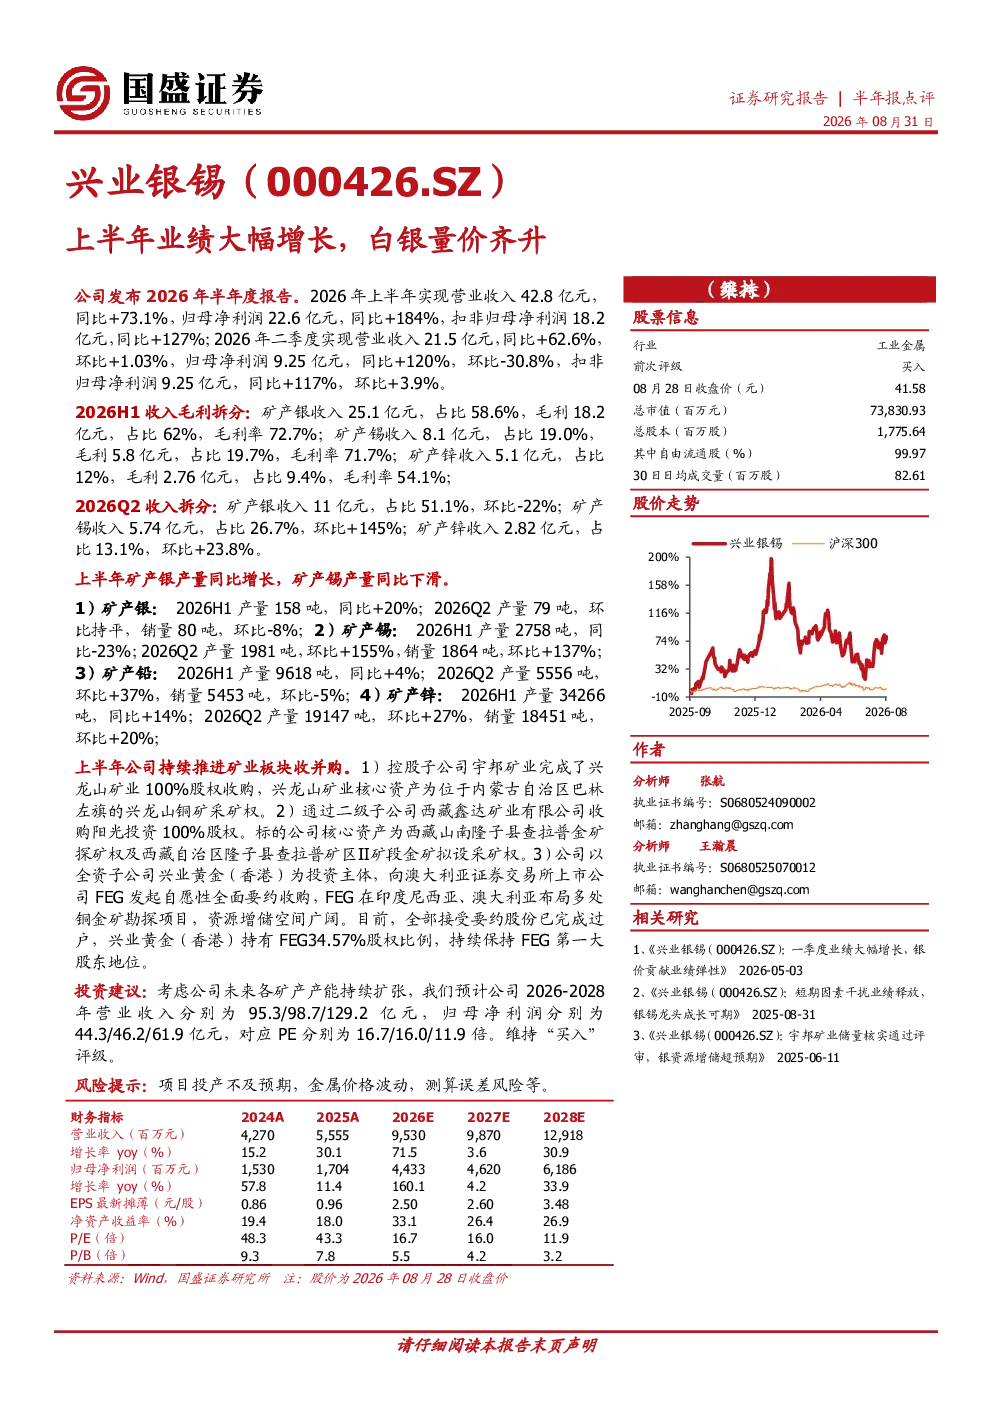
兴业银锡2026年上半年业绩大幅增长,主要得益于矿产银的贡献。公司上半年实现营业收入42.8亿元,同比增长73.1%,归母净利润22.6亿元,同比增长184%。矿产银产量158吨,同比增长20%,销量80吨,毛利率高达72.7%,成为公司业绩增长的核心动力。此外,二季度收入21.5亿元,同比增长62.6%,归母净利润9.25亿元,同比增长120%,进一步验证了公司业绩的强劲增长势头。公司持续推进矿业收并购,完成对兴龙山矿业、阳光投资收购,并控股澳大利亚FEG,为未来的业绩增长奠定了基础。
矿产锡业务对兴业银锡的业绩影响如何?
矿产锡业务对兴业银锡的业绩有一定贡献,但占比相对较小。2026年上半年,矿产锡收入为8.1亿元,占公司总收入的19.0%。然而,矿产锡的产量为2758吨,同比下降23%,显示出公司在锡业务上面临一定的挑战。尽管如此,矿产锡业务仍然是公司多元化经营的重要组成部分,有助于分散经营风险。公司需要关注矿产锡业务的产量波动,并采取措施稳定其业绩贡献。
兴业银锡未来的发展前景如何?
兴业银锡未来的发展前景值得期待。公司预计2026-2028年营收分别为95.3/98.7/129.2亿元,归母净利润分别为44.3/46.2/61.9亿元,对应PE分别为16.7/16.0/11.9倍。公司持续推进矿业收并购,完成对兴龙山矿业、阳光投资收购,并控股澳大利亚FEG,为未来的业绩增长奠定了基础。此外,矿产银业务的持续增长也为公司提供了稳定的业绩支撑。然而,公司需要关注项目投产不及预期、金属价格波动等风险因素,以确保未来的发展前景。
当前矿业市场的现状如何?
当前矿业市场呈现出多元化的发展趋势。随着全球对矿产资源的需求不断增长,矿业企业纷纷通过收并购、技术升级等方式提升竞争力。兴业银锡通过持续推进矿业收并购,完成对兴龙山矿业、阳光投资收购,并控股澳大利亚FEG,积极应对市场变化。同时,矿产银、矿产锡、矿产锌等业务的多元化经营有助于分散经营风险。然而,矿业市场也面临着项目投产不及预期、金属价格波动等风险,矿业企业需要密切关注市场动态,采取有效措施应对风险。
兴业银锡研报中提示的主要风险有哪些?
兴业银锡研报中提示的主要风险包括项目投产不及预期和金属价格波动。项目投产不及预期可能导致公司业绩增长不及预期,影响公司的市场竞争力。金属价格波动则可能影响公司的盈利能力,尤其是在矿产银、矿产锡等业务中,金属价格的波动对公司业绩的影响较大。公司需要密切关注项目投产进度,并采取措施降低项目风险。同时,公司也需要关注金属价格走势,采取有效措施应对金属价格波动带来的风险。