猜你想问
兴业银锡2026年半年报核心内容是什么?
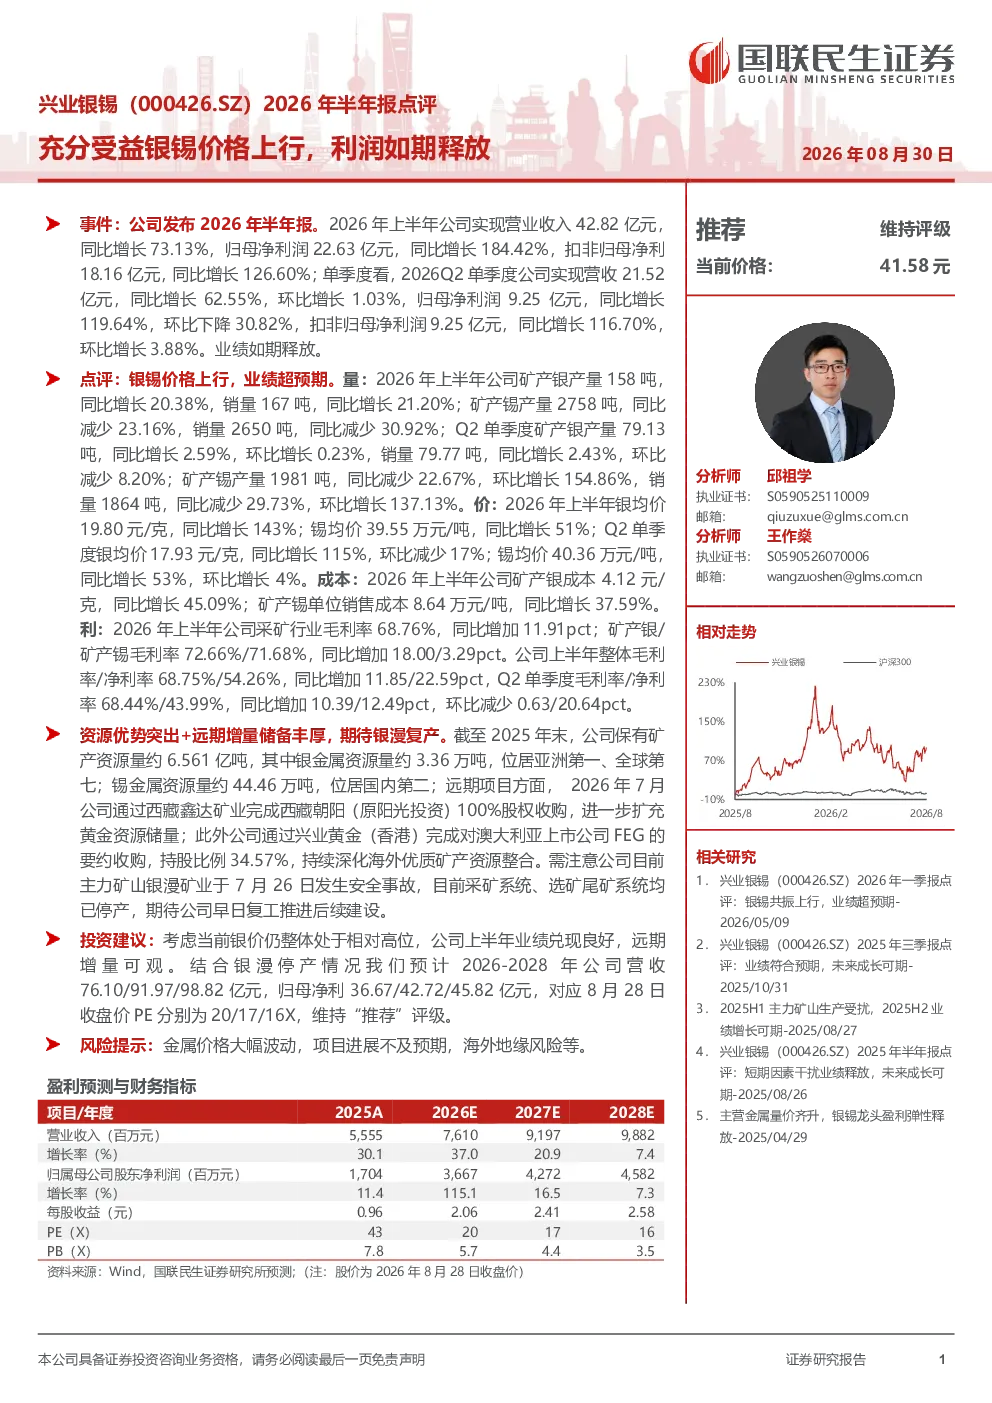
兴业银锡2026年半年报显示,公司充分受益于银锡价格上行,业绩如期释放。2026年上半年公司实现营业收入42.82亿元,同比增长73.13%;归母净利润22.63亿元,同比增长184.42%。单季度来看,2026Q2营收21.52亿元,同比增长62.55%,归母净利润9.25亿元,同比增长119.64%
银锡行业2026年的发展趋势如何?
2026年上半年银锡价格显著上涨,银均价同比增长143%,锡均价同比增长51%。矿产银产量同比增长20.38%,销量同比增长21.20%;矿产锡产量同比减少23.16%,销量同比减少30.92%。这表明银价上涨对兴业银锡业绩贡献较大,但锡产量销量有所下滑,可能受市场供需及价格预期影响
兴业银锡半年报重点分析了哪些方面?
报告重点分析了公司业绩与银锡价格的关系,显示价格上行驱动业绩大幅增长。同时对比了矿产银与矿产锡的产量、销量、价格及成本变化,揭示了银锡不同品种的经营差异。此外,报告还提及了公司资源储备、远期项目进展及银漫矿业的安全事故影响,全面评估了公司经营状况
当前银锡市场现状如何?
当前银锡市场呈现价格大幅上涨但锡产量销量下滑的特点。2026年上半年银均价达19.80元/克,锡均价39.55万元/吨,价格涨幅显著。矿产银产量销量均增长,而矿产锡产量销量则下降,显示市场对银的需求更为强劲或锡供应端存在调整。公司成本方面,矿产银成本同比增长45.09%,矿产锡单位销售成本同比增长37.59%
兴业银锡研报存在哪些风险提示?
研报提示的主要风险包括金属价格大幅波动,可能导致公司收入利润不稳定;项目进展不及预期,如远期项目扩张或银漫矿业复工可能存在不确定性;以及海外地缘风险,可能影响公司国际化经营及供应链稳定性。这些风险需关注,但研报未涉及具体投资建议或买卖时机判断
你可能感兴趣
受益锡银产品涨价,H1利润大幅预增——兴业银锡(000426.SZ)公司事件点评报告
华鑫证券2026-08-07
兴业银锡(000426.SZ):上半年业绩大幅增长,白银量价齐升
国盛证券2026-08-31
山东黄金(600547.SH)2026年半年报点评:利润如期释放,资源优势明显
国联民生证券2026-08-30
2024年半年报点评:充分受益价格上行,新龙矿业恢复生产
有色金属民生证券2024-08-27
2026年半年报点评:运力放量叠加运价上行,Q2利润加速释放
交通运输西南证券2026-08-26
2026年半年报点评:锂价上行盈利弹性释放,锂电池贡献利润增量
有色金属东吴证券2026-08-29
兴业银锡:2026年半年度报告
财报2026-08-29
2026年半年报点评海外项目继续爬坡,充分受益锂价上升
国泰海通证券2026-09-02
华锡有色(600301.SH)2026年半年报点评:锡价上行带动业绩增长,乘政策东风成长可期
国联民生证券2026-08-18
2026年半年报点评利润大幅增长,800GDCI如期交付
国联民生证券2026-08-23