猜你想问
中泰汽车华纬科技2026年中报核心业绩表现如何?
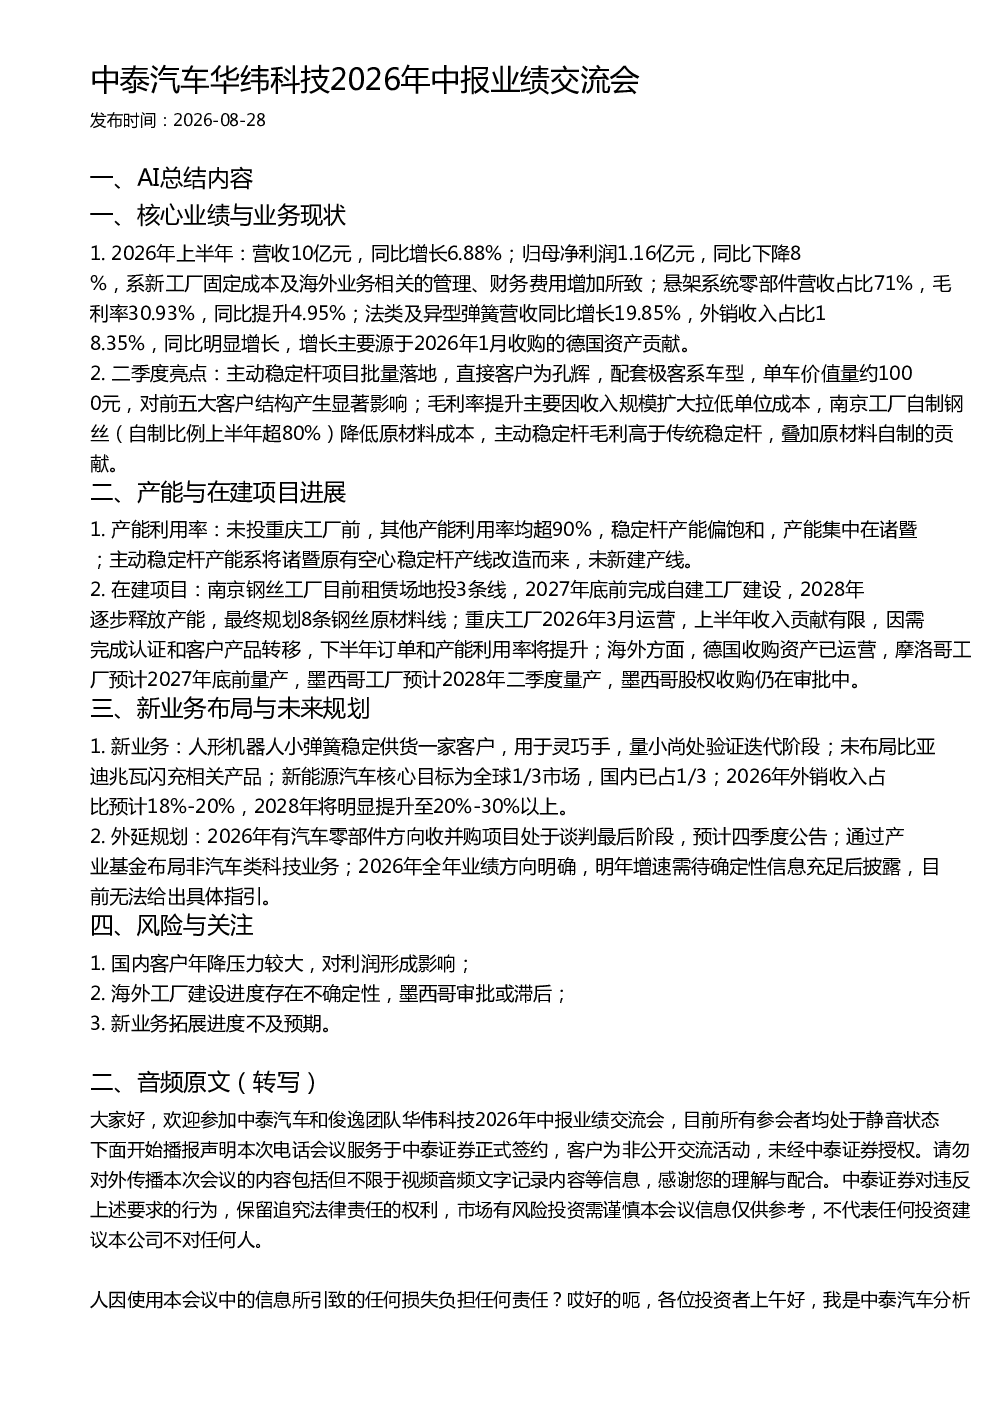
2026年上半年公司营收10亿元,同比增长6.88%,但归母净利润1.16亿元,同比下降8%。主要原因是新工厂固定成本增加及海外业务相关管理、财务费用增加。悬架系统零部件毛利率30.93%,同比提升4.95%;法类及异型弹簧同比增长19.85%。外销收入占比18.35%,同比增长明显,主要源于2026年1月收购的德国资产。二季度主动稳定杆项目批量落地,单车价值量约1000元,毛利率提升主要因收入规模扩大拉低单位成本。
华纬科技产能及在建项目进展情况怎样?
未投重庆工厂前,其他产能利用率均超90%,稳定杆产能偏饱和,产能集中在诸暨。南京钢丝工厂目前租赁场地投3条线,2027年底前完成自建工厂建设,2028年逐步释放产能,最终规划8条钢丝原材料线。重庆工厂2026年3月运营,上半年收入贡献有限,因需完成认证和客户产品转移,下半年订单和产能利用率将提升。德国收购资产已运营,摩洛哥工厂预计2027年底前量产,墨西哥工厂预计2028年二季度量产,墨西哥股权收购仍在审批中。
华纬科技未来新业务布局及发展规划有哪些?
公司新业务包括人形机器人小弹簧稳定供货一家客户(北京),用于灵巧手,量小尚处验证迭代阶段。未布局比亚迪兆瓦闪充相关产品。新能源汽车核心目标为全球1/3市场,国内已占1/3。2026年外销收入占比预计18%-20%,2028年将明显提升至20%-30%以上。2026年有汽车零部件方向收并购项目处于谈判最后阶段,预计四季度公告;通过产业基金布局非汽车类科技业务。2026年全年业绩方向明确,明年增速需待确定性信息充足后披露。
当前汽车零部件行业市场现状及发展趋势如何?
公司悬架系统零部件毛利率30.93%,同比提升4.95%;法类及异型弹簧同比增长19.85%。外销收入占比持续提升,2026年达18.35%,主要得益于德国资产收购。主动稳定杆项目批量落地,单车价值量约1000元,毛利率高于传统稳定杆。行业趋势显示,新能源汽车零部件需求持续增长,全球市场渗透率提升,外销业务占比有望进一步扩大。公司产能集中在诸暨,稳定杆产能偏饱和,未来需通过新建工厂及海外布局提升产能。
华纬科技研报提示的主要风险有哪些?
公司面临国内客户年降压力较大,对利润形成影响。海外工厂建设进度存在不确定性,墨西哥工厂股权收购审批或滞后,可能影响产能释放计划。新业务拓展进度不及预期,人形机器人等业务尚处验证迭代阶段,市场接受度存在不确定性。此外,原材料成本波动及汇率变动也可能对公司经营业绩产生影响。