猜你想问
宁波华翔2026年半年度报告核心内容有哪些?
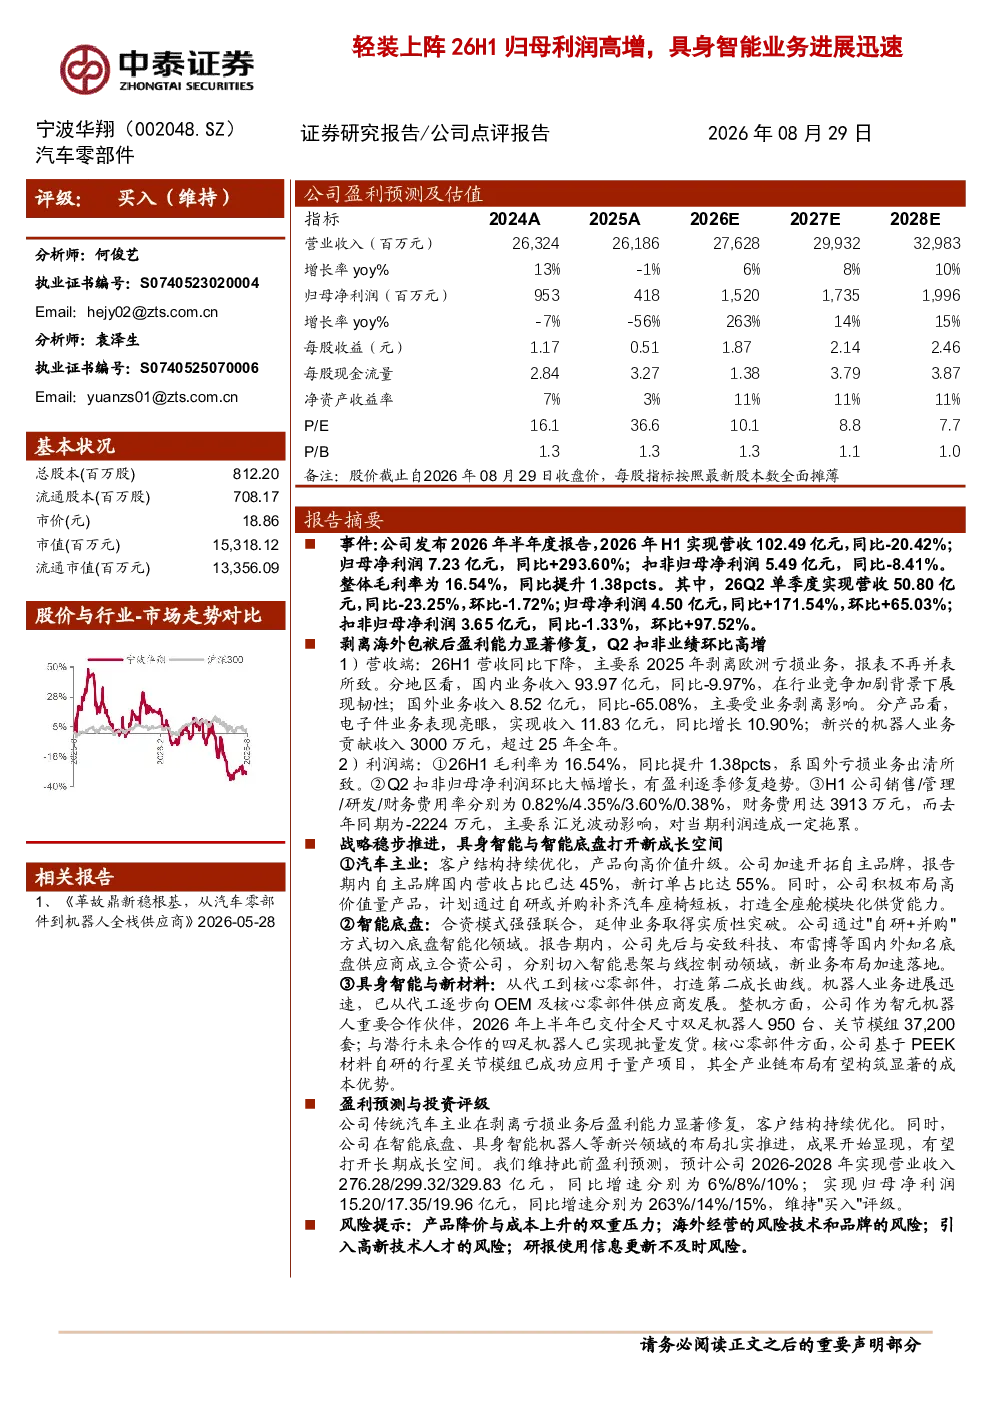
宁波华翔2026年半年度报告显示,公司剥离海外亏损业务后盈利能力显著修复。2026年H1实现营收102.49亿元,同比-20.42%;归母净利润7.23亿元,同比+293.60%;扣非归母净利润5.49亿元,同比-8.41%。整体毛利率为16.54%,同比提升1.38pcts。其中,26Q2单季度营收50.80亿元,同比-23.25%,环比-1.72%;归母净利润4.50亿元,同比+171.54%,环比+65.03%;扣非归母净利润3.65亿元,同比-1.33%,环比+97.52%。国内业务收入93.97亿元,同比-9.97%,展现韧性;国外业务收入8.52亿元,同比-65.08%,主要受业务剥离影响。电子件业务收入11.83亿元,同比增长10.90%;机器人业务贡献收入3000万元,超过25年全年。毛利率提升1.38pcts至16.54%,主要系国外亏损业务出清。Q2扣非归母净利润环比大幅增长,呈现逐季修复趋势。H1销售/管理/研发/财务费用率分别为0.82%/4.35%/3.60%/0.38%,财务费用达3913万元,主要受汇兑波动影响。
具身智能赛道行业发展趋势如何?
具身智能赛道正快速发展,机器人业务成为重要增长点。宁波华翔机器人业务进展迅速,已交付全尺寸双足机器人950台、关节模组37,200套;与潜行未来合作的四足机器人实现批量发货。基于PEEK材料自研的行星关节模组已成功应用于量产项目。这些进展表明具身智能技术在多个领域具有广阔应用前景,未来有望在工业自动化、服务机器人等领域实现更广泛的应用。同时,新材料如PEEK的应用将进一步提升机器人性能和可靠性,推动行业技术升级。
研报重点分析了哪些方向?
研报重点分析了宁波华翔的盈利能力修复、新兴业务布局及未来成长空间。传统汽车主业方面,公司通过剥离海外亏损业务,显著提升了盈利能力,国内业务收入展现韧性,毛利率同比提升1.38pcts。新兴业务方面,公司积极布局具身智能与智能底盘业务,通过自研和并购方式切入市场,与安致科技、布雷博成立合资公司,分别切入智能悬架与线控制动领域。此外,公司还积极布局高价值量产品,计划自研或并购补齐汽车座椅短板,进一步拓展业务范围。
当前市场对宁波华翔的判断是什么?
当前市场对宁波华翔的判断主要集中在公司盈利能力修复和新兴业务布局方面。公司剥离海外亏损业务后,盈利能力显著提升,H1归母净利润同比大幅增长293.60%。同时,公司在具身智能和智能底盘等新兴领域的布局也取得积极进展,机器人业务贡献收入3000万元,超过25年全年。这些表现显示出公司在传统主业和新兴业务方面均具备较强的竞争力,未来发展潜力较大。
研报提示了哪些风险?
研报提示了宁波华翔面临的多重风险。首先,产品降价与成本上升的双重压力可能对公司盈利能力造成影响。其次,海外经营存在不确定性,国际市场环境变化可能带来风险。此外,技术和品牌风险也不容忽视,新兴业务的技术研发和品牌建设需要持续投入。最后,引入高新技术人才的风险也需要关注,公司需要建立有效的人才引进和培养机制,以支持业务发展。这些风险因素需要投资者密切关注。