猜你想问
保隆科技26Q2业绩表现如何?
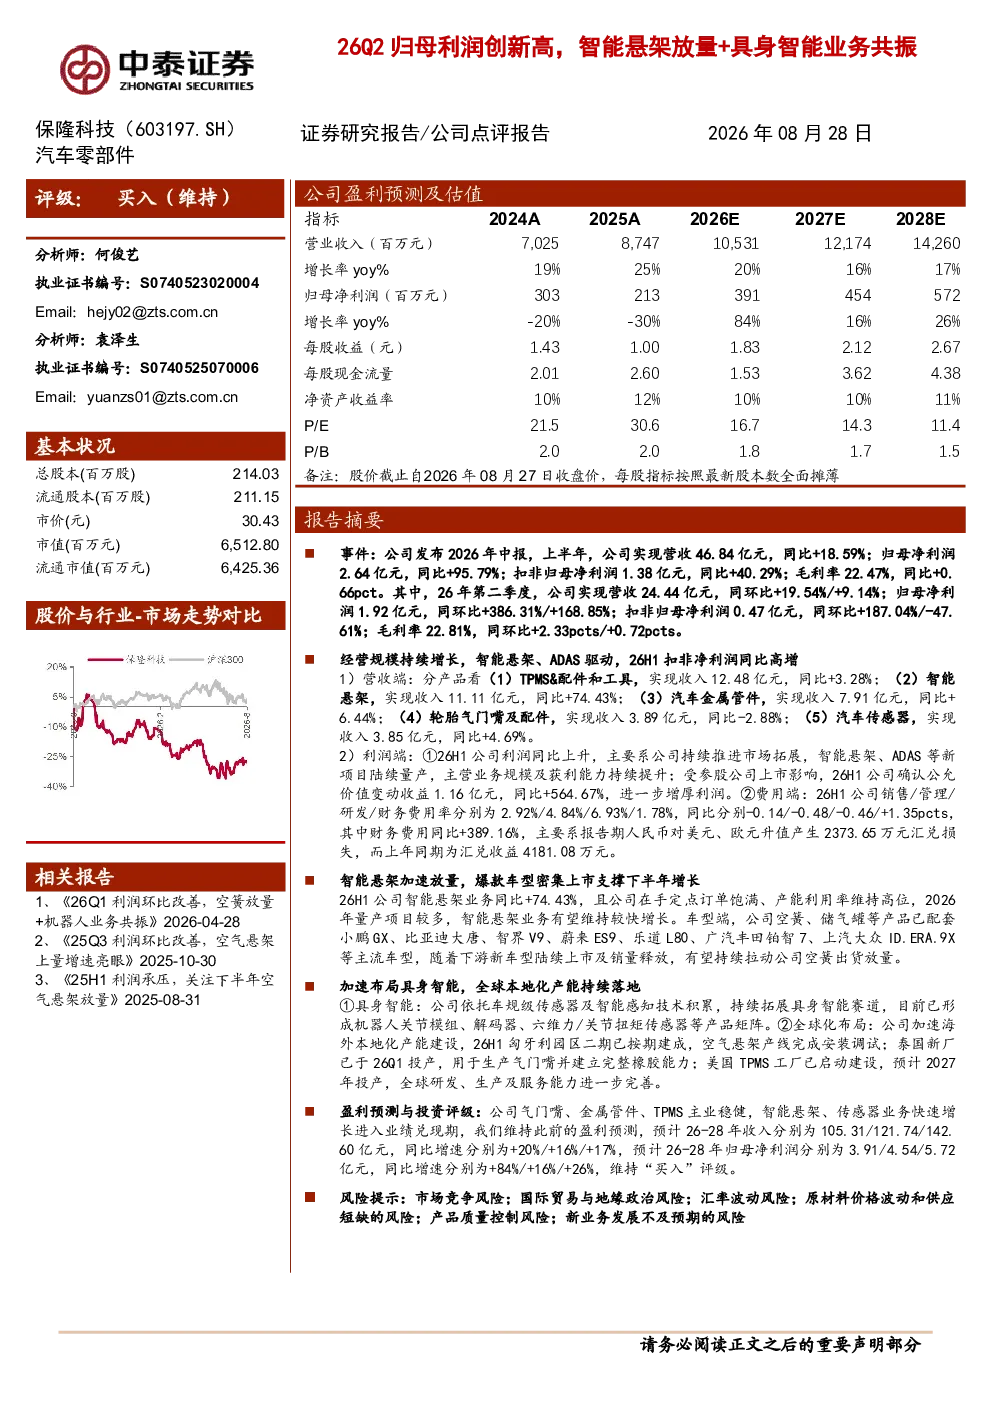
2026年上半年,保隆科技实现营收46.84亿元,同比增长18.59%;归母净利润2.64亿元,同比增长95.79%。其中,第二季度营收24.44亿元,同比增长19.54%;归母净利润1.92亿元,同比增长386.31%。主要增长动力来自智能悬架业务,收入达11.11亿元,同比增长74.43%。利润端表现优异,得益于市场拓展、智能悬架和ADAS项目量产,以及公允价值变动收益1.16亿元(同比增长564.67%)。
智能悬架业务发展情况怎样?
智能悬架业务是公司主要增长引擎,2026年上半年收入达11.11亿元,同比增长74.43%。该业务在手订单饱满、产能利用率高,产品已配套多款车型。随着新车型上市,预计将持续拉动空簧出货放量。公司依托传感器技术积累,拓展机器人关节模组、解码器等产品,形成产品矩阵,进一步巩固市场地位。
汽车传感器行业发展趋势如何?
汽车传感器行业正经历快速发展,主要受新能源汽车和智能化趋势推动。随着汽车电子化、智能化水平提升,传感器需求持续增长。保隆科技作为行业领先企业,积极布局传感器领域,拓展机器人关节模组等产品,受益于行业景气度提升。未来,传感器在汽车领域的应用将更加广泛,市场空间广阔。
保隆科技当前市场竞争力如何?
保隆科技在汽车传感器和智能悬架领域具备较强竞争力。公司产品已配套多款车型,市场占有率持续提升。智能悬架业务增长迅猛,成为公司主要收入来源。同时,公司全球化产能布局完善,匈牙利园区二期按期建成,泰国工厂已投产,美国TPMS工厂启动建设,进一步增强了全球竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场竞争加剧、国际贸易与地缘政治风险、汇率波动风险、原材料价格波动风险、产品质量控制风险以及新业务发展不及预期风险。公司需关注行业竞争态势,加强风险管理,确保产品质量稳定,并推动新业务稳步发展。
你可能感兴趣
保隆科技(603197.SH)上半年归母净利润同比增长96%,多业务布局优势初显
电子设备国信证券2026-09-09
轻装上阵26H1归母利润高增,具身智能业务进展迅速
中泰证券2026-08-29
新能源车及出口业务共振,Q3扣非归母净利创新高
交通运输开源证券2023-11-14
易实精密:北交所信息更新:2023年归母净利润预增39%,空气悬架零件供货孔辉有望持续放量
开源证券2024-02-27
智能电控业务放量提速,2022年归母净利润同比增长39%
国信证券2023-03-27
一季度归母利润同比+23%,关注新业务放量
财通证券2026-04-24
亚朵 ATAT.O 26Q2业绩一览 收入略优于我们预期 经调归母利润符合我们预期 公司再度上调
未知机构2026-08-21
东田微业绩快报点评 光通信收入利润提速 26Q2归母取中值QoQ 120 卡位上游紧缺物
未知机构2026-07-20
国联民生能源开采周泰团队兖矿能源26Q2归母利润同比
未知机构2026-07-14
东田微业绩快报点评 光通信收入 利润提速26Q2归母取中值
未知机构2026-07-17