猜你想问
东方证券2026年中报核心内容有哪些?
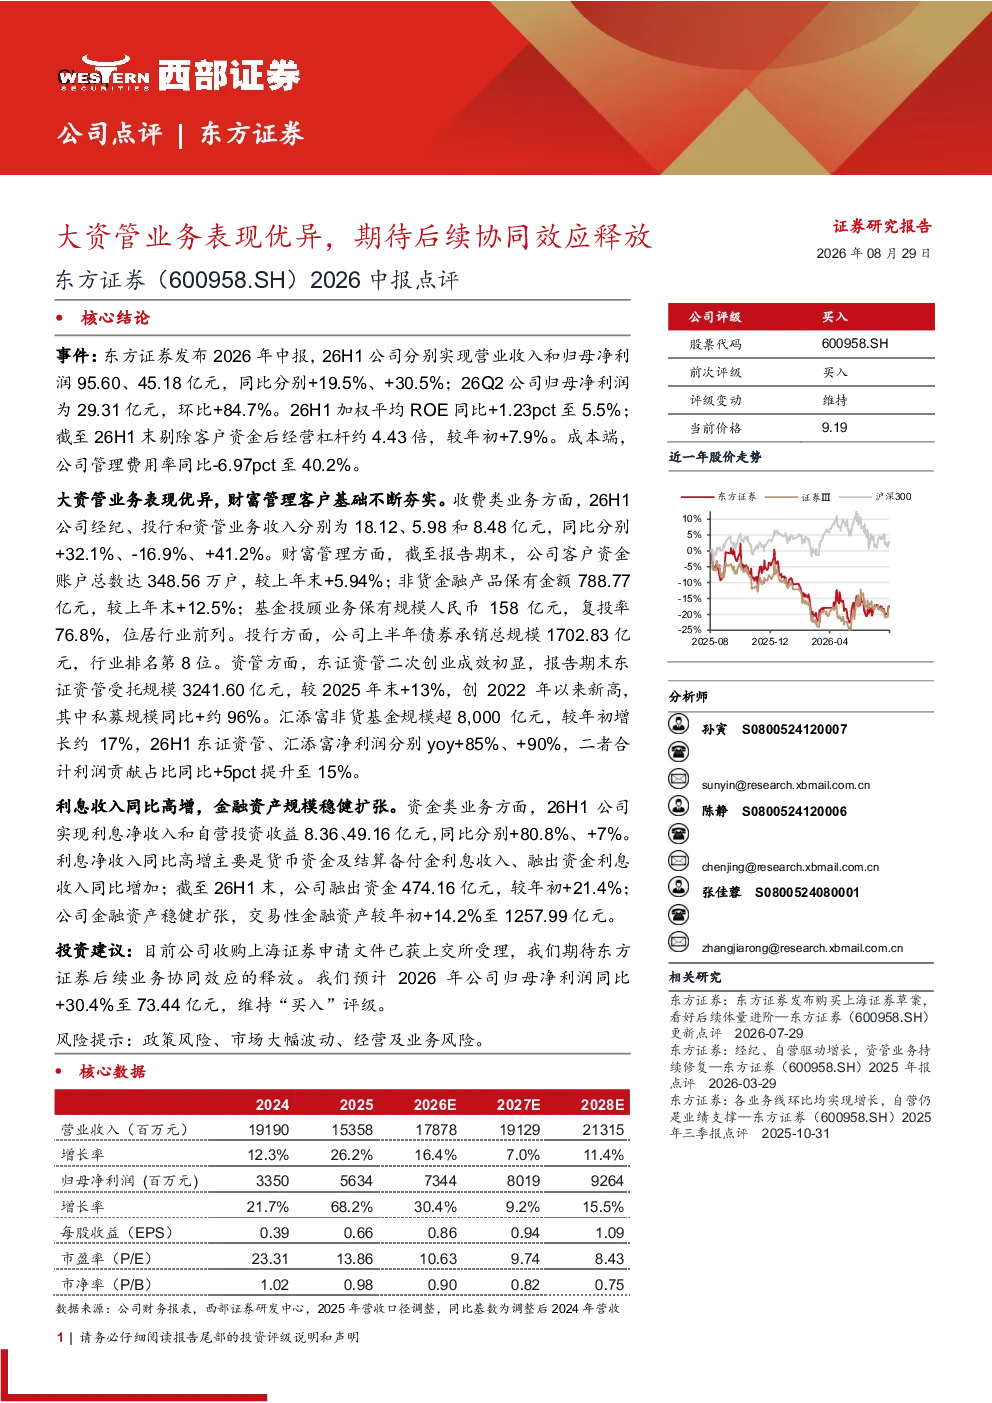
东方证券2026年中报显示,公司实现营业收入95.60亿元,同比增长19.5%;归母净利润45.18亿元,同比增长30.5%。加权平均ROE同比提升1.23个百分点至5.5%,剔除客户资金后经营杠杆约4.43倍,较年初增长7.9%。管理费用率同比下降6.97个百分点至40.2%。大资管业务表现突出,收费类业务收入同比增长32.1%,东证资管受托规模达3241.60亿元,同比增长13%,创2022年以来新高。汇添富非货基金规模超8000亿元,同比增长17%
大资管行业发展趋势如何?
大资管行业正经历数字化转型与财富管理转型,客户需求日益多元化,对服务综合性与专业性提出更高要求。东方证券大资管业务中,财富管理客户资金账户总数达348.56万户,非货金融产品保有金额788.77亿元,增长12.5%。基金投顾业务保有规模158亿元,复投率76.8%。行业竞争加剧,头部效应明显,头部券商资管规模持续领先,但中小券商通过差异化服务与产品创新仍有机会。
报告重点分析了哪些业务方向?
报告重点分析了东方证券的大资管业务与资金类业务。大资管业务方面,聚焦财富管理、资管业务与投行业务,其中资管业务收入增长41.2%,东证资管受托规模同比增长13%,私募规模增长约96%。汇添富非货基金规模超8000亿元,同比增长17%。资金类业务方面,利息净收入同比增长80.8%,主要来自货币资金及结算备付金利息、融出资金利息增长,融出资金474.16亿元,同比增长21.4%
当前市场对东方证券的判断是什么?
当前市场对东方证券的判断是业务结构优化,盈利能力提升。公司26H1业绩表现亮眼,ROE提升至5.5%,管理费用率下降至40.2%。大资管业务成为主要增长引擎,东证资管规模创新高,汇添富非货基金规模超8000亿元。同时,资金类业务稳健发展,利息净收入增长80.8%。公司收购上海证券申请已获受理,市场期待后续协同效应释放
研报提示了哪些风险?
研报提示的主要风险包括政策风险、市场大幅波动风险及经营业务风险。政策风险方面,监管政策变化可能影响券商业务发展,如资管新规、佣金政策调整等。市场大幅波动风险方面,股市波动可能影响公司自营投资收益与客户资产规模。经营业务风险方面,需关注市场竞争加剧对业务增长的影响,以及业务协同整合的潜在挑战