猜你想问
这份研报主要说了什么?
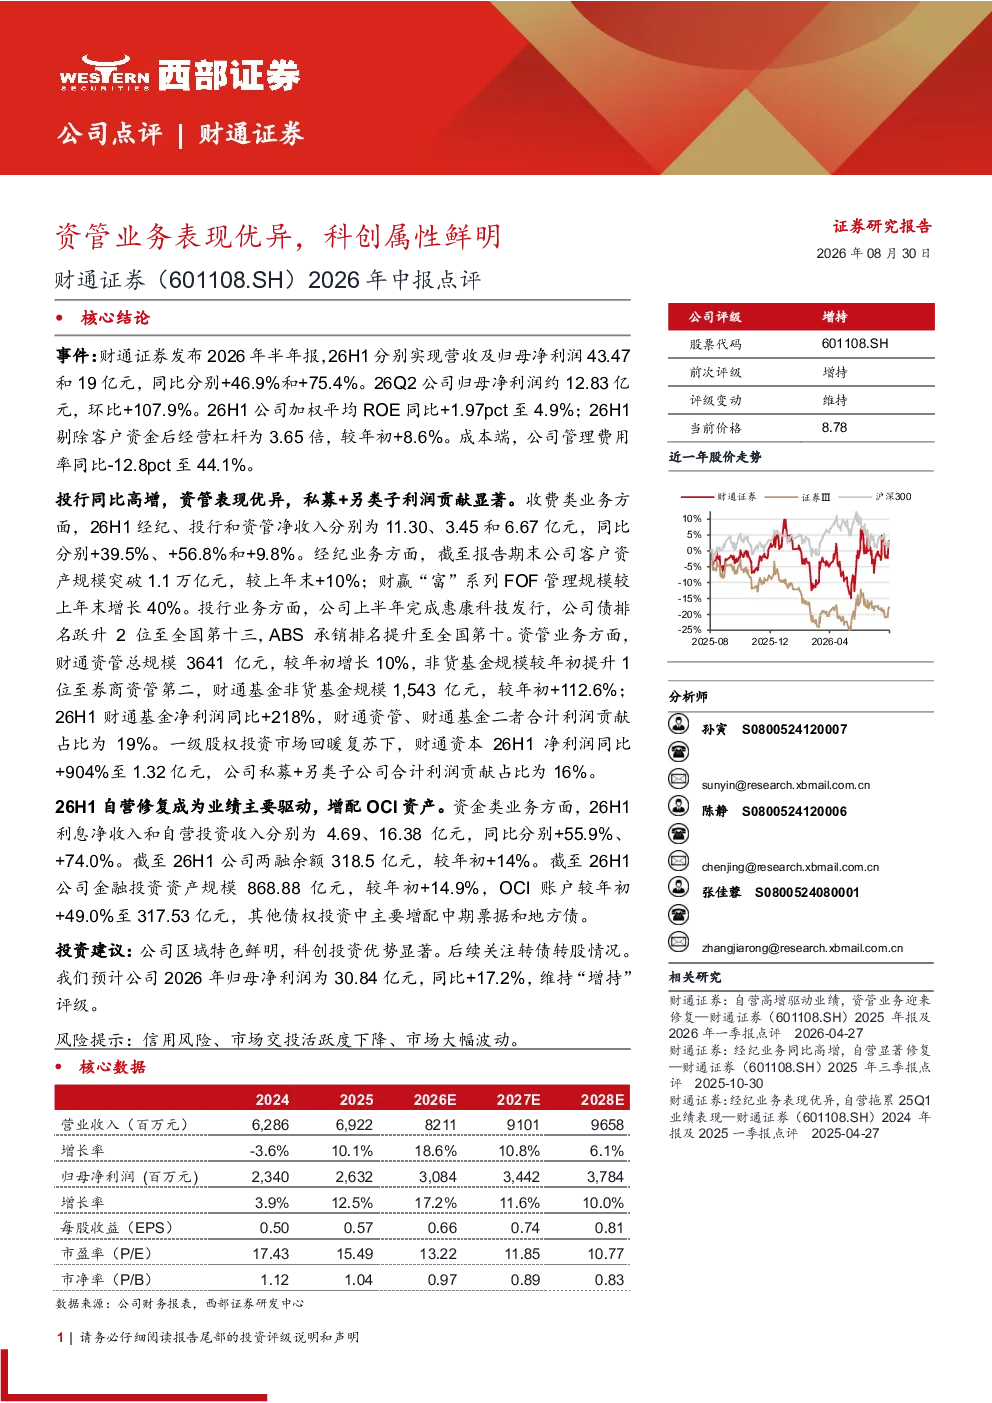
这份研报主要分析了财通证券2026年上半年的业绩表现和业务板块情况。报告显示,公司营收和净利润均实现显著增长,其中归母净利润同比增长75.4%,26Q2环比增长107.9%。资管业务表现尤为突出,财通资管总规模增长10%,非货基金规模升至券商资管第二,净利润同比增长218%。此外,经纪业务客户资产规模突破1.1万亿元,投行业务承销排名提升,资金类业务收入增长显著。
券商资管业务发展趋势如何?
券商资管业务发展趋势呈现多元化发展态势。一方面,非货基金规模持续增长,成为券商资管的重要增长点,财通资管非货基金规模较年初增长112.6%。另一方面,券商资管机构积极拓展另类投资领域,私募及另类投资净利润同比增长904%,成为新的利润增长点。同时,券商资管机构也在加强科技赋能,提升投研能力和客户服务体验,以应对市场竞争。
报告重点分析了哪些方面?
报告重点分析了财通证券的业绩表现、业务板块和投资建议。在业绩方面,报告详细分析了公司营收、净利润、ROE等关键财务指标的增长情况。在业务板块方面,报告重点分析了收费类业务(经纪、投行、资管)、资金类业务和私募及另类投资的表现和增长动力。在投资建议方面,报告认为公司区域特色鲜明,科创投资优势显著,维持“增持”评级。
当前市场环境对券商有何影响?
当前市场环境对券商的影响主要体现在市场活跃度和信用风险方面。一方面,市场交投活跃度下降可能影响券商的经纪和自营业务收入。另一方面,信用风险上升可能增加券商的资产质量和风险管理压力。此外,市场大幅波动也可能影响券商的盈利能力和投资策略。券商需要加强风险管理,提升投研能力,以应对市场变化。
研报提示了哪些风险?
研报提示了信用风险、市场交投活跃度下降和市场大幅波动等风险。信用风险主要指债券违约等信用事件可能对券商的资产质量和盈利能力造成影响。市场交投活跃度下降可能影响券商的经纪和自营业务收入。市场大幅波动可能增加券商的盈利波动性和风险管理压力。券商需要加强风险管理,提升风险应对能力,以应对市场变化。