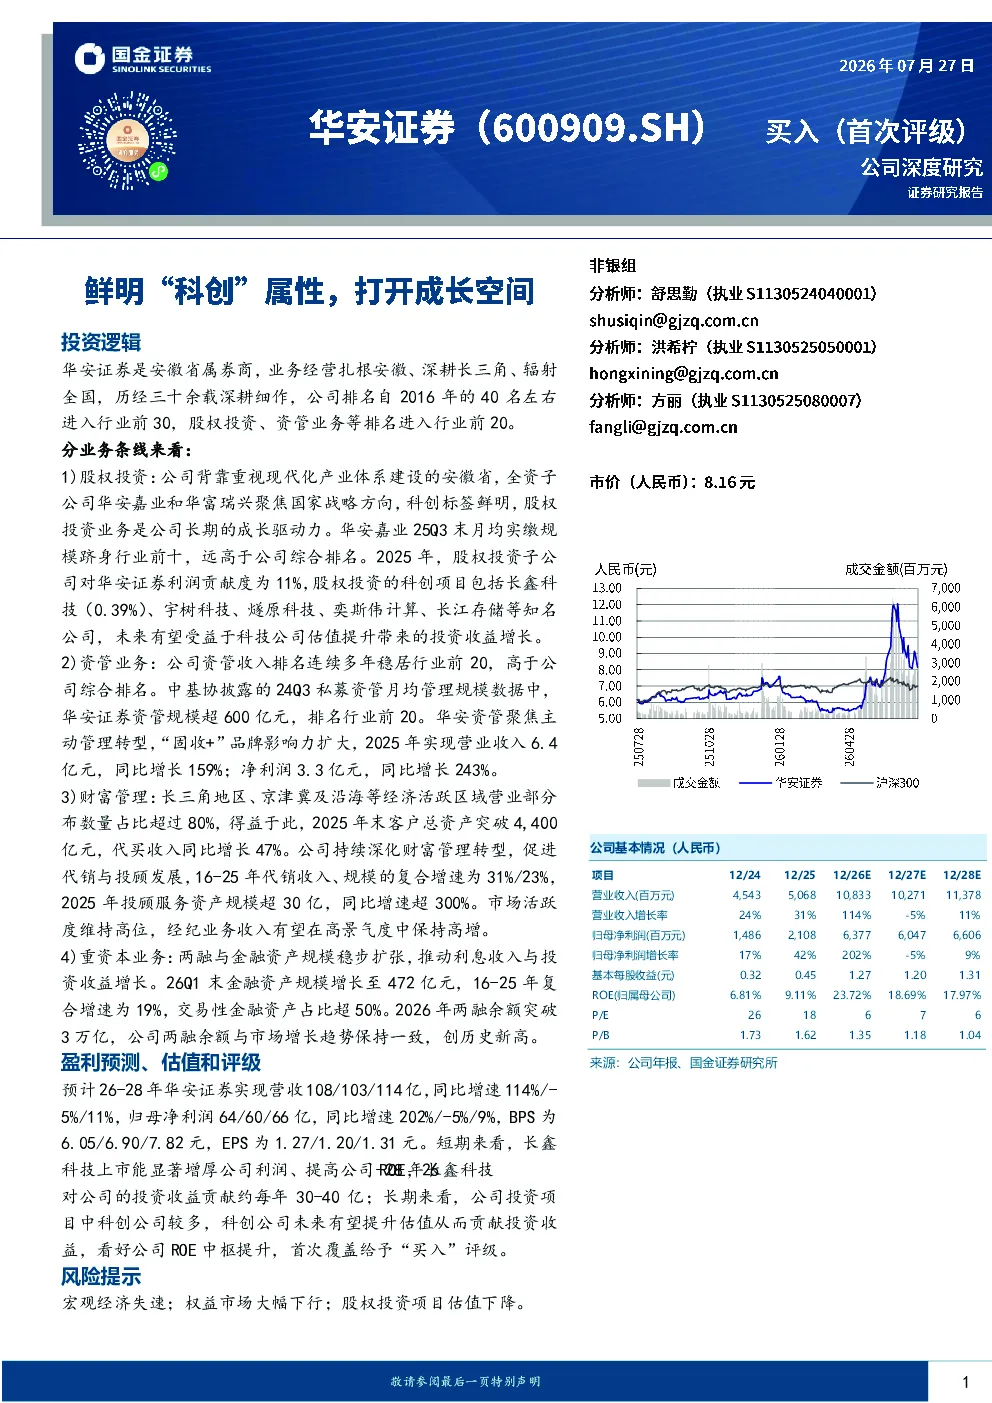
华安证券(600909.SH)买入评级研报总结
一、公司概况
华安证券是安徽省属一级企业,历经三十余载发展,排名自2016年的行业40名左右提升至当前的前30名。公司业务扎根安徽、深耕长三角、辐射全国,拥有齐全的业务牌照及多家子公司,形成集团化服务体系。实际控制人为安徽省国资委,具备资本与协同支持优势。
二、业务分析
1. 股权投资
- 科创标签鲜明:全资子公司华安嘉业和华富瑞兴聚焦国家战略方向,科创项目包括长鑫科技、宇树科技、燧原科技等知名公司。
- 规模领先:华安嘉业25Q3末月均实缴规模跻身行业前十,对华安证券利润贡献度为11%。
- 未来增长空间:待上市项目如宇树科技、燧原科技等有望在科技公司估值提升过程中贡献投资收益。
2. 资产管理
- 专业运作:资管子公司聚焦主动管理转型,“固收+”品牌影响力扩大,2025年实现营业收入6.4亿元(同比增长159%),净利润3.3亿元(同比增长243%)。
- 规模扩张:24Q3私募资管月均管理规模超600亿元,排名行业前20。
3. 财富管理
- 区域优势:营业部集中于经济活跃区域,2025年末客户总资产突破4,400亿元。
- 转型成效:代销金融产品收入复合增速31%,基金投顾服务资产规模超30亿元(同比增长超300%)。
4. 重资本业务
- 金融资产扩张:26Q1末金融资产规模472亿元,2016-2025年复合增速19%,以交易性金融资产为主。
- 两融业务增长:两融余额与市场趋势一致,支撑利息净收入增长。
三、盈利预测与投资建议
- 预测:预计26-28年营收分别为108/103/114亿元(同比增长114%/-5%/11%),归母净利润分别为64/60/66亿元(同比增长202%/-5%/9%)。
- 核心假设:长鑫科技上市显著增厚利润,未来科创公司估值提升将贡献投资收益。
- 评级:首次覆盖给予“买入”评级。
四、风险提示
- 宏观经济失速
- 权益市场大幅下行
- 股权投资项目估值下降