猜你想问
三一重能2026年半年报核心内容有哪些?
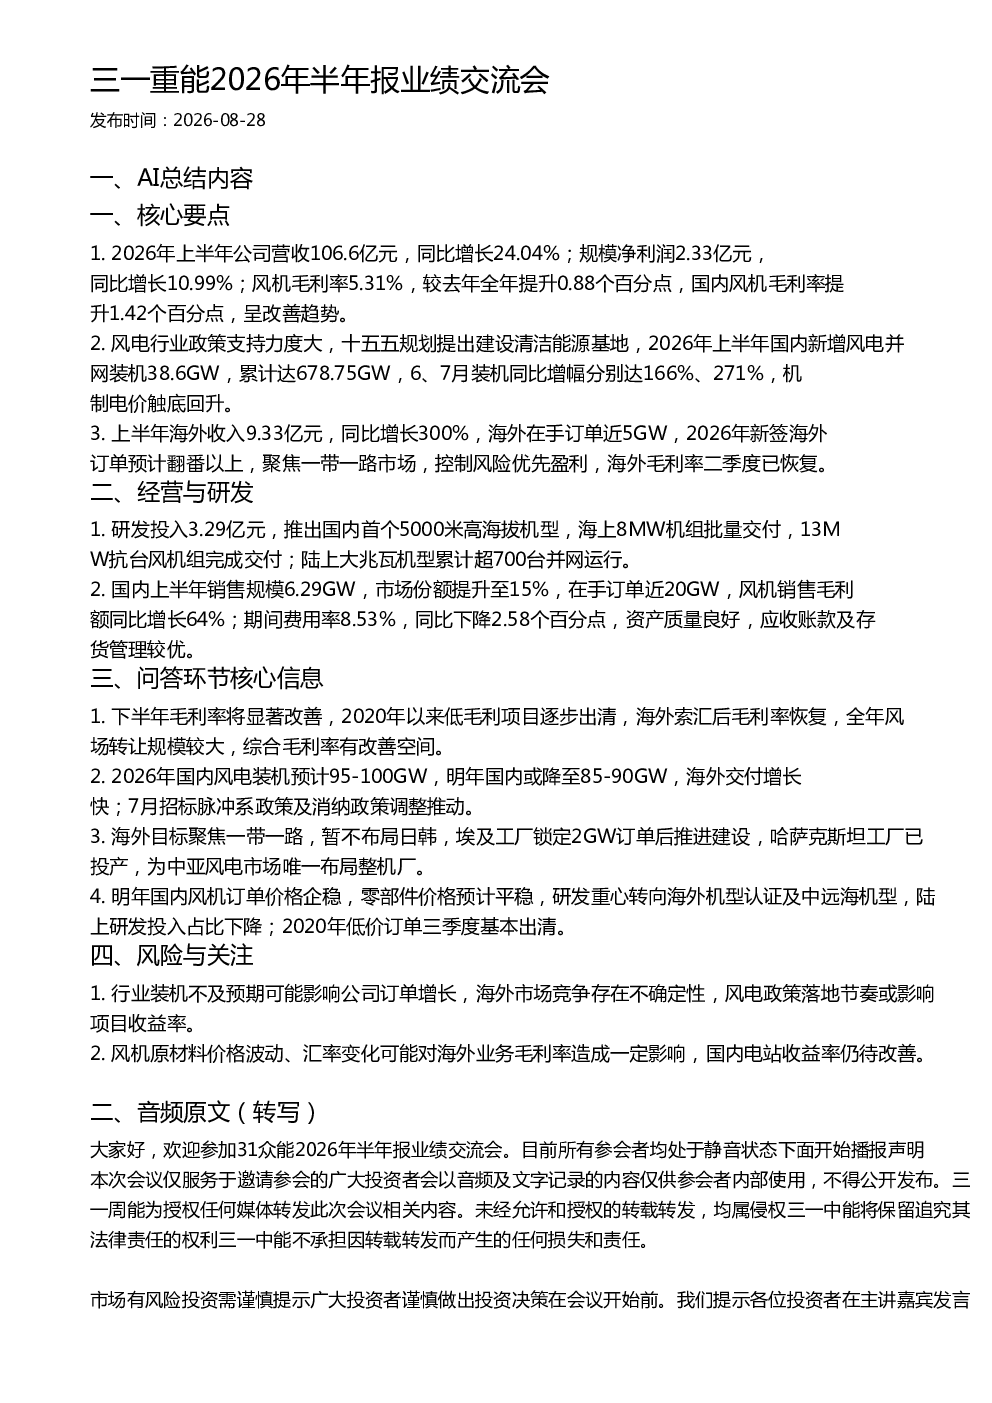
公司2026年上半年营收、净利润实现增长,风机毛利率提升。风电行业政策支持力度加大,国内装机量增长迅速。海外收入大幅增长,在手订单充足,聚焦一带一路市场,海外毛利率已恢复。研发投入持续加大,推出国内首个5000米高海拔机型,海上8MW机组批量交付,13MW抗台风机组完成交付。国内风机销售规模和市场份额持续提升,海外业务发展强劲,收入和新增订单均大幅增长,风机产品盈利能力稳步回升。公司推进智能制造、智能运营和智慧工厂建设,推动AI应用。
风电行业发展趋势如何?
风电行业政策支持力度加大,国内装机量增长迅速,机制电价触底回升。2026年国内风电装机预计95-100GW,明年国内或降至85-90GW。海外交付增长快,公司海外目标聚焦一带一路,暂不布局日韩。埃及工厂锁定2GW订单后推进建设,哈萨克斯坦工厂已投产,为中亚风电市场唯一布局整机厂。研发重心转向海外机型认证及中远海机型,陆上研发投入占比下降。
报告重点分析了哪些方向?
报告重点分析了公司营收、净利润增长及毛利率改善趋势,国内、海外市场发展情况,研发投入及成果,营销服务变革和运营体系标准化,智能制造、智能运营和智慧工厂建设。同时分析了下半年毛利率改善预期,国内风电装机量预测,海外市场布局及工厂建设进展,明年国内风机订单价格及研发方向调整。
当前风电市场现状如何?
当前风电市场呈现国内装机量快速增长、机制电价触底回升的趋势。公司国内风机销售规模和市场份额持续提升,海外业务发展强劲,收入和新增订单均大幅增长。海外市场聚焦一带一路,埃及、哈萨克斯坦工厂建设及投产,推动中亚市场布局。但行业装机存在不及预期的风险,海外市场竞争存在不确定性,风电政策落地节奏或影响项目收益率。
研报提示了哪些风险?
研报提示行业装机不及预期可能影响公司订单增长,海外市场竞争存在不确定性,风电政策落地节奏或影响项目收益率。风机原材料价格波动、汇率变化可能对海外业务毛利率造成一定影响。国内电站收益率仍待改善,需关注公司如何应对这些风险因素。