猜你想问
这份研报主要讲了什么内容?
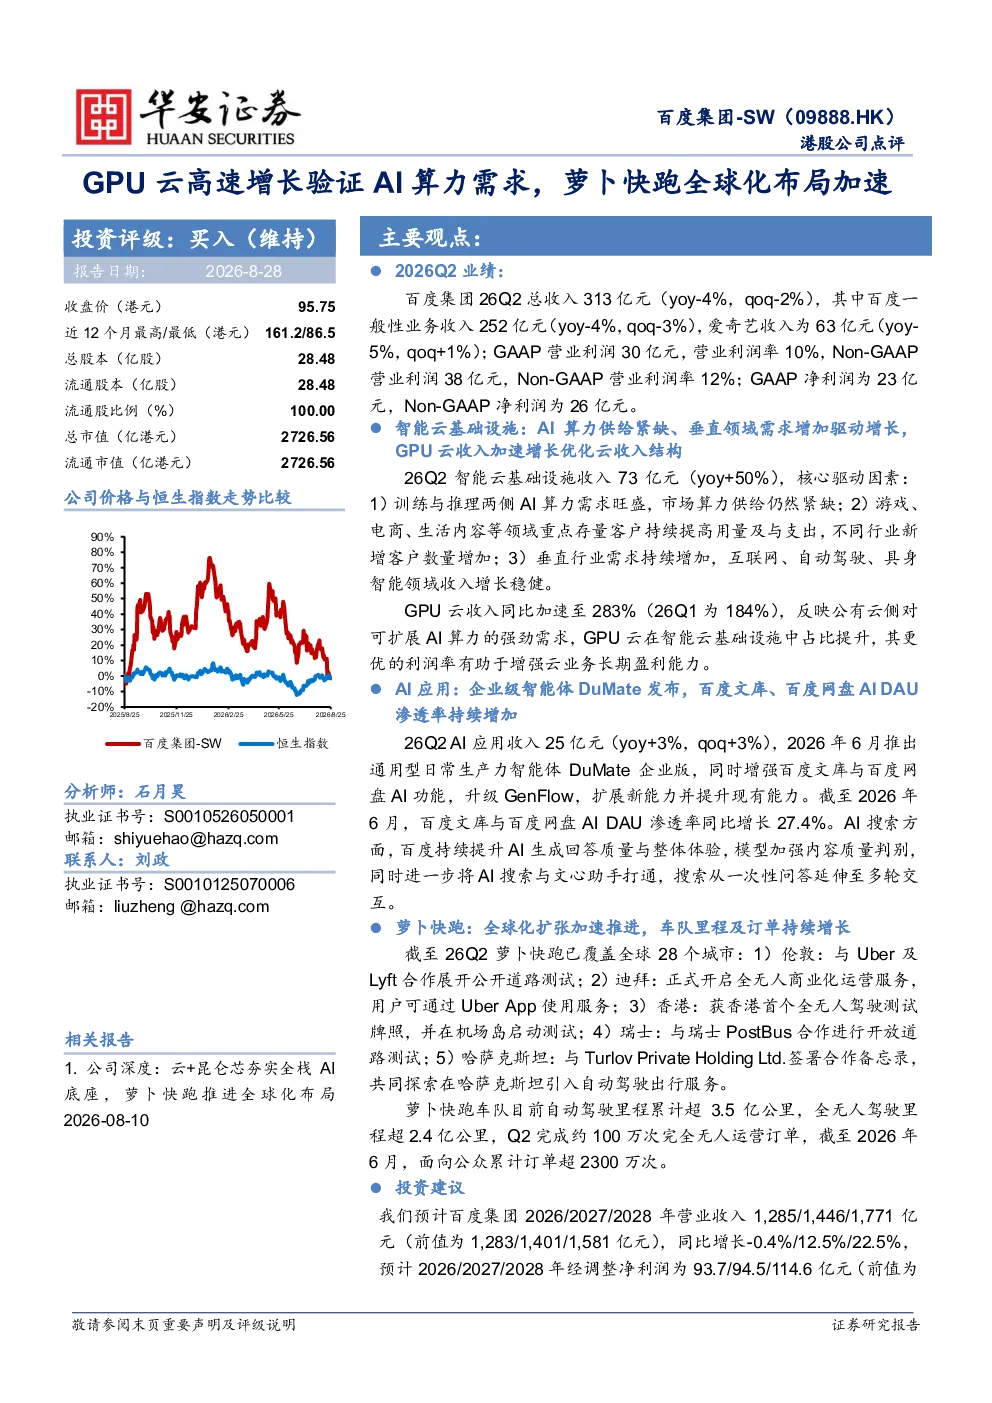
这份研报分析了百度集团2026年第二季度的业绩表现,重点关注了智能云基础设施和AI应用收入增长情况。报告指出,百度智能云基础设施收入同比增长50%,其中GPU云收入同比加速至283%,占比提升,主要得益于AI算力需求旺盛和垂直行业需求增加。AI应用收入同比增长3%,企业级智能体DuMate发布,百度文库与百度网盘AI DAU渗透率同比增长27.4%。此外,萝卜快跑覆盖全球28个城市,Q2完成约100万次完全无人运营订单,累计订单超2300万次。
AI算力需求对行业发展趋势有何影响?
AI算力需求对行业发展趋势具有重要影响。随着AI技术的快速发展,算力成为支撑AI应用的核心基础设施。GPU云等算力服务需求高速增长,验证了AI算力需求的旺盛,推动了相关厂商加速布局。行业竞争加剧,云厂商需要持续提升算力供给能力和技术创新水平,以满足日益增长的AI应用需求。同时,垂直行业对AI算力的需求增加,也促进了AI技术在更多领域的落地和应用。
研报重点分析了哪些方面?
研报重点分析了百度集团的智能云基础设施和AI应用收入增长情况,以及萝卜快跑的全球化布局进展。报告详细解读了百度智能云收入增长的核心驱动因素,包括AI算力需求旺盛和垂直行业需求增加,并分析了GPU云收入加速增长的原因。此外,报告还关注了百度AI应用收入增长情况,以及萝卜快跑在全球的扩张速度和订单完成情况。通过对这些重点方面的分析,报告揭示了百度在AI领域的竞争优势和发展潜力。
当前市场现状如何判断?
当前市场现状显示,AI算力需求旺盛,推动GPU云等算力服务高速增长。云厂商竞争加剧,需要持续提升算力供给能力和技术创新水平。垂直行业对AI算力的需求增加,促进了AI技术在更多领域的落地和应用。同时,AI应用收入增长稳定,企业级智能体等创新产品逐步推出,市场对AI技术的接受度和需求不断提升。萝卜快跑等无人驾驶服务也在加速扩张,市场对AI技术的应用场景不断拓展。
研报提到了哪些风险提示?
研报提到了云厂商行业竞争加剧、资本开支过高、AI研发不及预期、AI Agent商业化落地不及预期等风险提示。云厂商需要应对激烈的市场竞争,提升自身竞争力。高资本开支可能导致盈利压力增加,需要合理控制成本。AI研发不及预期可能影响产品竞争力,需要持续投入研发。AI Agent商业化落地不及预期可能影响收入增长,需要探索有效的商业化路径。这些风险提示提醒投资者关注行业发展趋势和潜在挑战。