猜你想问
古茗2026年半年报核心数据表现如何?
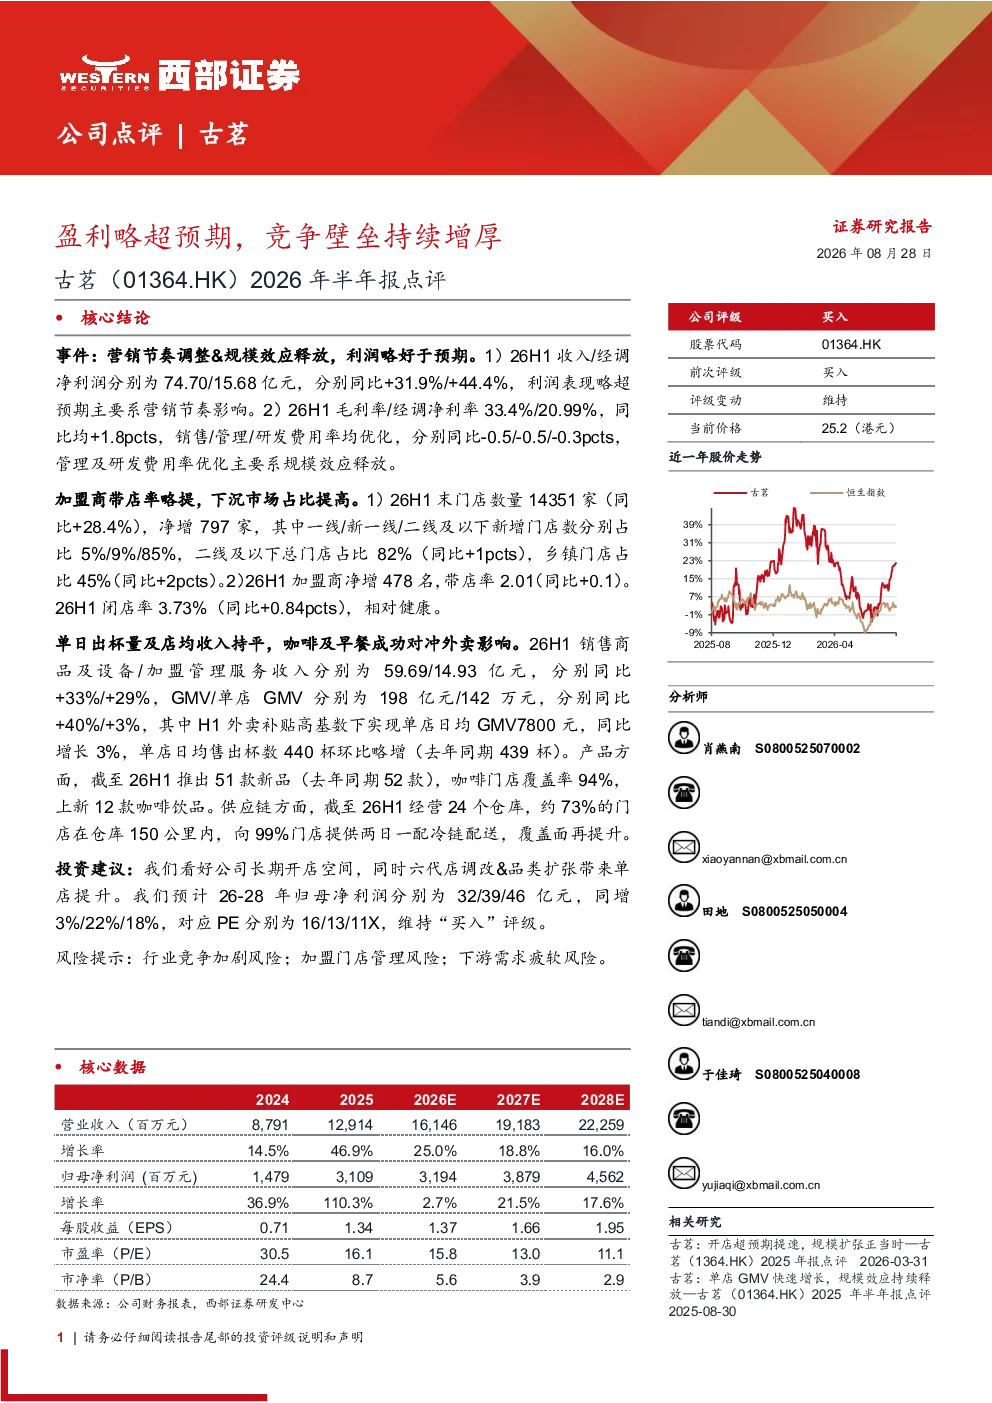
古茗2026年半年报显示,公司盈利略超预期,主要得益于营销节奏调整和规模效应释放。经调净利润同比增长44.4%,达到15.68亿元;收入同比增长31.9%,达到74.70亿元。毛利率和经调净利率均提升1.8个百分点,分别达到33.4%和20.99%。销售、管理和研发费用率均有所优化,管理及研发费用率优化主要源于规模效应。
古茗2026年半年报中门店扩张和加盟商发展情况怎样?
古茗2026年半年报显示,截至2026年6月30日,门店总数达到14351家,同比增长28.4%,净增797家。其中,二线及以下城市新增门店占比85%,乡镇门店占比45%,下沉市场占比持续提高。加盟商净增478名,带店率提升至2.01,同比增加0.1。闭店率为3.73%,相对健康。单日出杯量和店均收入保持稳定。外卖补贴高基数下,单店日均GMV达到7800元,同比增长3%,单店日均售出杯数略增至440杯。
古茗2026年半年报中产品创新与供应链能力有何亮点?
古茗2026年半年报显示,截至2026年6月,推出51款新品,咖啡门店覆盖率94%,上新12款咖啡饮品。供应链方面,经营24个仓库,约73%的门店在仓库150公里内,向99%的门店提供两日一配冷链配送,覆盖面进一步提升。这些举措有助于提升产品竞争力和供应链效率。
古茗2026年半年报对行业发展趋势有何启示?
古茗2026年半年报显示,公司通过下沉市场扩张和产品创新,持续提升竞争力。报告指出,二线及以下城市新增门店占比85%,下沉市场占比持续提高,表明行业趋势向更广泛的市场渗透。同时,新品推出和供应链优化也反映了行业对产品多样化和效率提升的需求。
古茗2026年半年报提示的主要风险有哪些?
古茗2026年半年报提示的主要风险包括行业竞争加剧、加盟门店管理以及下游需求疲软。行业竞争加剧可能导致市场份额争夺加剧,加盟门店管理问题可能影响运营效率,而下游需求疲软则可能影响整体销售表现。这些风险需要公司持续关注和应对。
你可能感兴趣
2026年半年报点评:Q2业绩超市场预期,工业配套电源+储能高增,盈利能力持续提升
机械设备东吴证券2026-08-12
古茗(01364.HK)2025年中期业绩点评:业绩超预期,门店扩张与单店经营提升
东吴证券2025-08-27
华阳集团2026年半年报点评:收入和利润高增,略超预期,Q2业绩增长提速
东吴证券2026-08-25
2026年半年报点评:格林布什盈利弹性释放,SQM投资收益增厚
基础化工东吴证券2026-08-28
2026年半年报点评线上及成镜业务驱动增长,毛利率改善增厚盈利
国泰海通证券2026-09-03
2018年半年报点评:业绩略超预期,精细化运营铸就高成长壁垒
公用事业国信证券2018-08-13
2023年半年报点评:扣非利润略超预期,新能源领域高增持续
电子设备东吴证券2023-07-27
2024年半年报点评:盈利能力持续提升,业绩略超市场预期
电气设备东吴证券2024-08-20
2026年半年报点评:钼业务收购落地增厚利润,锂业务弹性持续释放
有色金属东吴证券2026-08-27
古茗(01364.HK)2025 年报点评
华创证券2026-03-31