猜你想问
这份报告的核心内容是什么?
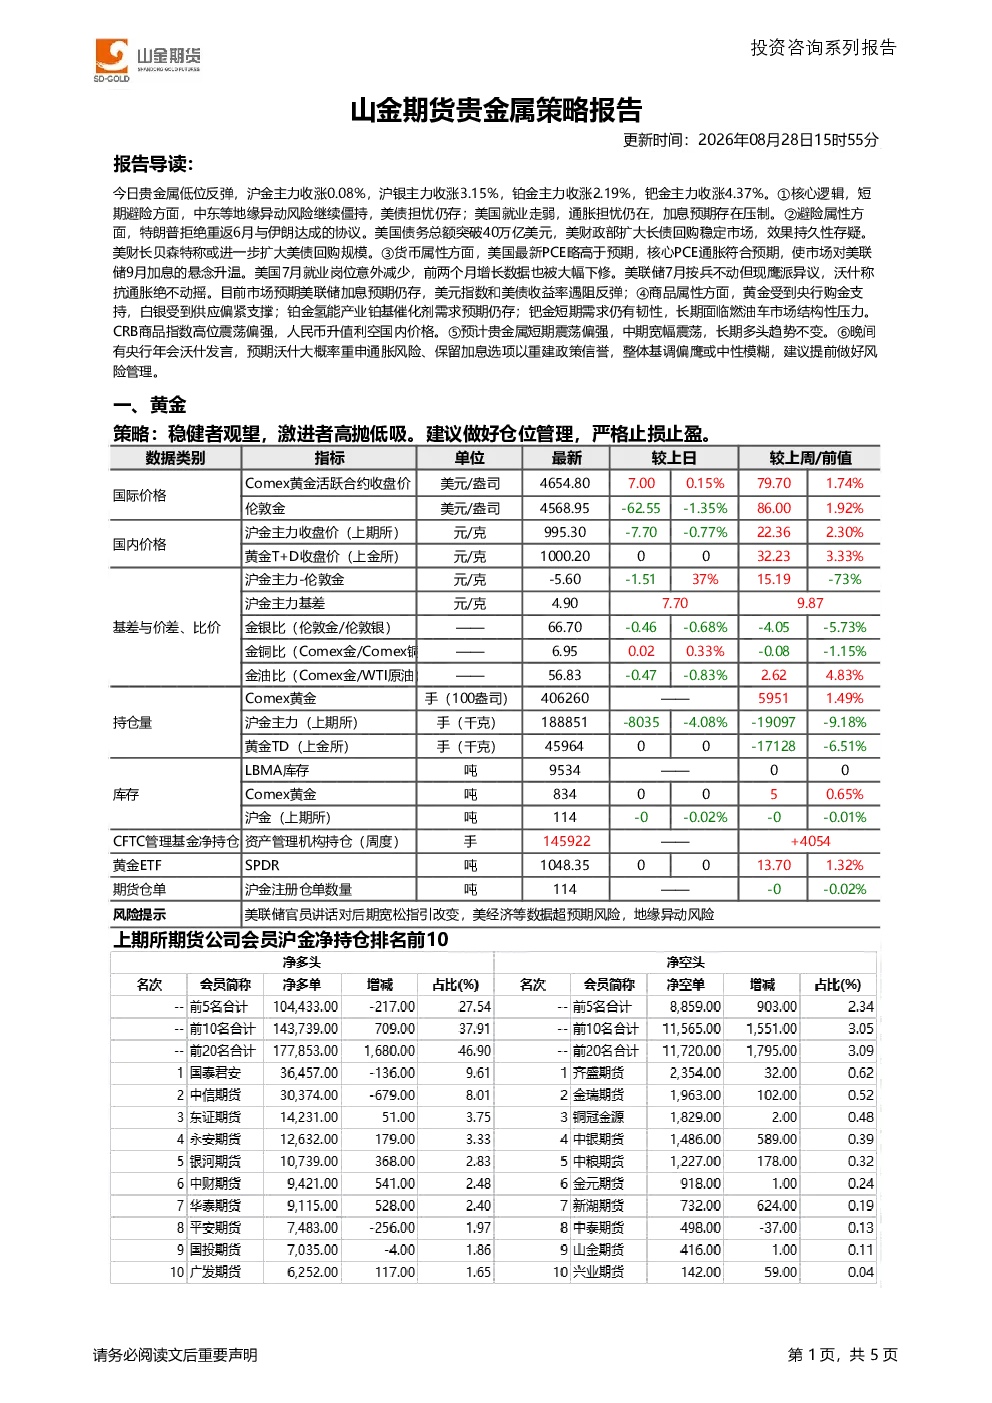
本报告分析了贵金属的短期避险属性、货币属性和商品属性。短期来看,中东地缘政治风险和美债担忧支撑避险需求,美国就业走弱压制加息预期。美联储最新PCE数据略高于预期,市场加息预期升温,但7月就业数据意外减少,美联储鹰派态度明确,加息预期仍存。商品属性方面,黄金受央行购金支持,白银因供应偏紧而受益,铂金受益于氢能产业铂基催化剂需求,钯金短期需求韧性但长期面临燃油车市场压力。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势呈现短期震荡偏强、中期宽幅震荡、长期多头趋势不变的特点。短期受地缘政治和美债担忧影响,中期市场将经历宽幅波动,长期来看,贵金属的避险和商品属性将支撑其价值。央行购金、供应紧缩、氢能产业需求等因素将利好部分品种,但需关注美元指数和美债收益率走势,以及人民币升值对国内价格的影响。
报告中重点分析了哪些贵金属品种?
报告中重点分析了黄金、白银、铂金和钯金四种贵金属品种。黄金受央行购金支持,具有较强避险属性;白银因供应偏紧而受益,价格表现将受供需关系影响;铂金受益于氢能产业铂基催化剂的需求预期,长期发展潜力较大;钯金短期需求韧性,但长期面临燃油车市场替代的压力。各品种需结合自身属性和市场环境进行综合判断。
当前贵金属市场处于什么状态?
当前贵金属市场处于短期震荡偏强、中期宽幅震荡、长期多头趋势不变的状态。受地缘政治、美债担忧、美联储加息预期等多重因素影响,市场波动性增加。黄金、白银、铂金和钯金各品种表现各异,黄金和白银受益于避险和供应因素,铂金和钯金则需关注产业需求变化。市场整体呈现高位震荡偏强的态势,但需关注宏观经济和货币政策变化带来的影响。
投资贵金属需注意哪些风险?
投资贵金属需注意多重风险。首先,地缘政治风险和美债担忧可能引发市场短期波动;其次,美联储货币政策变化将直接影响贵金属价格,需关注加息预期和实际政策走向;再次,人民币升值可能利空国内贵金属价格;此外,各品种的供需关系变化也会影响价格表现,如白银的供应紧缩、铂金的氢能产业需求、钯金的燃油车市场压力等。投资者需结合市场动态和自身风险承受能力进行投资决策。