猜你想问
科顺股份2026年中报核心内容是什么?
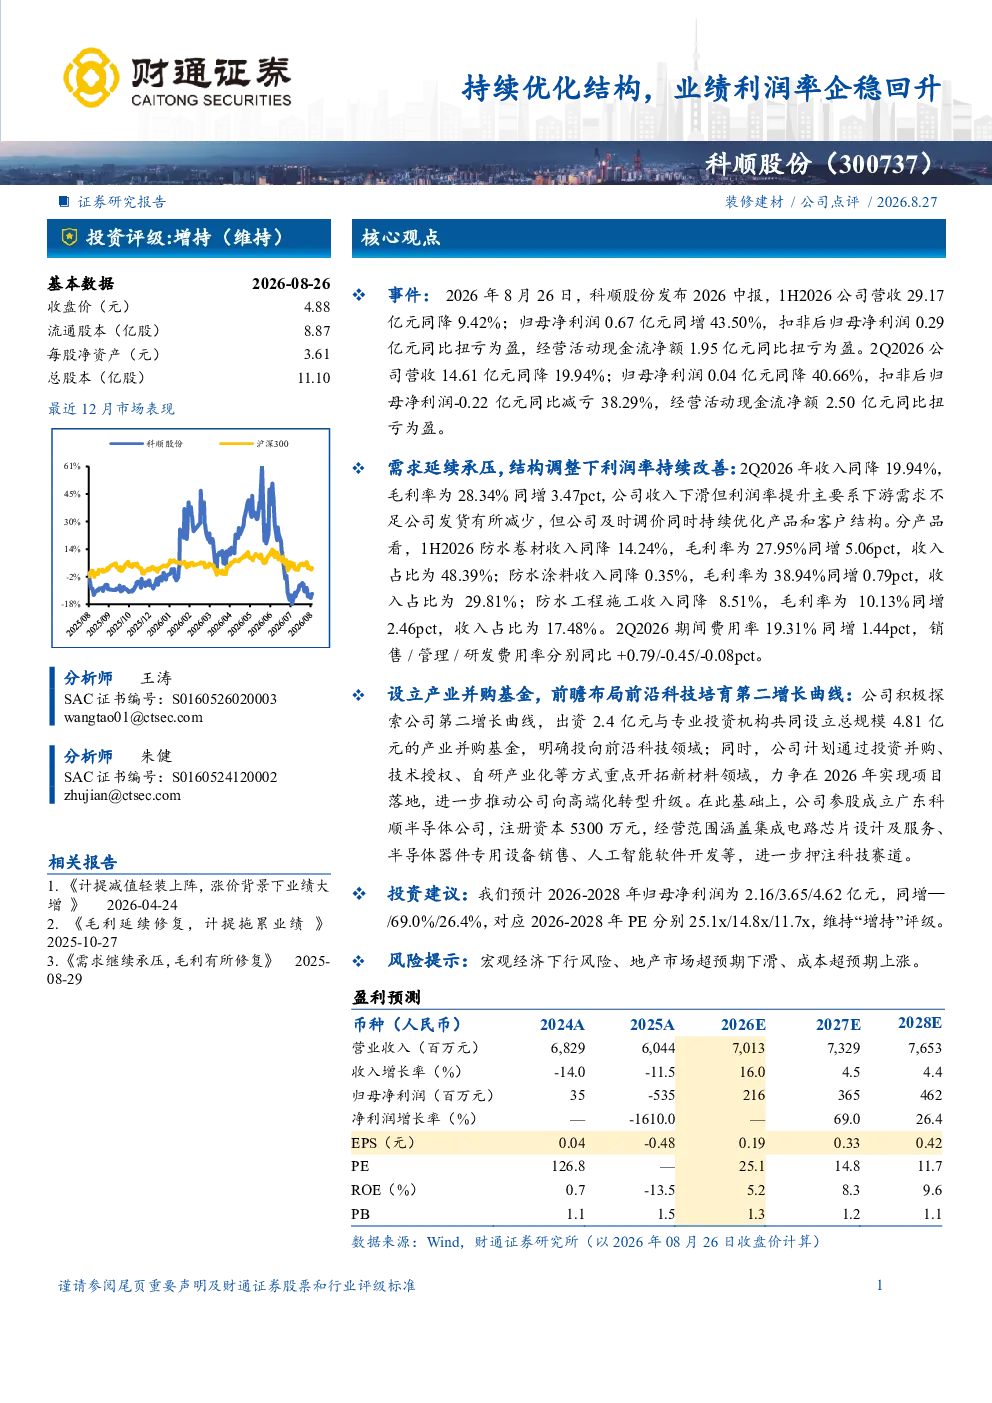
科顺股份2026年中报显示,公司营收同降9.42%至29.17亿元,但归母净利润同增43.50%至0.67亿元,扣非后扭亏为盈,经营活动现金流净额同比扭亏。2Q2026营收同降19.94%至14.61亿元,归母净利润同降40.66%至0.04亿元,但扣非后减亏38.29%,经营活动现金流净额同比扭亏。公司通过结构调整和产品优化,实现利润率持续改善,毛利率提升主要得益于下游需求不足导致的发货减少和及时调价。分产品看,防水卷材、防水涂料和防水工程施工收入占比分别为48.39%、29.81%和17.48%,毛利率分别提升5.06pct、0.79pct和2.46pct。
防水行业发展趋势如何?
科顺股份2026年中报显示,公司通过结构调整和产品优化,实现利润率持续改善,毛利率提升主要得益于下游需求不足导致的发货减少和及时调价。分产品看,防水卷材、防水涂料和防水工程施工收入占比分别为48.39%、29.81%和17.48%,毛利率分别提升5.06pct、0.79pct和2.46pct。这表明防水行业正通过产品创新和成本控制提升盈利能力,但下游需求波动仍是主要挑战。公司设立产业并购基金,明确投向前沿科技领域,计划通过投资并购、技术授权等方式开拓新材料领域,进一步押注科技赛道,反映行业向高附加值新材料方向转型。
研报重点分析了科顺股份的哪些方面?
研报重点分析了科顺股份2026年中报业绩表现,特别是营收微降但扣非净利润扭亏为盈的亮点,以及毛利率提升背后的原因。报告还关注公司通过产品结构优化提升盈利能力的举措,如防水卷材、防水涂料和防水工程施工毛利率分别提升5.06pct、0.79pct和2.46pct。此外,报告重点提及公司设立产业并购基金投向前沿科技领域,以及参股成立广东科顺半导体公司押注科技赛道的战略布局,显示公司正积极拓展新材料和半导体器件相关业务。
当前防水行业市场现状如何?
科顺股份2026年中报显示,防水行业面临下游需求不足的挑战,公司营收同降9.42%至29.17亿元,但通过及时调价和产品优化实现毛利率提升。防水卷材、防水涂料和防水工程施工毛利率分别提升5.06pct、0.79pct和2.46pct,反映行业在需求压力下仍通过成本控制和产品创新提升竞争力。期间费用率19.31%,销售/管理/研发费用率分别同比+0.79/-0.45/-0.08pct,显示公司正优化费用结构。但行业整体仍受地产市场波动影响,需关注宏观经济和地产市场超预期下滑风险。
研报提示了哪些风险?
研报提示科顺股份面临的主要风险包括宏观经济下行风险、地产市场超预期下滑风险和成本超预期上涨风险。宏观经济下行可能影响地产投资和防水材料需求,而地产市场超预期下滑将直接冲击公司主营业务。成本超预期上涨则可能侵蚀利润空间。此外,公司新设产业并购基金和参股半导体业务存在投资不确定性,需关注项目落地效果和科技赛道竞争风险。这些风险需结合行业周期和公司战略布局综合评估。