猜你想问
这份研报的核心内容是什么?
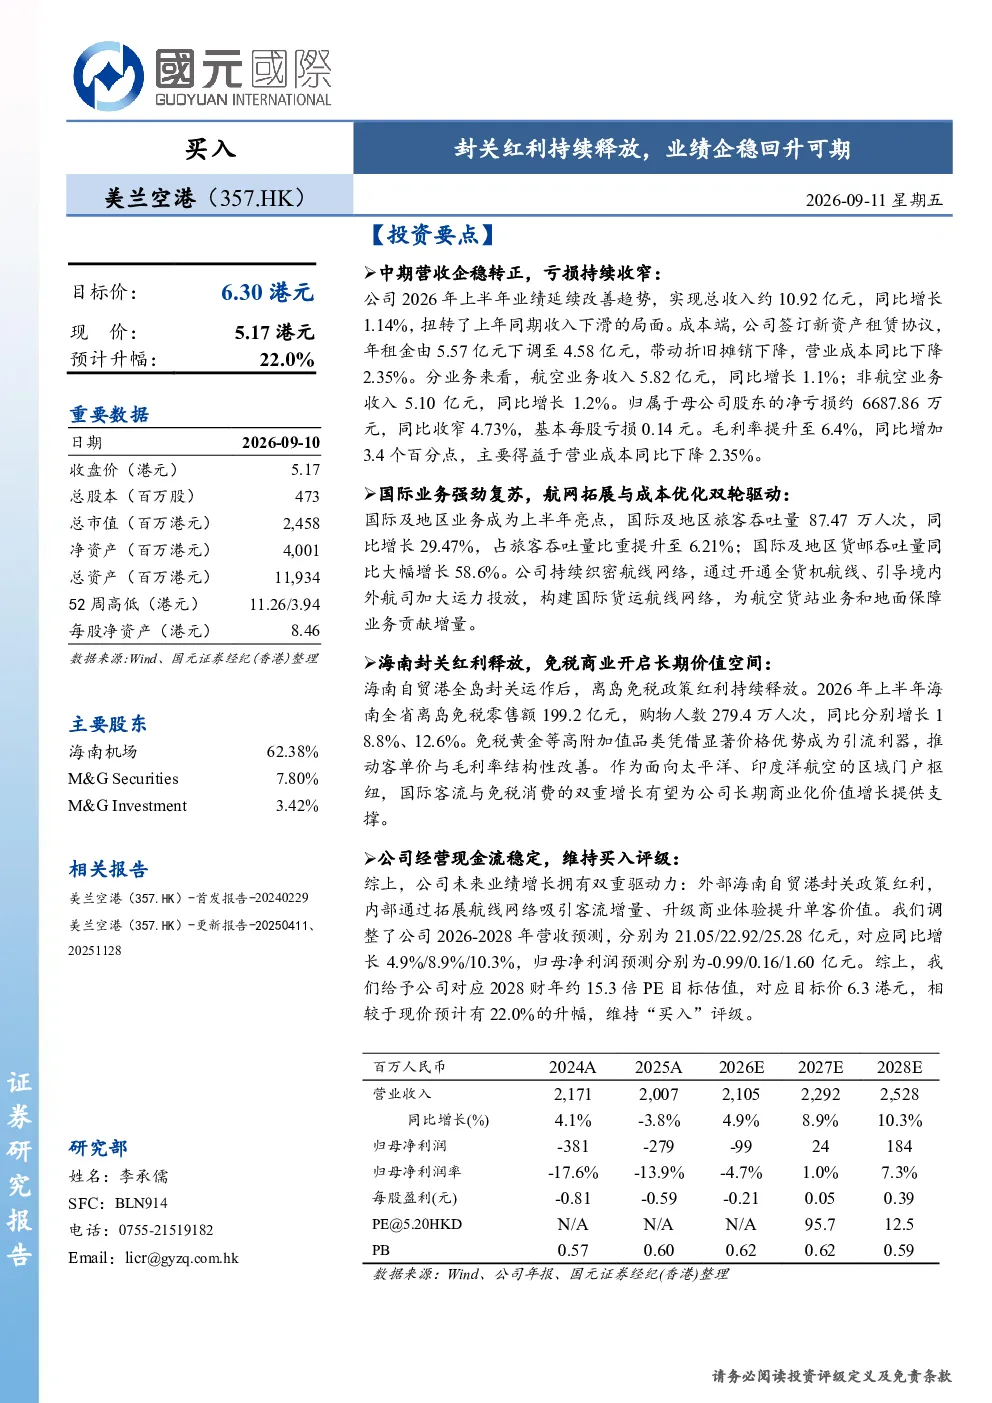
这份研报的核心内容是分析美兰空港2026年上半年的业绩表现及未来增长潜力。报告指出公司营收企稳转正,亏损持续收窄,总收入约10.92亿元,同比增长1.14%。主要得益于新资产租赁协议下年租金下调,营业成本同比下降2.35%。国际业务强劲复苏,国际旅客吞吐量同比增长29.47%,货邮吞吐量同比增长58.6%。海南自贸港封关红利释放,离岛免税零售额同比增长18.8%,购物人数同比增长12.6%,推动客单价与毛利率结构性改善。
海南自贸港的赛道发展趋势如何?
海南自贸港的赛道发展趋势积极。全岛封关运作后,离岛免税政策红利持续释放,2026年上半年海南全省离岛免税零售额199.2亿元,同比增长18.8%;购物人数279.4万人次,同比增长12.6%。免税高附加值品类推动客单价与毛利率结构性改善,展现出长期价值空间。政策红利带动航空货运、地面保障、免税商业等多领域增长,为海南空港及关联企业带来发展机遇。
报告重点分析了哪些方向?
报告重点分析了美兰空港的业绩恢复情况及增长驱动力。首先,分析了公司中期营收企稳转正,亏损收窄的具体数据,包括收入、成本、毛利率等关键指标。其次,聚焦国际业务复苏,特别是国际旅客吞吐量与货邮吞吐量的显著增长。再次,深入探讨了海南封关红利对免税业务的推动作用,包括离岛免税零售额、购物人数及客单价的提升。最后,结合政策与市场环境,展望了公司未来通过拓展航线网络、升级商业体验等内部措施的增长潜力。
当前美兰空港的市场现状如何?
当前美兰空港的市场现状呈现企稳回升态势。2026年上半年,公司扭转了上年同期收入下滑的局面,实现营收同比增长1.14%,达到约10.92亿元。亏损持续收窄,基本每股亏损0.14元,毛利率提升至6.4%。国际业务表现亮眼,旅客与货邮吞吐量均实现高速增长。受益于海南自贸港封关政策,免税业务成为重要增长点,离岛免税零售额与购物人数均显著提升,显示出公司经营状况的改善与市场认可度的提高。
研报提示了哪些风险?
研报提示了三项主要风险:首先,海南自贸港政策落地可能不及预期,影响离岛免税政策的实际效果与市场反应。其次,宏观经济下行可能导致旅客吞吐量不及预期,对航空及旅游相关业务造成压力。第三,免税消费恢复可能不及预期,受消费者信心、消费能力等因素影响,免税业务的高增长态势或面临挑战。这些风险需关注,但报告同时指出政策红利与业务复苏的积极因素,维持对公司的长期关注。