猜你想问
温氏股份2026年半年度报告核心内容是什么?
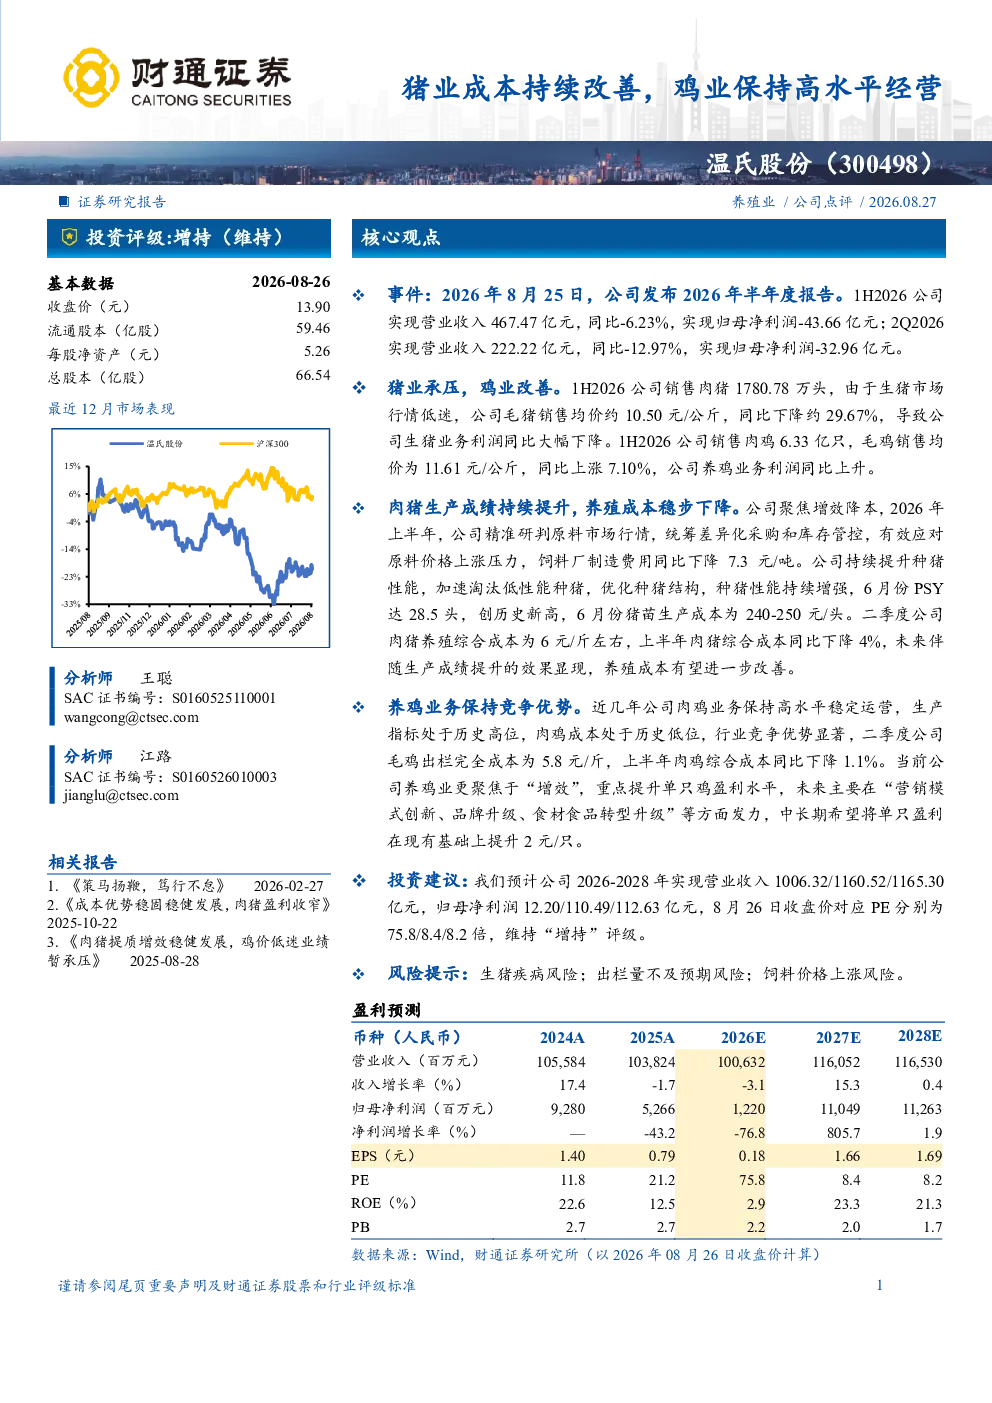
温氏股份2026年半年度报告显示,公司猪业受市场行情低迷影响承压,鸡业保持高水平经营。公司聚焦增效降本,猪业生产成绩持续提升,养殖成本稳步下降;鸡业保持竞争优势,聚焦“增效”,未来希望提升单只鸡盈利水平。报告还披露了公司2026年H1及Q2的基本财务数据,包括营业收入、归母净利润等关键指标。
当前畜牧业赛道发展趋势如何?
当前畜牧业赛道中,猪业面临市场行情波动带来的挑战,但行业正通过提升生产效率、优化成本控制来应对。鸡业则保持稳定增长,凭借高生产指标和低成本优势,展现出较强的行业竞争力。未来,行业整合、品牌化、食品深加工等方向将成为重要发展趋势。
温氏股份报告重点分析了哪些经营方向?
温氏股份报告重点分析了猪业和鸡业的经营情况。猪业方面,报告关注生产成绩提升和养殖成本下降,如PSY创历史新高、肉猪综合成本同比下降等。鸡业方面,报告强调其高水平稳定运营,以及通过营销模式创新、品牌升级、食材食品转型升级等方式提升单只盈利的规划。
当前温氏股份的市场表现如何?
温氏股份2026年H1业绩承压,营业收入同比下滑6.23%,归母净利润为-43.66亿元。但猪业生产指标持续改善,鸡业盈利能力增强。公司整体仍处于调整期,但通过成本控制和业务优化,未来有望逐步恢复增长。目前市场对其PE估值处于较高水平,需关注后续业绩改善情况。
温氏股份研报存在哪些风险提示?
温氏股份研报提示的主要风险包括:生猪疾病风险,如非洲猪瘟等可能对猪业造成冲击;出栏量不及预期风险,市场供需变化可能导致销售压力增大;饲料价格上涨风险,饲料成本是养殖成本的重要构成部分,价格波动直接影响盈利能力。此外,行业政策变化也可能带来不确定性。
你可能感兴趣
半年报点评:猪业成本保持领先,鸡价触底反弹可期
农林牧渔国盛证券2025-08-28
温氏业绩预告点评:猪鸡规模保持扩张,成本持续下降
农林牧渔太平洋证券2026-02-07
公司简评报告:上半年实现扭亏,猪鸡成本持续改善
农林牧渔东海证券2024-07-24
公司简评报告:猪鸡成本持续改善,一季度扭亏为盈
农林牧渔东海证券2024-04-23
公司简评报告:猪鸡出栏稳健增长,经营效率持续改善
东海证券2023-04-27
Q2扭亏为盈经营改善,猪鸡共振可期
国盛证券2022-08-05
猪鸡成本均降,下半年业绩有望进一步改善
农林牧渔中邮证券2023-08-31
生猪养殖成本改善显著,猪鸡共振可期
中泰证券2022-08-18
经营显著改善,猪鸡共振进行时
农林牧渔国盛证券2022-08-20
公司信息更新报告:生猪成本下降出栏稳增,黄鸡经营稳健保持盈利
农林牧渔开源证券2024-05-02