猜你想问
龙佰集团2026年中报核心数据有哪些?
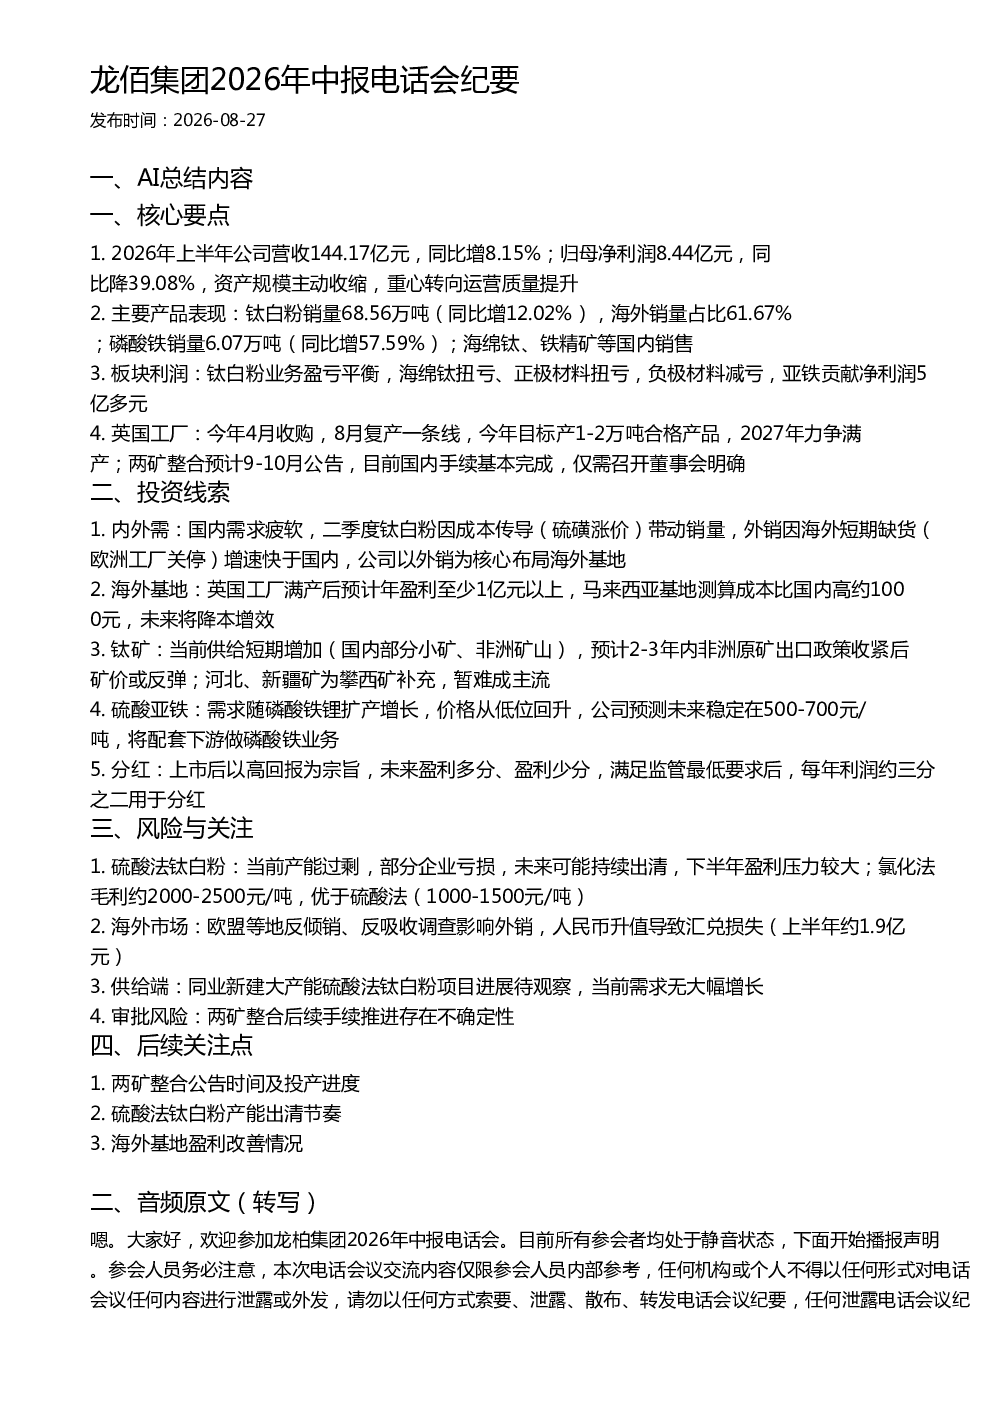
2026年上半年公司营收144.17亿元,同比增8.15%;归母净利润8.44亿元,同比降39.08%。钛白粉销量68.56万吨(同比增12.02%),海外销量占比61.67%;磷酸铁销量6.07万吨(同比增57.59%)。硫酸亚铁贡献净利润5亿多元,钛白粉业务盈亏平衡,海绵钛、正极材料扭亏,负极材料减亏。英国工厂今年4月收购,8月复产一条线,目标产1-2万吨合格产品,2027年力争满产。
龙佰集团钛行业发展趋势如何?
硫酸法钛白粉产能过剩,部分企业亏损,未来可能持续出清。氯化法毛利约2000-2500元/吨,优于硫酸法(1000-1500元/吨)。国内需求疲软,外销因海外短期缺货增速快于国内。非洲原矿出口政策收紧后矿价或反弹,河北、新疆矿为攀西矿补充,暂难成主流。硫酸亚铁需求随磷酸铁锂扩产增长,价格从低位回升,未来稳定在500-700元/吨。
龙佰集团报告重点分析方向是什么?
报告重点分析公司内外需表现,海外基地(英国、马来西亚)盈利改善潜力,钛矿供给变化及价格趋势,硫酸亚铁配套磷酸铁业务发展,以及分红政策。关注英国工厂满产后年盈利至少1亿元以上,马来西亚基地降本增效,两矿整合推进,硫酸法钛白粉产能出清节奏。
龙佰集团当前市场现状如何?
国内需求疲软,二季度钛白粉因成本传导(硫磺涨价)带动销量。海外短期缺货(欧洲工厂关停)支撑外销增速,公司以外销为核心布局海外基地。硫酸法钛白粉产能过剩,部分企业亏损,下半年盈利压力较大。同业新建大产能硫酸法钛白粉项目进展待观察,当前需求无大幅增长。人民币升值导致汇兑损失约1.9亿元。
龙佰集团研报有哪些风险提示?
硫酸法钛白粉产能过剩可能持续出清,下半年盈利压力较大。欧盟等地反倾销、反吸收调查影响外销,人民币升值导致汇兑损失。同业新建大产能硫酸法钛白粉项目进展待观察。两矿整合后续手续推进存在不确定性。需关注两矿整合公告时间及投产进度,硫酸法钛白粉产能出清节奏,海外基地盈利改善情况。