猜你想问
乙烯行业最新市场行情如何?
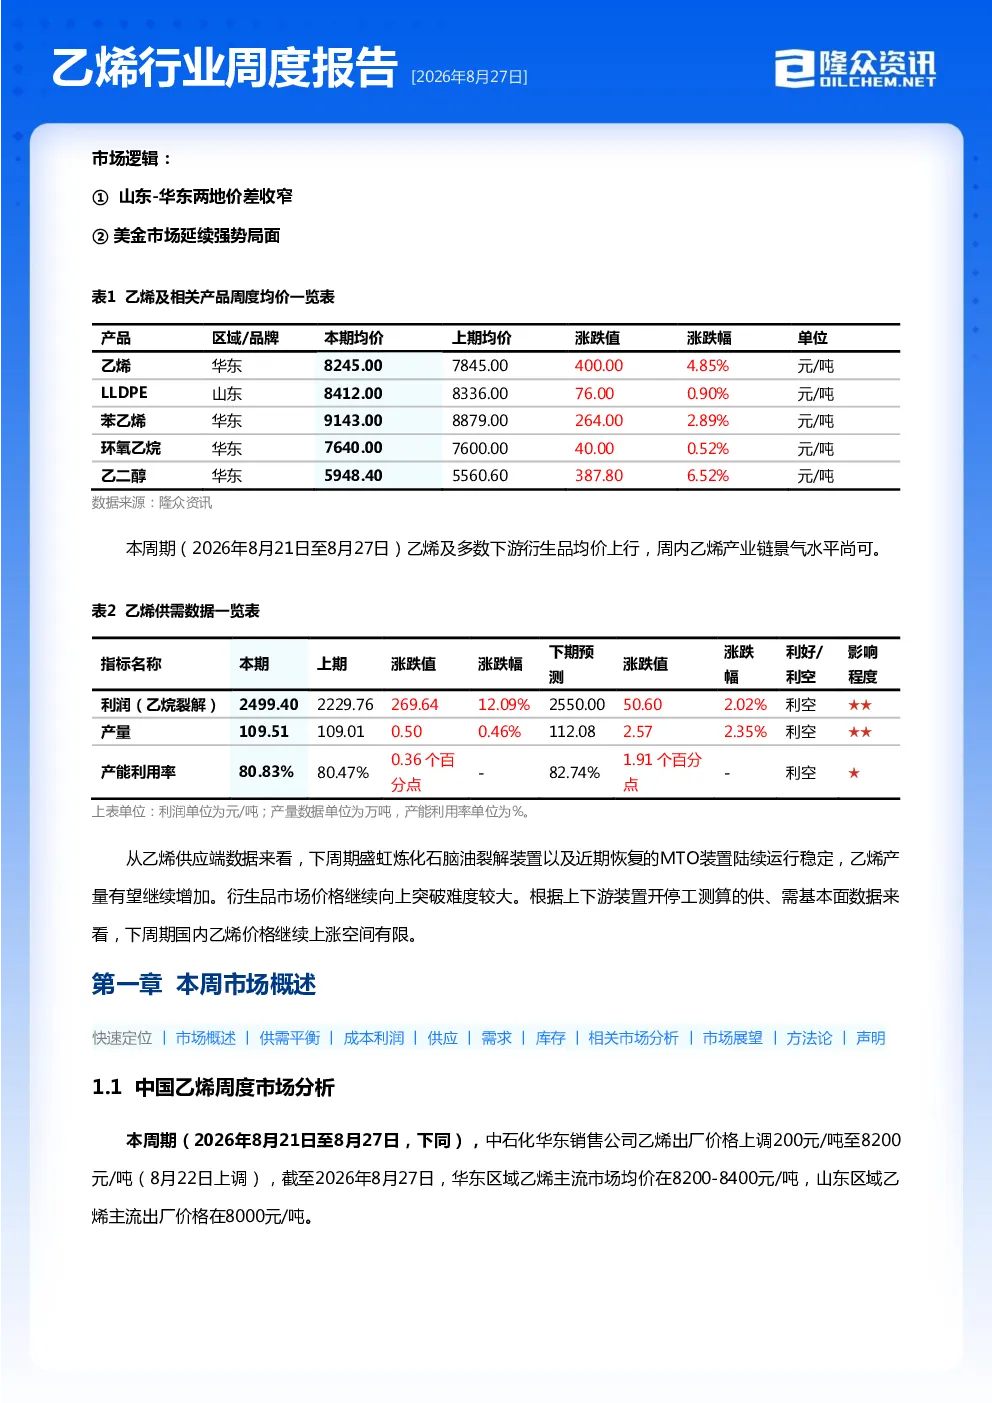
本周(2026年8月21日至8月27日)国内乙烯市场价格上行,华东区域乙烯主流市场均价在8200-8400元/吨,山东区域乙烯主流出厂价格在8000元/吨。乙烯产业链景气水平尚可,但多数下游衍生品市场价格向上突破难度较大。供应端,盛虹炼化等装置运行稳定,乙烯产量有望继续增加;需求端,乙二醇类衍生品对乙烯需求增加明显。下周关注国内MTO装置重启情况。
乙烯行业供需关系有何变化?
本周期乙烯供应量及需求量均上涨,供需差由上期的3.99万吨缩小至2.51万吨。供应端,盛虹炼化等装置运行稳定,乙烯产量有望继续增加;需求端,乙二醇类衍生品对乙烯需求增加明显。下周期预计供应量及需求量均会增加,但供应增加可能更为明显,供需差或持续扩大。
乙烯行业成本利润情况如何?
石脑油裂解装置成本抬升,但乙烯涨幅高于原料石脑油,盈利偏宽;MTO工艺受甲醇价格上涨影响,利润压缩明显;乙烷裂解装置盈利水平同步上升。本周期乙烯衍生品盈利均有不同程度下滑,其中乙二醇盈利上涨最为明显。下周需关注MTO装置重启对利润的影响。
乙烯行业当前市场表现如何?
本周乙烯产量109.51万吨,较上周增加0.50万吨,主要来自个别裂解负荷恢复。主力下游苯乙烯产量下滑,环氧乙烷产量上涨。国际油价冲高回落,均价上涨;国内聚乙烯、苯乙烯、环氧乙烷、PVC、乙二醇市场价格涨跌互现,整体呈现宽幅震荡特征。下周汽运推涨空间有限,船运市场仍将表现坚挺。
乙烯行业投资需关注哪些风险?
下周需关注国内MTO装置重启情况,该部分供应变化可能对乙烯价格产生较大影响。同时,苯乙烯以及环氧乙烷类衍生品负荷波动及外采节奏也将影响乙烯需求。此外,国际油价波动及国内聚乙烯、苯乙烯等下游产品价格变化也可能对乙烯市场产生影响。
你可能感兴趣
乙烯行业周度报告
基础化工隆众资讯2026-06-18
乙烯行业周度报告
基础化工隆众资讯2026-06-11
醋酸乙烯市场周度报告
隆众资讯2019-12-13
纯苯&苯乙烯周度思考第155期:乙烯价格持续回落,苯乙烯非一体化装置利润由负转正
中泰期货2026-06-06
化工行业周度观点22W32:TDI、醋酸乙烯价差涨幅居前,工业硅价格或继续上涨
基础化工中泰证券2022-08-14
万华化学基本面周度动态跟踪:BC公司TDI、MDI装置检修,乙烯装置恢复生产
基础化工华安证券2023-07-17
中泰化工周度观点23W6:中石化新增百万吨乙烯项目,加快炼化一体化产业链整合
基础化工中泰证券2023-02-11
中泰化工周度观点22W34:新能源景气拉动需求,原料乙烯焦油乘上快车道
基础化工中泰证券2022-08-28
中泰化工周度观点22W25:万华集资助力大乙烯项目,供需缺口支撑油价高位震荡
基础化工中泰证券2022-06-26
中泰化工周度观点23W5:海南百万吨乙烯试车成功,未来带动千亿下游市场
基础化工中泰证券2023-02-05