猜你想问
口子窖2026年中报核心内容是什么?
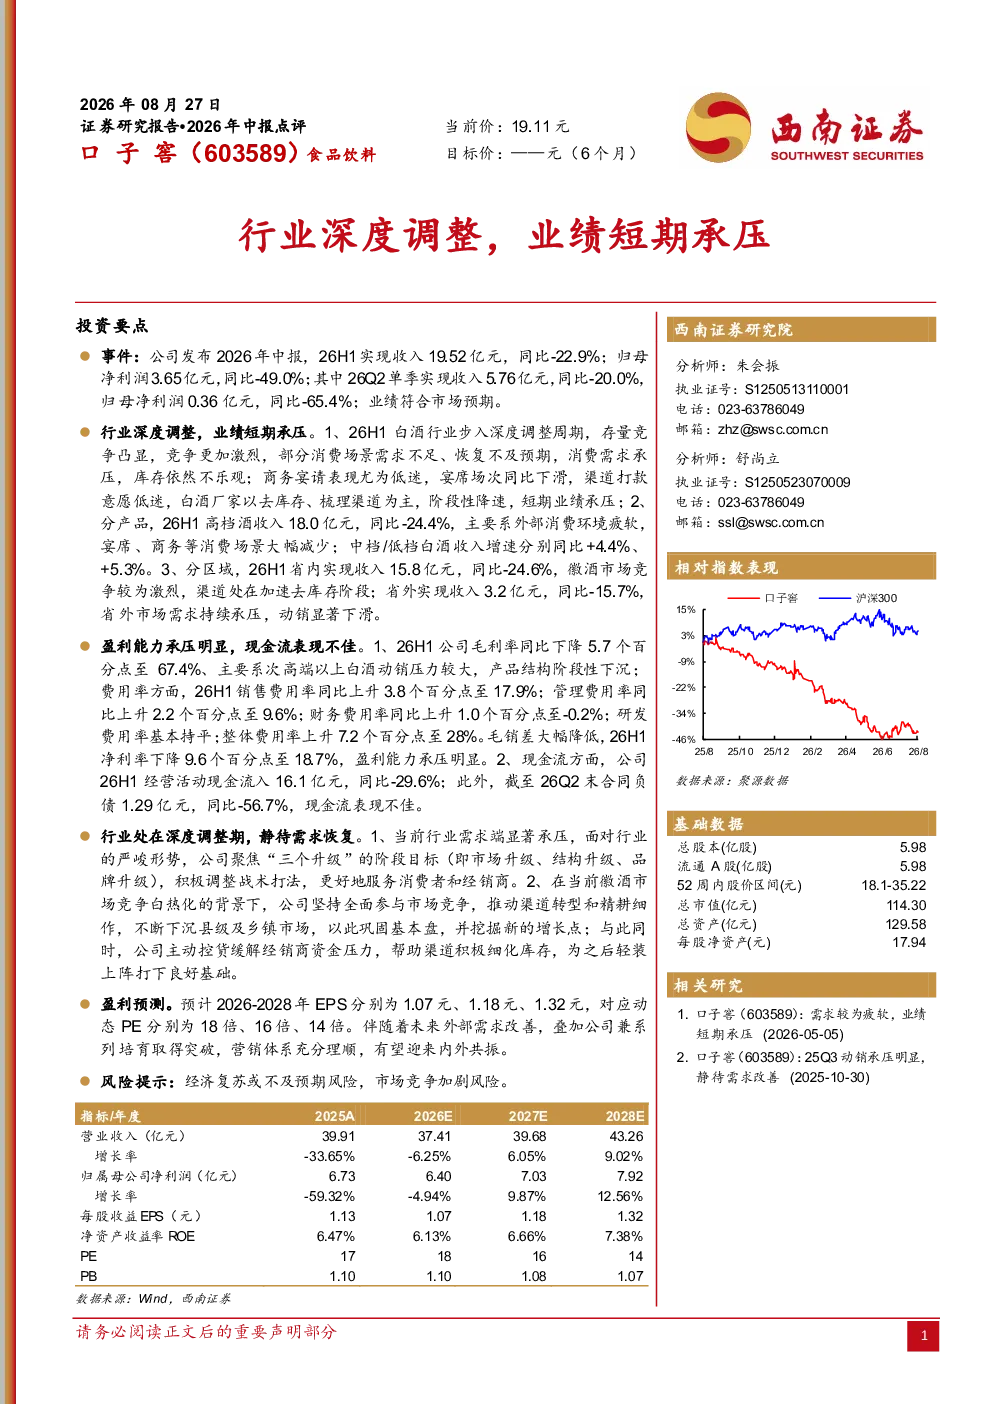
西南证券研究院发布口子窖(603589)2026年中报点评,指出公司业绩短期承压。26H1实现收入19.52亿元,同比-22.9%;归母净利润3.65亿元,同比-49.0%。行业深度调整,竞争激烈,消费需求疲软,库存压力较大,商务宴请表现低迷。分产品,高档酒收入18.0亿元,同比-24.4%;中档/低档白酒收入增速分别同比+4.4%、+5.3%。分区域,省内收入15.8亿元,同比-24.6%;省外收入3.2亿元,同比-15.7%。盈利能力承压,毛利率下降5.7个百分点至67.4%,净利率下降9.6个百分点至18.7%,费用率上升7.2个百分点至28%。现金流不佳,26H1经营活动现金流入16.1亿元,同比-29.6%;合同负债1.29亿元,同比-56.7%
白酒行业未来发展趋势如何?
白酒行业目前处于深度调整期,竞争加剧,消费需求疲软,库存压力较大,商务宴请表现低迷。未来随着经济复苏和消费需求改善,行业有望迎来转机。公司聚焦“三个升级”,调整战术,推动渠道转型,下沉市场,缓解经销商压力。分产品看,高档酒收入仍占主导但增速放缓,中低档酒增长较快。分区域看,省内市场压力较大,省外市场增速相对较慢。整体而言,行业未来需关注消费需求恢复情况和竞争格局变化
研报对口子窖的重点分析方向有哪些?
研报对口子窖的重点分析方向包括:业绩表现,26H1收入19.52亿元,同比-22.9%;归母净利润3.65亿元,同比-49.0%。产品结构,高档酒收入18.0亿元,同比-24.4%;中档/低档白酒收入增速分别同比+4.4%、+5.3%。区域结构,省内收入15.8亿元,同比-24.6%;省外收入3.2亿元,同比-15.7%。盈利能力,毛利率67.4%,净利率18.7%,费用率28%。现金流,26H1经营活动现金流入16.1亿元,同比-29.6%。公司战略,聚焦“三个升级”,调整战术,推动渠道转型,下沉市场
当前白酒市场现状如何判断?
当前白酒市场处于深度调整期,行业竞争激烈,消费需求疲软,库存压力较大,商务宴请表现低迷。公司业绩短期承压,但分产品看,中低档白酒增长较快,显示消费升级趋势有所放缓。区域结构上,省内市场压力较大,省外市场增速相对较慢。盈利能力承压,毛利率和净利率均有所下降,费用率上升。现金流不佳,经营活动现金流入同比减少。整体看,市场处于调整期,但未来随着经济复苏和消费需求改善,有望迎来转机
研报提示的主要风险有哪些?
研报提示的主要风险包括:经济复苏不及预期,可能导致消费需求持续疲软,影响行业整体表现。市场竞争加剧,行业集中度提升,可能导致价格战和利润率下降。公司战略调整效果不及预期,渠道转型和下沉市场开拓可能面临挑战。现金流不佳,若持续恶化可能影响公司运营和投资能力。此外,原材料成本上升和汇率波动也可能对公司经营造成影响