猜你想问
鸿路钢构中报核心数据有哪些?
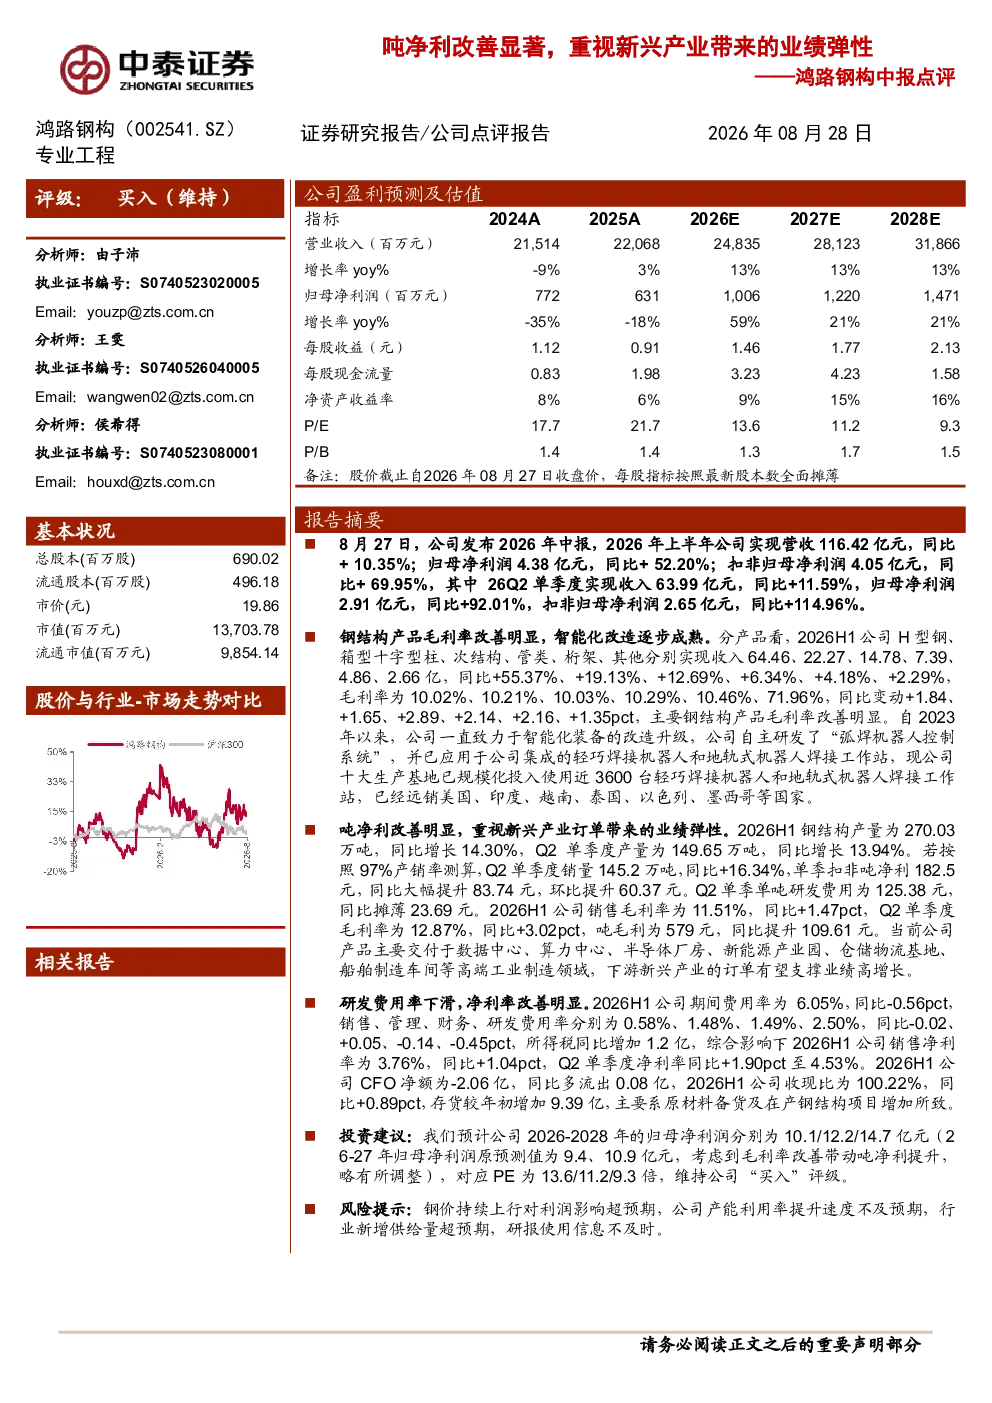
鸿路钢构2026年上半年实现营收116.42亿元,同比增长10.35%;归母净利润4.38亿元,同比增长52.20%;扣非归母净利润4.05亿元,同比增长69.95%。Q2单季度收入63.99亿元,同比增长11.59%;归母净利润2.91亿元,同比增长92.01%;扣非归母净利润2.65亿元,同比增长114.96%。吨净利提升明显,2026H1单吨扣非吨净利182.5元,同比提升83.74元。
钢结构行业发展趋势如何?
钢结构产品主要交付于数据中心、算力中心、半导体厂房等高端工业制造领域,新兴产业的订单有望支撑业绩高增长。公司持续推进智能化改造,已规模化应用近3600台焊接机器人,远销多个国家,行业智能化、高端化趋势明显。
报告重点分析了哪些方面?
报告重点分析了鸿路钢构的业绩改善、毛利率提升、吨净利提升、新兴产业订单、费用率控制及财务状况。公司钢结构产量270.03万吨,同比增长14.30%,Q2单季毛利率12.87%,同比+3.02pct,吨毛利579元,同比提升109.61元。
当前市场对钢结构行业有何判断?
当前市场关注钢结构行业高端化、智能化发展趋势,鸿路钢构凭借在数据中心、算力中心等新兴产业的订单支撑,业绩增长弹性明显。公司持续推进智能化改造,提升生产效率,行业竞争格局持续优化。
研报提示了哪些风险?
研报提示钢价持续上行对利润影响超预期,公司产能利用率提升速度不及预期,行业新增供给量超预期等风险。需关注原材料价格波动、行业竞争加剧等因素对公司盈利能力的影响。
你可能感兴趣
长江证券2025年中报点评:投资业务高增提供业绩弹性,治理结构改善带来协同机遇
金融太平洋证券2025-10-14
2023年中报点评:投资收益显著改善推动公司释放业绩弹性
中原证券2023-09-05
2022年半年报点评:业绩符合预期,单吨净利环比提升显著
民生证券2022-08-30
公司25H1表现亮眼,高端战略下新材料吨净利显著增长-25年半年报业绩点评
西部证券2025-08-20
2024年三季报点评:Q3业绩承压,重视渠道变革带来的经营质量改善
建筑建材民生证券2024-10-29
中报点评:上半年电影业务拖累利润,关注《哪吒》带来的全年业绩弹性
文化传媒中原证券2019-08-30
中报预告业绩超预期,新冠检测产品带来显著弹性,长期业务拓展有望受益
医药生物安信证券2020-07-14
中报预告业绩显著超预期,新冠检测带来中短期弹性,创新医疗器械迭代打开长期空间
医药生物安信证券2020-07-06
中报业绩预告点评:单吨净利提升,高镍龙头布局钠离子电池
建筑建材民生证券2021-08-02
2022中报预告点评:单吨净利提升,Q2业绩超预期
建筑建材西部证券2022-07-15