猜你想问
该研报介绍的是什么产品?
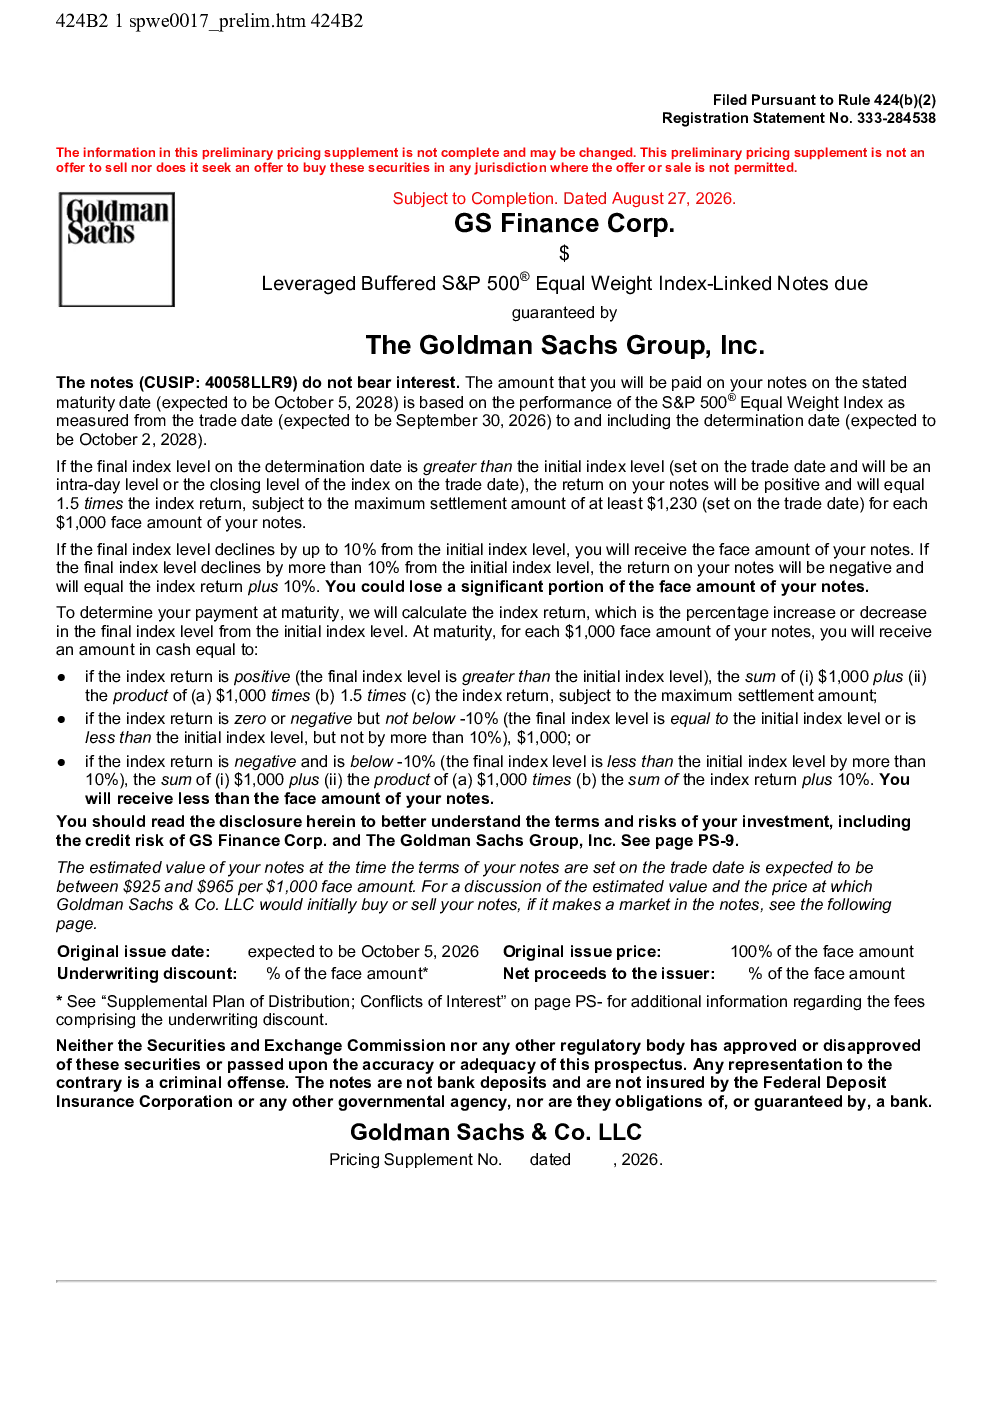
该研报介绍的是由GS Finance Corp.发行、The Goldman Sachs Group, Inc.担保的杠杆缓冲标普500®等权重指数联结票据。这种票据不支付利息,其回报与标普500®等权重指数表现挂钩,并设有缓冲区和上限机制。票据的回报机制为:指数回报为正(>初始水平)时,回报等于指数回报的1.5倍,但最高结算金额为面额的123%;指数回报为-10%至0时,获得1000美元;指数回报<-10%时,获得1000美元加上(1000美元乘以(指数回报+10%)。
标普500®等权重指数联结票据的发行日期和到期日是什么时候?
该票据的发行日期预计为2026年10月5日,到期日预计为2028年10月5日。票据的标的指数为标普500®等权重指数,初始标的物水平为交易日日内水平或收盘水平,最终标的物水平为确定日收盘水平。票据的CUSIP代码为40058LLR9,由The Goldman Sachs Group, Inc.提供担保。
投资标普500®等权重指数联结票据有哪些风险?
投资标普500®等权重指数联结票据存在多重风险。首先,市场风险较高,票据价值受标普500®等权重指数波动影响,波动性大,未来表现不可预测。其次,信用风险存在,票据未受联邦存款保险公司保险,投资可能损失大部分本金。此外,二级市场风险也不容忽视,票据可能没有活跃交易市场,市场价值受多种因素影响,包括利率、发行人信用状况等。最后,税收风险也需要考虑,美国持有人可能面临资本利得税或普通收入税,税收处理存在不确定性。
该研报对投资标普500®等权重指数联结票据的估值有何分析?
根据研报分析,标普500®等权重指数联结票据的初始估值在交易日设定时低于原始发行价,预计在925至965美元之间。此外,研报还提供了示例回报,假设示例显示,若持有至到期,指数下跌幅度超过10%将导致投资回报为负。这些分析表明,投资者在投资前需要仔细评估自身的风险承受能力和投资目标。
美国持有人投资标普500®等权重指数联结票据可能面临哪些税收问题?
美国持有人投资标普500®等权重指数联结票据可能面临资本利得税或普通收入税。税收处理存在不确定性,因为美国国税局可能发布相关税收指南,影响票据的税务处理。此外,非美国持有人可能面临FATCA预扣税,需要咨询税务顾问以了解具体的税务责任和合规要求。因此,投资者在投资前应充分了解相关的税收政策,并考虑咨询税务专业人士。