猜你想问
这份研报主要分析了什么内容?
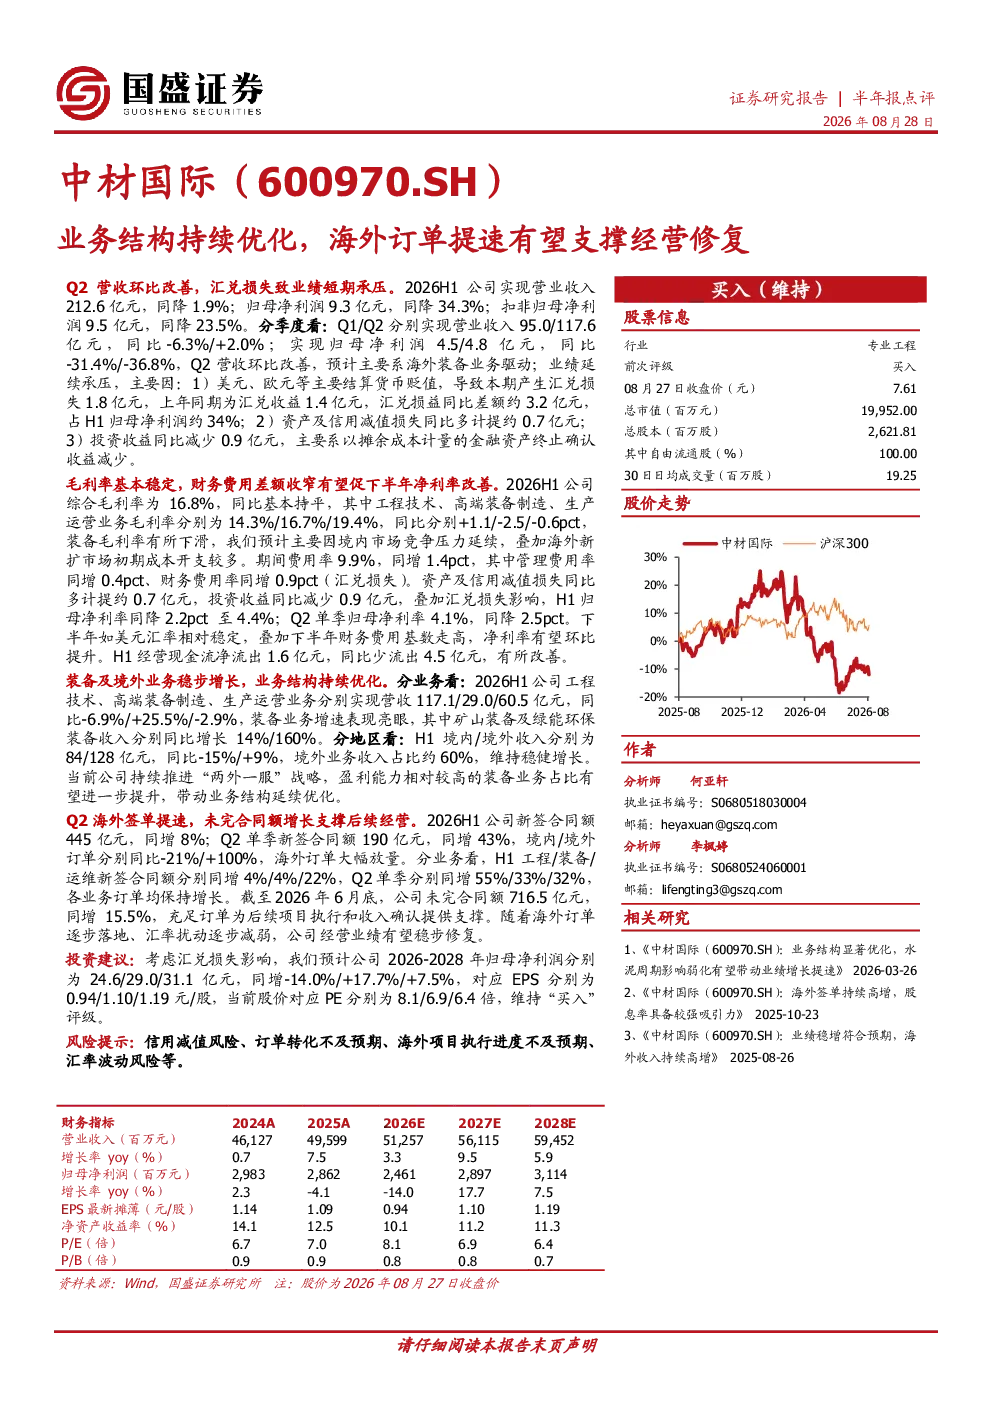
这份研报主要分析了600970中材国际2026年上半年的经营情况。报告显示,公司营收212.6亿元,同比降1.9%;归母净利润9.3亿元,同比降34.3%,主要受汇兑损失、资产减值及投资收益减少影响。Q2营收环比改善,主要系海外装备业务驱动,但归母净利率仍同降2.5pct至4.1%。毛利率基本稳定,综合毛利率16.8%,同比持平。期间费用率9.9%,同增1.4pct,主要因管理费用率同增0.4pct、财务费用率同增0.9pct(汇兑损失)。下半年若美元汇率稳定,财务费用基数走高,净利率有望环比提升。H1经营现金流净流出1.6亿元,同比少流出4.5亿元。装备及境外业务稳步增长,业务结构持续优化。2026H1工程技术、高端装备制造、生产运营业务营收分别117.1/29.0/60.5亿元,同比-6.9%/+25.5%/-2.9%,装备业务增速亮眼,矿山装备及绿能环保装备收入分别同比增长14%/160%。境外业务收入占比约60%,H1同比+9%。公司持续推进“两外一服”战略,装备业务占比有望进一步提升。Q2海外签单提速,新签合同额190亿元,同增43%,海外订单大幅放量。截至2026年6月底,未完合同额716.5亿元,同增15.5%。随着海外订单逐步落地、汇率扰动减弱,公司经营业绩有望稳步修复。
建筑建材行业目前的发展趋势如何?
建筑建材行业目前的发展趋势主要体现在装备业务和境外业务的增长上。报告显示,600970中材国际的装备业务增速亮眼,矿山装备及绿能环保装备收入分别同比增长14%/160%,显示出行业对高端装备制造的需求提升。同时,公司境外业务收入占比约60%,H1同比+9%,表明海外市场拓展取得进展。行业整体在技术创新、绿色环保、国际化等方面存在发展机遇,但同时也面临汇率波动、订单转化不及预期等挑战。公司持续推进“两外一服”战略,有望进一步优化业务结构,提升行业竞争力。
研报重点分析了哪些方面?
研报重点分析了600970中材国际的业务结构优化和海外订单提速对公司经营业绩的影响。报告指出,公司通过发展装备业务和拓展境外市场,实现了业务结构的持续优化。2026H1,工程技术、高端装备制造、生产运营业务营收分别117.1/29.0/60.5亿元,同比-6.9%/+25.5%/-2.9%,装备业务增速亮眼。境外业务收入占比约60%,H1同比+9%。Q2海外签单提速,新签合同额190亿元,同增43%,海外订单大幅放量。这些数据表明,公司正通过业务多元化和发展海外市场,提升抗风险能力和盈利能力。
目前市场对建筑建材行业的判断是什么?
目前市场对建筑建材行业的判断是,行业正经历转型升级,高端装备制造和海外市场拓展成为重要增长点。600970中材国际的案例显示,通过优化业务结构,发展装备业务和境外市场,企业能够实现业绩改善。报告指出,公司Q2营收环比改善,主要系海外装备业务驱动,但归母净利率仍同降2.5pct至4.1%,表明行业整体仍面临成本压力和汇率波动等挑战。未来,随着行业技术进步和市场需求变化,具备国际化布局和高端装备制造能力的企业有望获得更多发展机会。
研报提到了哪些风险提示?
研报提到了信用减值风险、订单转化不及预期、海外项目执行进度不及预期、汇率波动风险等主要风险。信用减值风险可能导致资产损失,订单转化不及预期会影响业绩达成,海外项目执行进度不及预期会拖累业务发展,汇率波动风险则直接影响财务费用和净利润。报告指出,公司H1财务费用率同增0.9pct(汇兑损失),表明汇率波动对公司已产生一定影响。未来,若美元汇率稳定,财务费用基数走高,净利率有望环比提升,但需警惕汇率波动带来的不确定性。此外,信用减值风险和订单转化风险也需要持续关注。