猜你想问
这份研报的核心内容是什么?
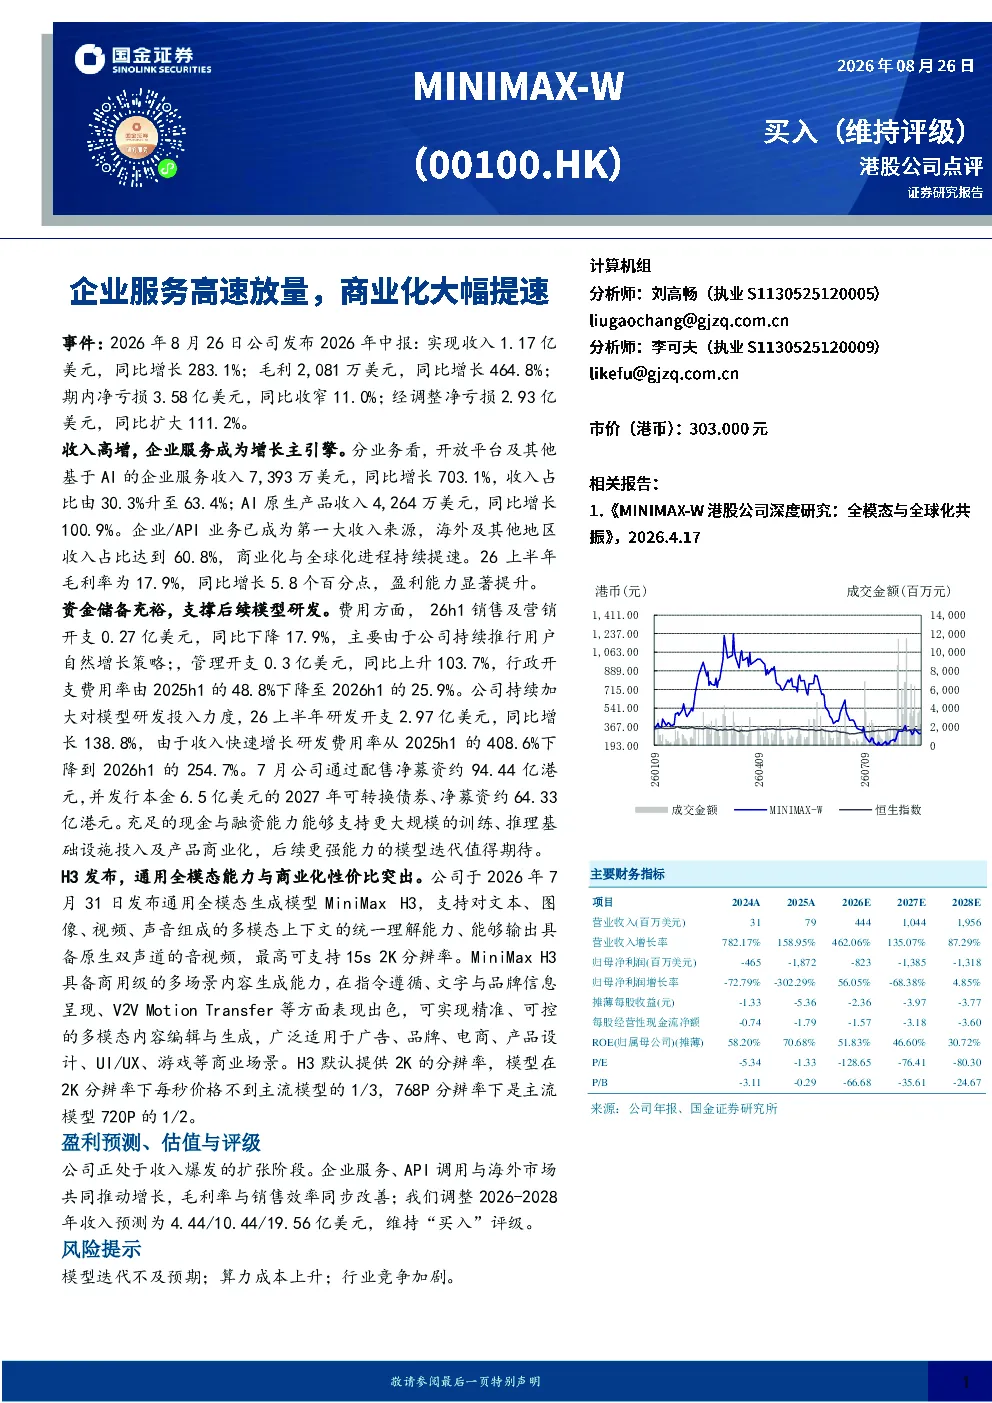
研报显示,公司2026年中报收入1.17亿美元,同比增长283.1%,主要得益于企业服务的高速增长。开放平台及其他基于AI的企业服务收入7,393万美元,同比增长703.1%,收入占比升至63.4%。AI原生产品收入4,264万美元,同比增长100.9%。海外及其他地区收入占比达到60.8%,商业化与全球化进程加速。毛利率提升至17.9%,同比增长5.8个百分点。公司通过配售及发行可转债净募资约158.77亿港元,支持后续模型研发与商业化。
AI企业服务的行业发展趋势如何?
AI企业服务行业正经历高速发展阶段,企业服务成为AI公司核心增长引擎。随着企业数字化转型加速,AI技术如自然语言处理、计算机视觉等在客户服务、营销自动化、数据分析等领域应用广泛。行业竞争激烈,头部企业通过技术创新和生态构建提升竞争力。海外市场拓展成为重要增长点,全球化布局有助于企业服务规模化。MiniMax H3等通用全模态生成模型的出现,进一步推动了AI企业服务的商业化进程。
研报重点分析了哪些方向?
研报重点分析了公司企业服务的增长逻辑、商业化进程及财务表现。报告指出,企业服务已成为公司收入主要来源,其中开放平台及其他基于AI的企业服务收入占比大幅提升至63.4%,同比增长703.1%。MiniMax H3模型的发布,支持多模态上下文理解,适用于广告、电商等商业场景,其2K分辨率下每秒价格不到主流模型的1/3,商业化性价比突出。此外,报告还分析了公司费用结构、资金状况及未来盈利预测。
当前AI市场的现状如何?
当前AI市场呈现高速增长态势,企业服务领域竞争激烈。头部企业通过技术创新和生态构建提升竞争力,海外市场拓展成为重要增长点。AI技术如自然语言处理、计算机视觉等在客户服务、营销自动化、数据分析等领域应用广泛。MiniMax H3等通用全模态生成模型的出现,进一步推动了AI企业服务的商业化进程。同时,行业竞争加剧,模型迭代速度加快,算力成本上升,成为企业需关注的主要挑战。
研报提示了哪些风险?
研报提示了模型迭代不及预期、算力成本上升、行业竞争加剧等风险。模型迭代不及预期可能导致产品竞争力下降,影响商业化进程。算力成本上升会压缩企业利润空间,影响盈利能力。行业竞争加剧可能导致市场份额下降,企业需持续提升技术创新能力以保持竞争优势。此外,海外市场拓展也面临政策、文化等风险因素,需谨慎评估。