商业化阶段持续放量,新兴业务增长提速
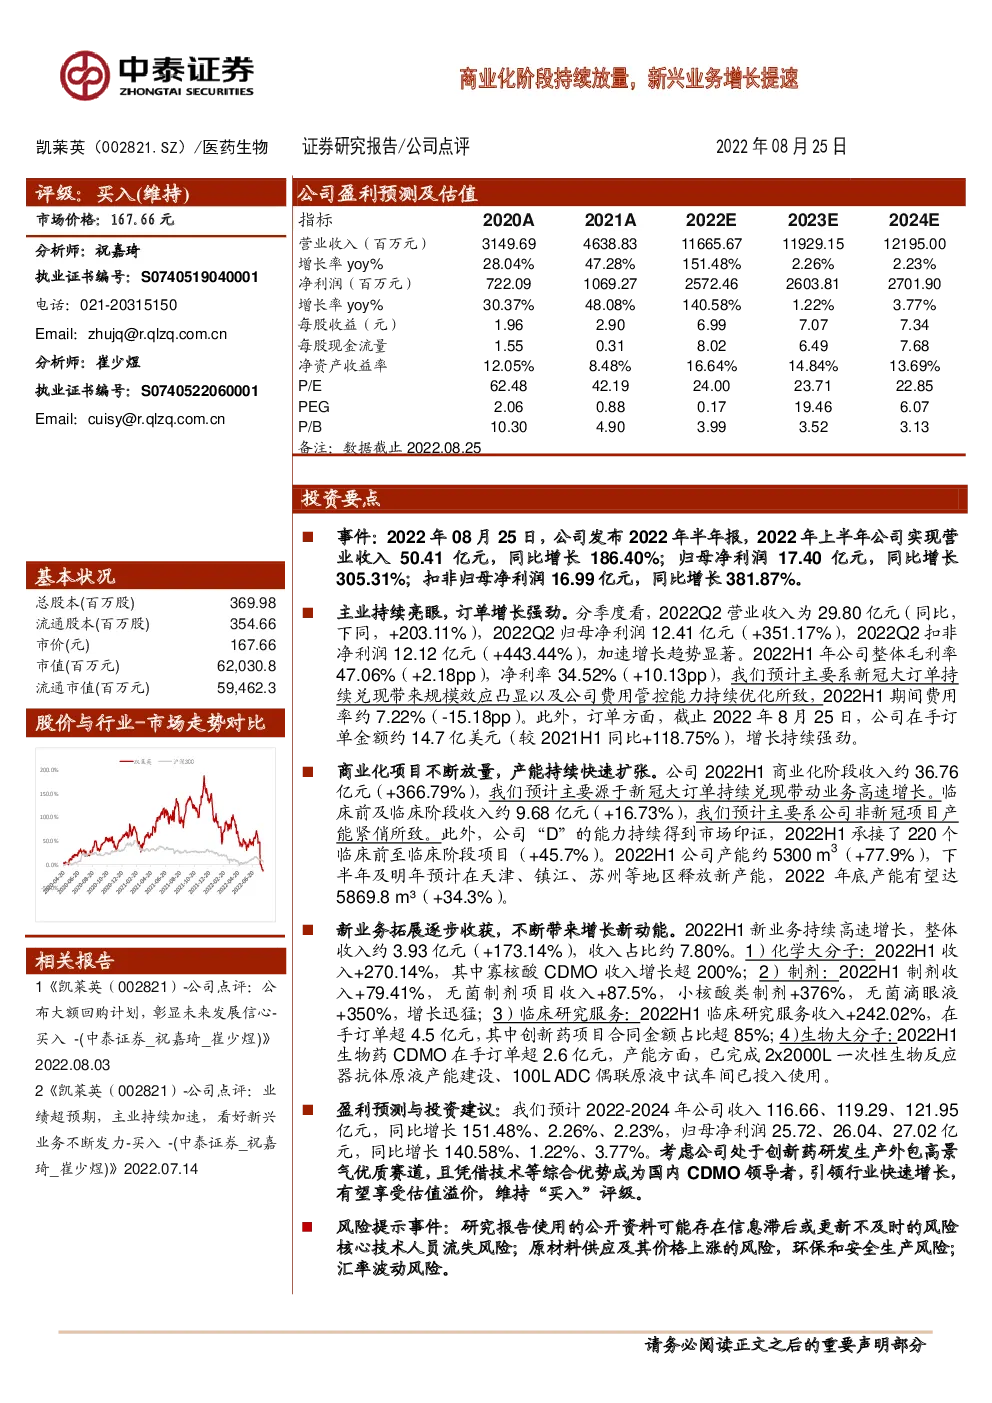
事件:2022年08月25日,公司发布2022年半年报,2022年上半年公司实现营业收入50.41亿元,同比增长186.40%;归母净利润17.40亿元,同比增长305.31%;扣非归母净利润16.99亿元,同比增长381.87%。 主业持续亮眼,订单增长强劲。分季度看,2022Q2营业收入为29.80亿元(同比,下同,+203.11%),2022Q2归母净利润12.41亿元(+351.17%),2022Q2扣非净利润12.12亿元(+443.44%),加速增长趋势显著。2022H1年公司整体毛利率47.06%(+2.18pp),净利率34.52%(+10.13pp),我们预计主要系新冠大订单持续兑现带来规模效应凸显以及公司费用管控能力持续优化所致,2022H1期间费用率约7.22%(-15.18pp)。此外,订单方面,截止2022年8月25日,公司在手订单金额约14.7亿美元(较2021H1同比+118.75%),增长持续强劲。 商业化项目不断放量,产能持续快速扩张。公司2022H1商业化阶段收入约36.76亿元(+366.79%),我们预计主要源于新冠大订单持续兑现带动业务高速增长。临床前及临床阶段收入约9.68亿元(+16.73%),我们预计主要系公司非新冠项目产能紧俏所致。此外,公司“D”的能力持续得到市场印证,2022H1承接了220个临床前至临床阶段项目(+45.7%)。2022H1公司产能约 5300m3 (+77.9%),下半年及明年预计在天津、镇江、苏州等地区释放新产能,2022年底产能有望达5869.8 m³(+34.3%)。 新业务拓展逐步收获,不断带来增长新动能。2022H1新业务持续高速增长,整体收入约3.93亿元(+173.14%),收入占比约7.80%。1)化学大分子:2022H1收入+270.14%,其中寡核酸CDMO收入增长超200%;2)制剂:2022H1制剂收入+79.41%,无菌制剂项目收入+87.5%,小核酸类制剂+376%,无菌滴眼液+350%,增长迅猛;3)临床研究服务:2022H1临床研究服务收入+242.02%,在手订单超4.5亿元,其中创新药项目合同金额占比超85%;4)生物大分子:2022H1生物药CDMO在手订单超2.6亿元,产能方面,已完成2x2000L一次性生物反应器抗体原液产能建设、100LADC偶联原液中试车间已投入使用。 盈利预测与投资建议:我们预计2022-2024年公司收入116.66、119.29、121.95亿元,同比增长151.48%、2.26%、2.23%,归母净利润25.72、26.04、27.02亿元,同比增长140.58%、1.22%、3.77%。考虑公司处于创新药研发生产外包高景气优质赛道,且凭借技术等综合优势成为国内CDMO领导者,引领行业快速增长,有望享受估值溢价,维持“买入”评级。 风险提示事件:研究报告使用的公开资料可能存在信息滞后或更新不及时的风险核心技术人员流失风险;原材料供应及其价格上涨的风险,环保和安全生产风险; 汇率波动风险。 主业表现亮眼,2022H1收入增长约186.40% 2022Q2持续加速,订单持续强劲 2022H1收入利润增长强劲。2022年上半年公司实现营业收入50.41亿元,同比增长186.40%。实现归母净利润17.40亿元,同比增长305.31%。 扣非归母净利润16.99亿元,同比增长381.87%;经营性现金流净额6.32亿元,同比增长31.51%。 图表1:凯莱英主要财务指标变化(单位:百万元) 2022Q2持续加速增长。分季度看,公司2022Q2营业收入为29.80亿元,同比增长203.11%,环比增长44.52%,增长强劲;2022Q2归母净利润12.41亿元,同比增长351.17%,利润增长高于收入增长我们预计主要源于新冠项目价值量大,产效高所致。 图表2:凯莱英分季度财务数据(单位:百万元,%) 图表3:凯莱英分季度营业收入(单位:百万元,%) 图表4:凯莱英分季度归母净利润(单位:百万元,%) 商业化阶段及新兴服务收入快速增长,分别达366.79%与173.86%。分业务看,公司2022H1商业化阶段收入约36.76亿元,同比增长366.79%,占收入比重约72.92%,较2021H1提升28.18pp,我们预计主要源于新冠大订单主要在商业化阶段确定。此外,临床前及临床阶段收入约9.68亿元,同比增长16.73%,我们预计主要系公司新冠大订单占用大量产能,临床前及临床个性化项目产能紧张所致。新兴服务收入3.93亿元,同比增长173.86%,增长迅猛。 图表5:凯莱英分业务增长概况(单位:百万元,%) 图表6:2022H1凯莱英收入概况(单位:百万元,%) 管理能力持续优化,盈利能力稳步提升,在手订单持续强劲 综合毛利率提升2.18pp、净利率大幅提升10.13pp,期间费用率快速下降15.18pp。源于新冠大订单持续交付,项目毛利率较高,2022H1综合毛利率47.06%(同比,下同,+2.18pp),其中商业化阶段毛利率约48.20%(+4.83pp)、临床阶段毛利率44.48%(-1.98pp),新兴服务毛利率42.77%(-1.32pp)。公司自成立以来便不断加大研发投入,2022H1研发投入2.63亿元,同比增长60.66%,源于收入大幅增长,研发费用率略降至5.22%(-4.09pp)。源于汇率波动影响,财务费用率快速下降至-5.64%(-5.65pp),其余管理费用率6.62%(-4.21pp),销售费用率1.02%(-1.23pp),均呈下降趋势。 图表7:凯莱英毛利率净利率概况 图表8:凯莱英费用率概况 订单持续强劲,夯实业绩确定性。截止2022年8月25日,公司在手订单金额约14.7亿美元(较2021H1同比+118.75%),其中小分子CDMO订单约12.45亿美元。 小分子CDMO+新兴业务双轮驱动,长期增长有望持续 商业化项目不断放量,产能持续快速扩张 2022H1小分子CDMO提速增长,达46.44亿元(+187.3%),占收入比重达92.1%(+0.3pp)。 图表9:小分子CDMO收入概况(百万元) 临床前及临床项目持续加速,漏斗效应有望持续扩大。公司凭借强大的“D”的实力,与客户在早期临床阶段建立紧密的合作关系,不断为公司带来新的临床后期及商业化阶段的项目。2022H1公司完成临床前至商业化阶段的项目254个(+41.9%),其中临床前至临床阶段220个(同比+45.7%)(临床前至早期临床阶段172个(+49.6%)、临床Ⅲ期阶段48个(+33.3%))、商业化阶段34个(+21.4%)。 图表10:凯莱英各项目增长概况(单位:个) 产能快速扩张,目前反应釜体积约 5300m3 (同比+77.9%)。截止2022年6月30日,公司传统批次反应釜体积约 5300m3 (+77.9%)。①2022年上半年敦化子公司完成新厂房启用及原有车间的技术改造升级;②天津凯莱英制药新建研发中心项目已完成主体施工及研发设备的安装调试,部分实验室已交付使用部门进行验收,一幢API厂房已启动设备安装; ③苏州研发中心的整体规划设计及泰兴小分子生产基地的各项报建审批程序,预计将在2023年内交付;④2022H1连续性反应车间面积同比增长超过70%,连续化设备数量同比增长近75%,连续化反应产能同比增长400%。⑤此外,公司合成生物技术研发中心、生产车间及配套辅助工程计划在2022年第四季度完成主体建设,为公司小分子业务和战略新兴业务的发展提供技术支持和保障。总的来说,公司已着手加快产能建设,预计2022年反应釜总产能有望达5869.8 m³(同比+34.3%)。 图表11:凯莱英传统批次反应釜产能概况(m³) 新业务持续高速成长,各块业务亮点频频 2022H1新业务高速增长,整体收入约3.93亿元(同比+173.14%)。凭借小分子业务多年积累的客户基础、技术底蕴和运营平台管理体系,公司持续推进化学大分子、制剂、生物合成技术、临床研究服务及生物大分子等“研发+生产”服务新业务发展,2022年上半年合计收入达3.93亿元,同比增长173.14%,占收入比重约7.80%。 图表12:新业务收入及占总收入比重概况(百万元) 新业务布局持续发力,未来可期。1)化学大分子:2022H1收入同比增长270.14%,新增客户超10个,新增项目将近50个,累计服务的项目中成功推进至临床II期约27个。其中寡核酸CDMO上半年收入同比增长超200%,承接新项目超20个,临床II期之后项目约3个。2022H1承接ADC-linker、PDC、高分子-药物偶连体等新项目超20个。产能方面,化学大分子项目预计在2022年底前将完成约 12000m ²的研发中心和约 9500m ²的GMP生产厂房建设;2)制剂:2022H1制剂收入同比增长79.41%,新承接制剂项目约100个。无菌制剂项目增长迅猛,收入增速达87.5%,小核酸类制剂同比增长376%,无菌滴眼液收入同比增长350%。3)合成生物技术:生物合成技术研发中心(CBST,Center of BiosynthesisTechnology)在已有的酶技术平台和生产平台基础上持续深耕,成功开发15类酶粉试剂盒。4)临床研究服务:2022H1临床研究服务收入+242.02%,新增签署170余个项目合同,其中创新药项目合同金额占比超85%,截止2022H1,临床研究及现场管理服务在手订单超4.5亿元。5)生物大分子:2022H1生物药CDMO平台在手订单超2.6亿元。产能方面,已经完成2x2000L一次性生物反应器抗体原液产能建设;100LADC偶联原液中试车间已经投入使用,2x500L ADC商业化偶联原液产能即将于9月底投入使用;苏州质粒、mRNA业务中试产能已经投产使用,具备IND及临床样品制备的服务能力。 盈利预测与投资建议 盈利预测与投资建议:我们预计2022-2024年公司收入116.66、119.29、121.95亿元,同比增长151.48%、2.26%、2.23%,归母净利润25.72、26.04、27.02亿元,同比增长140.58%、1.22%、3.77%。考虑公司处于创新药研发生产外包高景气优质赛道,且凭借技术等综合优势成为国内CDMO领导者,引领行业快速增长,有望享受估值溢价,维持“买入”评级。 风险提示 研究报告使用的公开资料可能存在信息滞后或更新不及时的风险 报告中使用了大量公开资料,可能存在信息滞后或更新不及时的风险。 核心技术人员流失风险 公司从事的药物研发与生产业务为技术密集型,高素质专业人才是公司的核心竞争要素。虽然公司持续为员工提供有竞争力的薪酬及股权激励,但由于行业近些年来发展迅速,对专业人才需求与日俱增,不排除发生人才流失或人才短缺的情况,这将给公司经营带来不利影响。 毛利率下降的风险 公司凭借自身技术及产品方面的优势,目前的综合毛利率维持在较高水平,随着公司的快速发展,公司业务规模及范围将进一步扩大,如果公司不能始终保持在技术和产品方面的竞争优势,随着销售规模的扩大,公司的毛利率有趋同同行业毛利率的可能,存在下降的风险。 原材料供应及其价格上涨的风险 公司研发、生产所需原材料主要以基础化工原料、化学试剂和溶剂为主,这些原材料市场供应充足、价格较为市场化,且公司与主要供应商已建立稳定的合作关系,但是如果宏观经济环境发生重大变化或发生自然灾害等不可抗力,可能会出现原材料短缺、价格波动或原材料不能达到公司生产所要求的质量标准等情况,会影响公司的正常经营。 环保和安全生产风险 随着公司业务规模的逐步扩大,环保及安全生产方面的压力也在增大,可能会存在因设备故障、人为操作不当、自然灾害等不可抗力事件导致的安全环保方面事故的风险。一旦发生安全环保事故,不仅客户可能会中止与公司的合作,且公司将面临着政府有关监管部