猜你想问
平煤股份2026年半年报核心业绩表现如何?
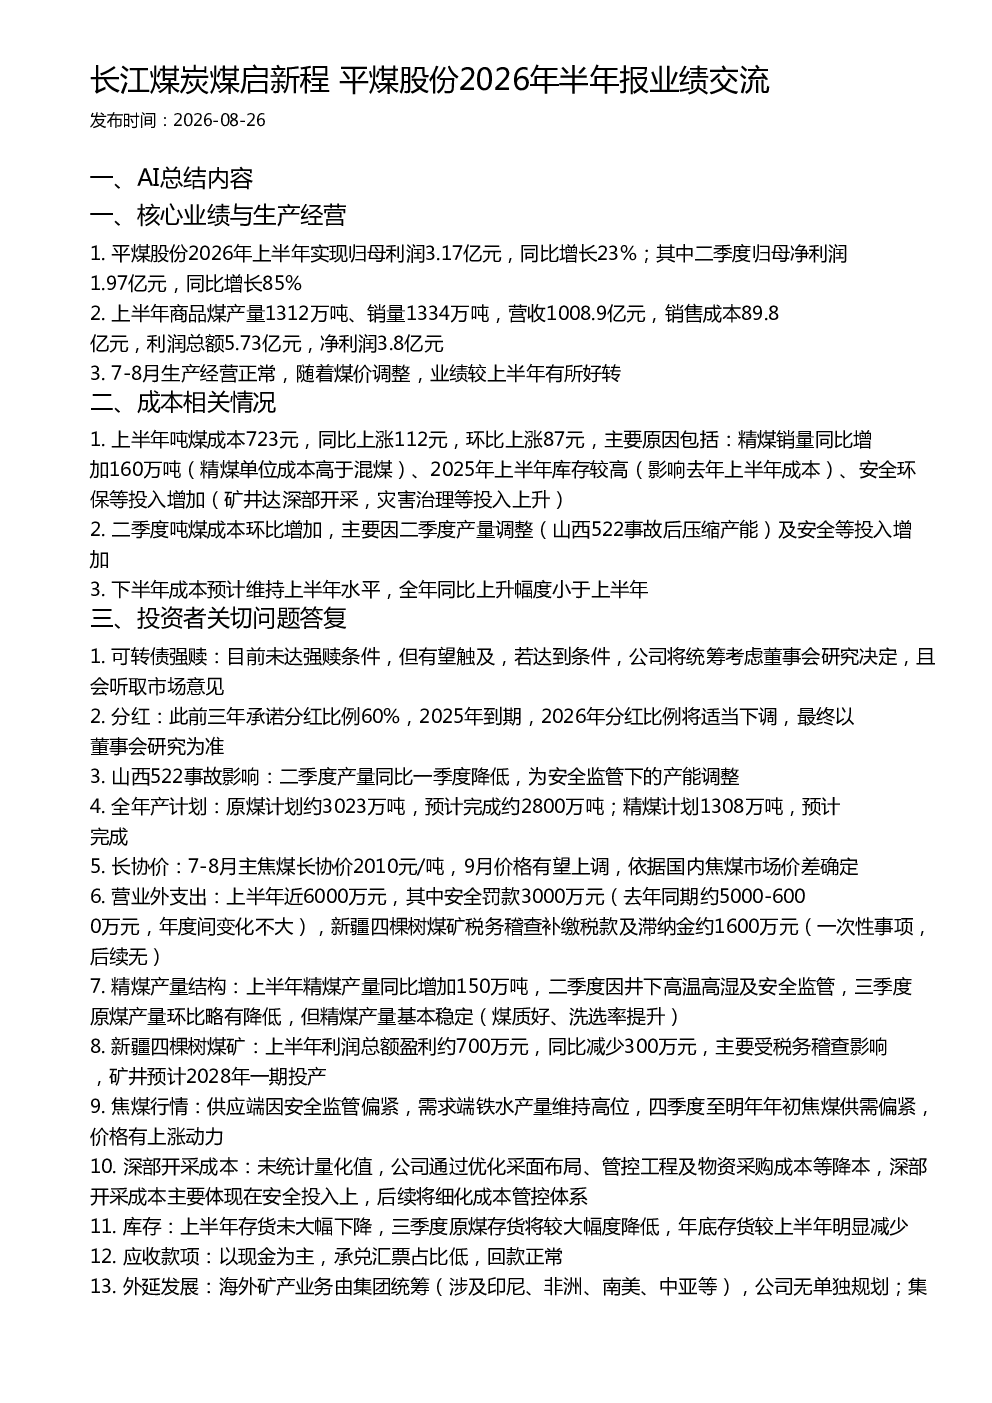
2026年上半年,平煤股份实现归母利润3.17亿元,同比增长23%。其中,二季度归母净利润1.97亿元,同比增长85%。上半年商品煤产量1312万吨,销量1334万吨,营收1008.9亿元,净利润3.8亿元。公司业绩表现良好,但成本上涨压力较大。
煤炭行业未来发展趋势如何?
煤炭行业供应端因安全监管偏紧,需求端铁水产量维持高位,四季度至明年年初焦煤供需偏紧,价格有上涨动力。供应端安全监管持续,需求端受钢铁行业影响,煤炭价格预计将保持一定支撑。
平煤股份2026年半年报重点分析了哪些方面?
报告重点分析了公司核心业绩与生产经营情况,包括业绩表现、产量与销量、成本相关情况等。同时,还详细解答了投资者关于可转债强赎、分红、山西522事故影响、全年产计划、长协价、营业外支出、精煤产量结构、新疆四棵树煤矿、焦煤行情、深部开采成本、库存、应收款项、外延发展等方面的问题。
当前煤炭市场现状如何?
当前煤炭市场供应端因安全监管偏紧,需求端铁水产量维持高位,四季度至明年年初焦煤供需偏紧,价格有上涨动力。供应端安全监管持续,需求端受钢铁行业影响,煤炭价格预计将保持一定支撑。市场整体呈现供需紧平衡态势。
平煤股份2026年半年报存在哪些风险提示?
平煤股份面临的主要风险包括成本上涨压力较大,吨煤成本同比上涨112元,环比上涨87元。主要原因是精煤销量增加导致单位成本高于混煤、2025年上半年库存较高、安全环保等投入增加。此外,深部开采成本主要体现在安全投入上,后续将细化成本管控体系。
你可能感兴趣
长江煤炭 煤启新程业绩交流系列华阳股份2026年中报业绩交流
未知机构2026-08-28
长江煤炭新集能源2026年半年报业绩交流纪要
未知机构2026-08-21
长江煤炭-甘肃能化2026年半年报业绩交流纪要
未知机构2026-08-25
长江煤炭 中国神华 2026年半年度业绩预告 非煤业务贡献增量 Q2业绩超预期
未知机构2026-07-15
长江环保 金属 赛恩斯2026年半年报业绩交流
未知机构2026-08-25
煤炭主业增量扩能稳业绩,多元布局提质增效启新程
化石能源信达证券2025-03-30
非银金融行业专题研究:证券行业2025年报%Q1季报综述,业绩验证高景气,格局重塑启新程260508
金融东方财富2026-05-18
2024年年报点评:24年销量业绩破浪领航,25年王牌连出再启新程
交通运输东吴证券2025-03-25
长江煤炭恒源煤电2026半年报业绩交流纪要
未知机构2026-08-20
2026马年打工人自己的年会“骏启新程 暴富同行”活动方案【年会策划】
活动方案2026-02-13