猜你想问
视声智能2026年中报核心内容有哪些?
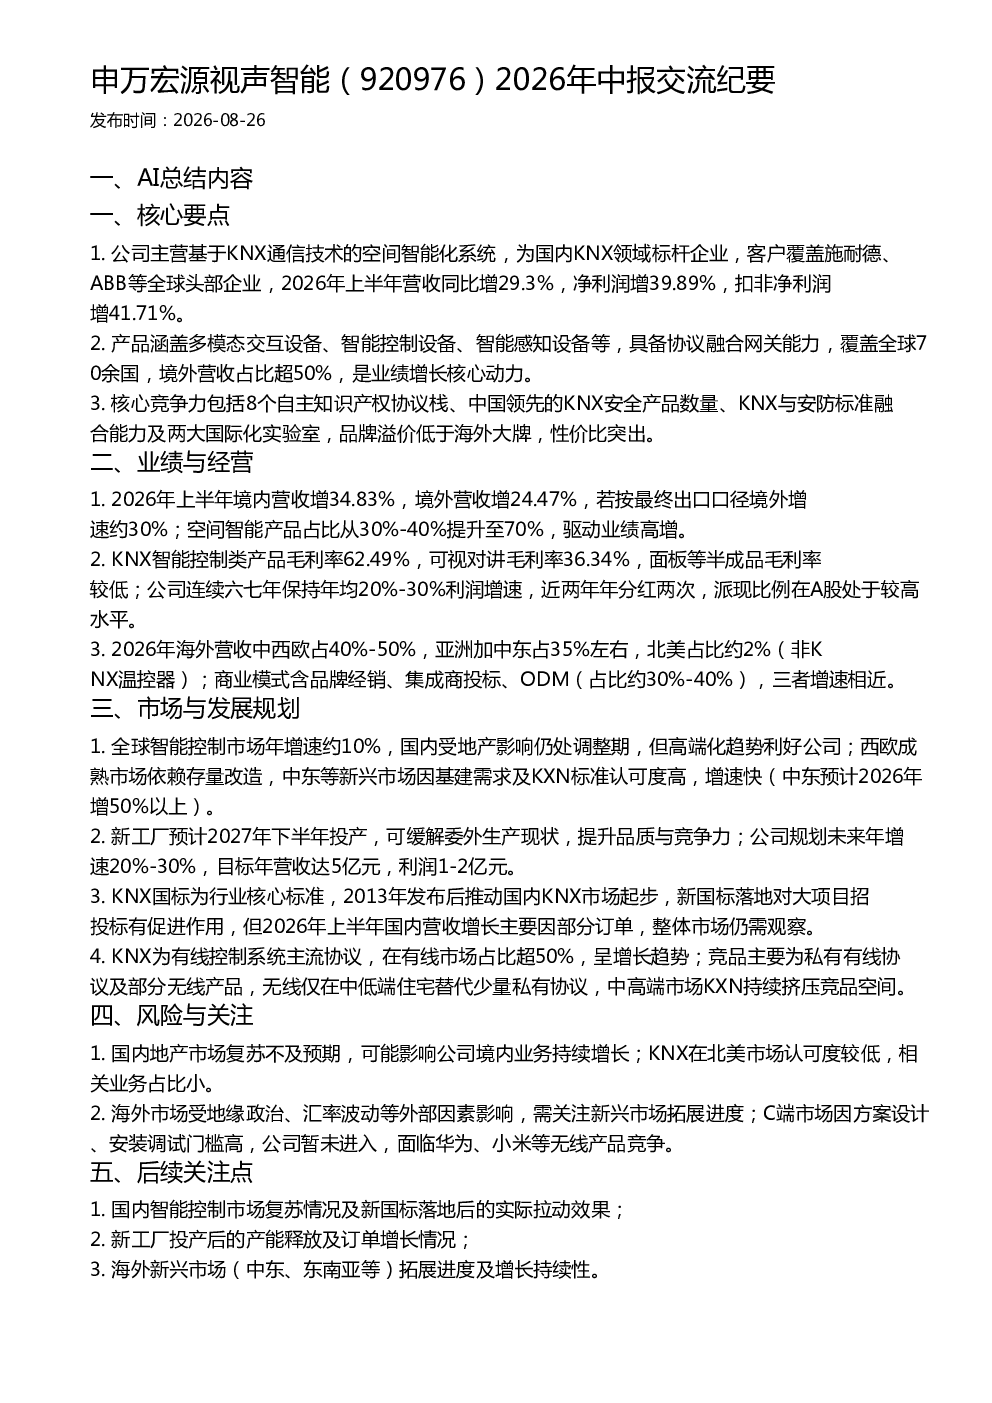
视声智能主营KNX通信技术的空间智能化系统,是国内该领域的标杆企业。2026年上半年营收同比增29.3%,净利润增39.89%,扣非净利润增41.71%。其产品涵盖多模态交互、智能控制、智能感知设备,具备协议融合网关能力,覆盖全球70余国,境外营收占比超50%。公司拥有8个自主知识产权协议栈、领先的KNX安全产品数量及两大国际化实验室,品牌溢价低于海外大牌但性价比突出。
KNX智能控制赛道的发展趋势如何?
全球智能控制市场年增速约10%,国内受地产影响仍处调整期但高端化趋势利好公司。西欧成熟市场依赖存量改造,中东等新兴市场因基建需求及KNX标准认可度高,增速快(中东预计2026年增50%以上)。KNX是有线控制系统主流协议,在有线市场占比超50%且呈增长趋势。竞品主要为私有有线协议及部分无线产品,无线仅在中低端住宅替代少量私有协议,中高端市场KNX持续挤压竞品空间。
视声智能报告中重点分析了哪些方面?
报告重点分析了公司业绩与经营情况,显示2026年上半年境内营收增34.83%,境外营收增24.47%。KNX智能控制类产品毛利率62.49%,公司连续六七年保持年均20%-30%利润增速,近两年年分红两次,派现比例在A股处于较高水平。此外还分析了公司市场与发展规划,如新工厂预计2027年下半年投产,未来年增速目标20%-30%,目标年营收达5亿元,利润1-2亿元。
当前智能控制市场现状如何?
国内智能控制市场受地产影响仍处调整期,但高端化趋势明显。公司空间智能产品占比从30%-40%提升至70%,驱动业绩高增。海外市场中西欧占40%-50%,亚洲加中东占35%左右,北美占比约2%。KNX在有线市场占比超50%,持续挤压竞品空间。新国标落地对大项目招投标有促进作用,但2026年上半年国内营收增长主要因部分订单,整体市场仍需观察。
视声智能研报提示了哪些风险?
报告提示国内地产市场复苏不及预期可能影响公司境内业务持续增长;KNX在北美市场认可度较低,相关业务占比小。海外市场受地缘政治、汇率波动等外部因素影响,需关注新兴市场拓展进度。C端市场因方案设计、安装调试门槛高,公司暂未进入,面临华为、小米等无线产品竞争。