猜你想问
这份研报主要分析了什么内容?
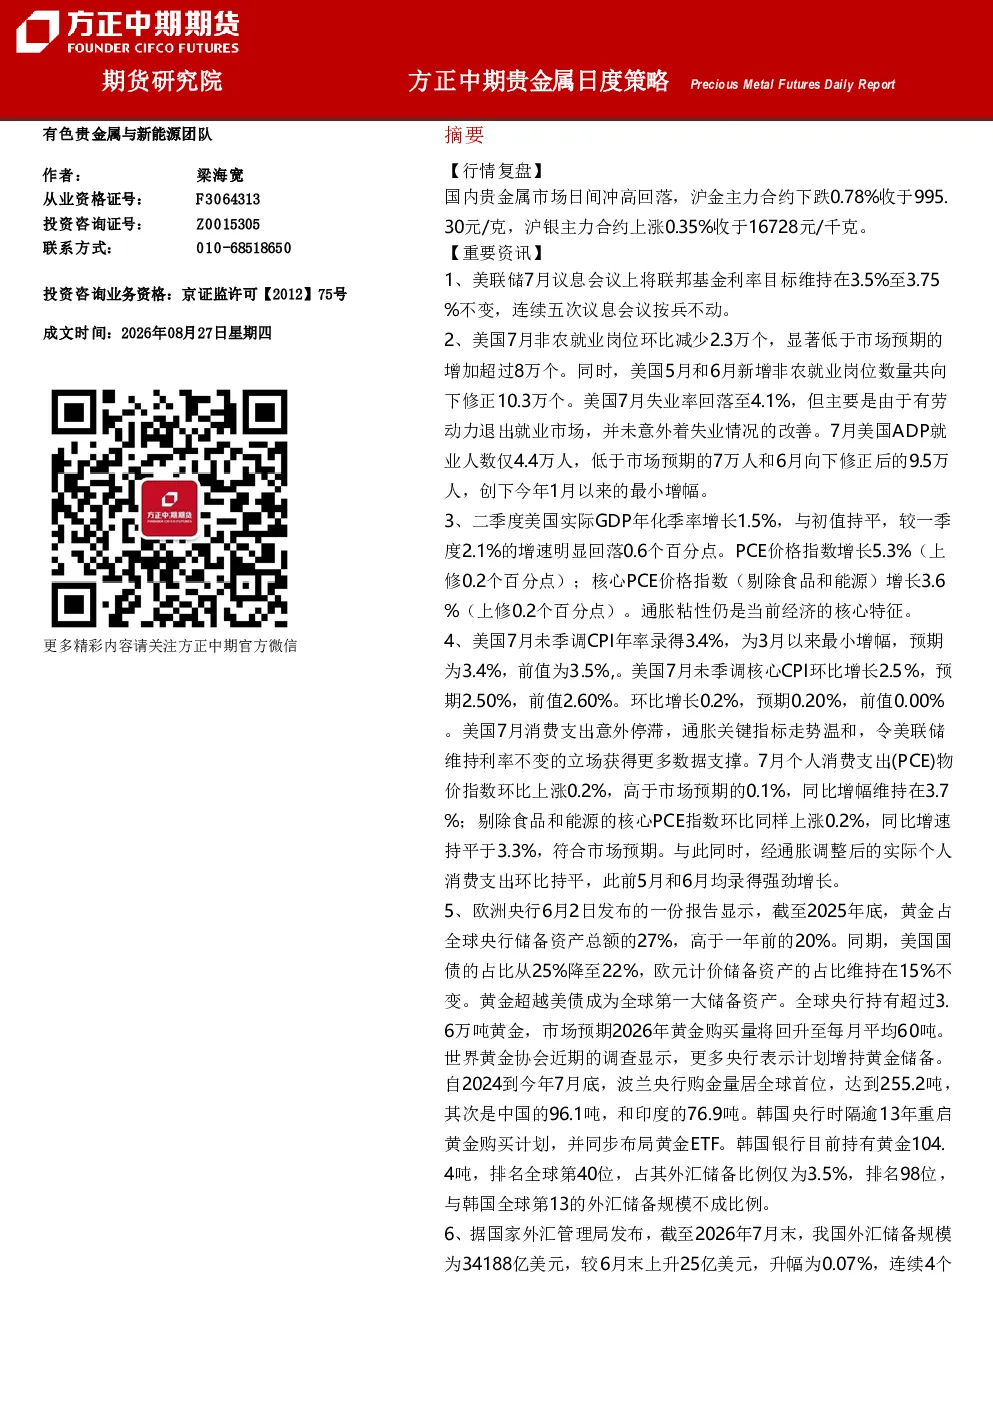
这份研报主要分析了国内贵金属市场的日间表现,包括沪金和沪银主力合约的价格变动。报告重点解读了美联储的利率政策、美国就业市场数据、GDP增长情况、CPI通胀数据以及全球央行对黄金的储备态度。此外,还探讨了市场对金银价格的影响因素,如美元指数走势、美债规模、全球黄金ETF的资金流向等。最后,报告提出了相关的交易策略和期权数据分析。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势主要受全球央行购金意愿、美国债务水平、美元信用状况以及市场避险需求等因素影响。长期来看,全球央行增持黄金的趋势持续,美国债务水平攀升,美元信用受损,金银的货币属性有望回归。短期来看,市场对美联储年内加息预期弱化,预期差驱动金银价格估值修复。美国经济增速放缓,就业市场走弱,美联储可能重新转向宽松政策,这些因素都将对贵金属行业产生重要影响。
报告重点分析了哪些方向?
报告重点分析了美国通胀数据、就业市场变化、美联储利率政策、美债规模、美元指数走势、全球央行购金趋势以及黄金ETF的资金流向等方向。这些因素对贵金属市场的影响被详细解读,包括美联储维持利率不变对金银价格的影响、美债长端利率高企对美元指数的影响、全球央行增持黄金对市场情绪的影响以及黄金ETF资金流入对价格走势的推动作用。
当前贵金属市场现状如何判断?
当前贵金属市场现状表现为美国通胀温和、就业市场松动、美联储维持利率不变,市场对年内加息担忧缓解,金银开启估值修复。美债规模突破40万亿美元,信用受损,美债长端利率高企,美元指数破位下行,利多黄金。全球央行增持黄金趋势持续,美国债务负担加大,金银作为避险资产受关注。韩国央行重启黄金购买计划,全球黄金ETF资金流入明显,中国央行连续增持黄金,这些因素共同支撑了贵金属市场的表现。
这份研报有哪些风险提示?
这份研报提醒投资者注意可能存在的交易风险。报告中的信息来源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。文中的观点、结论和建议仅供参考,不构成所述期货合约的买卖出价和征价。投资者据此作出的任何投资决策与本公司和作者无关,方正中期期货有限公司不承担因根据本报告操作而导致的损失。此外,本报告版权仅为方正中期期货研究院所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布,如引用、转载、刊发,须注明出处为方正中期期货有限公司。