猜你想问
报告核心内容是什么?
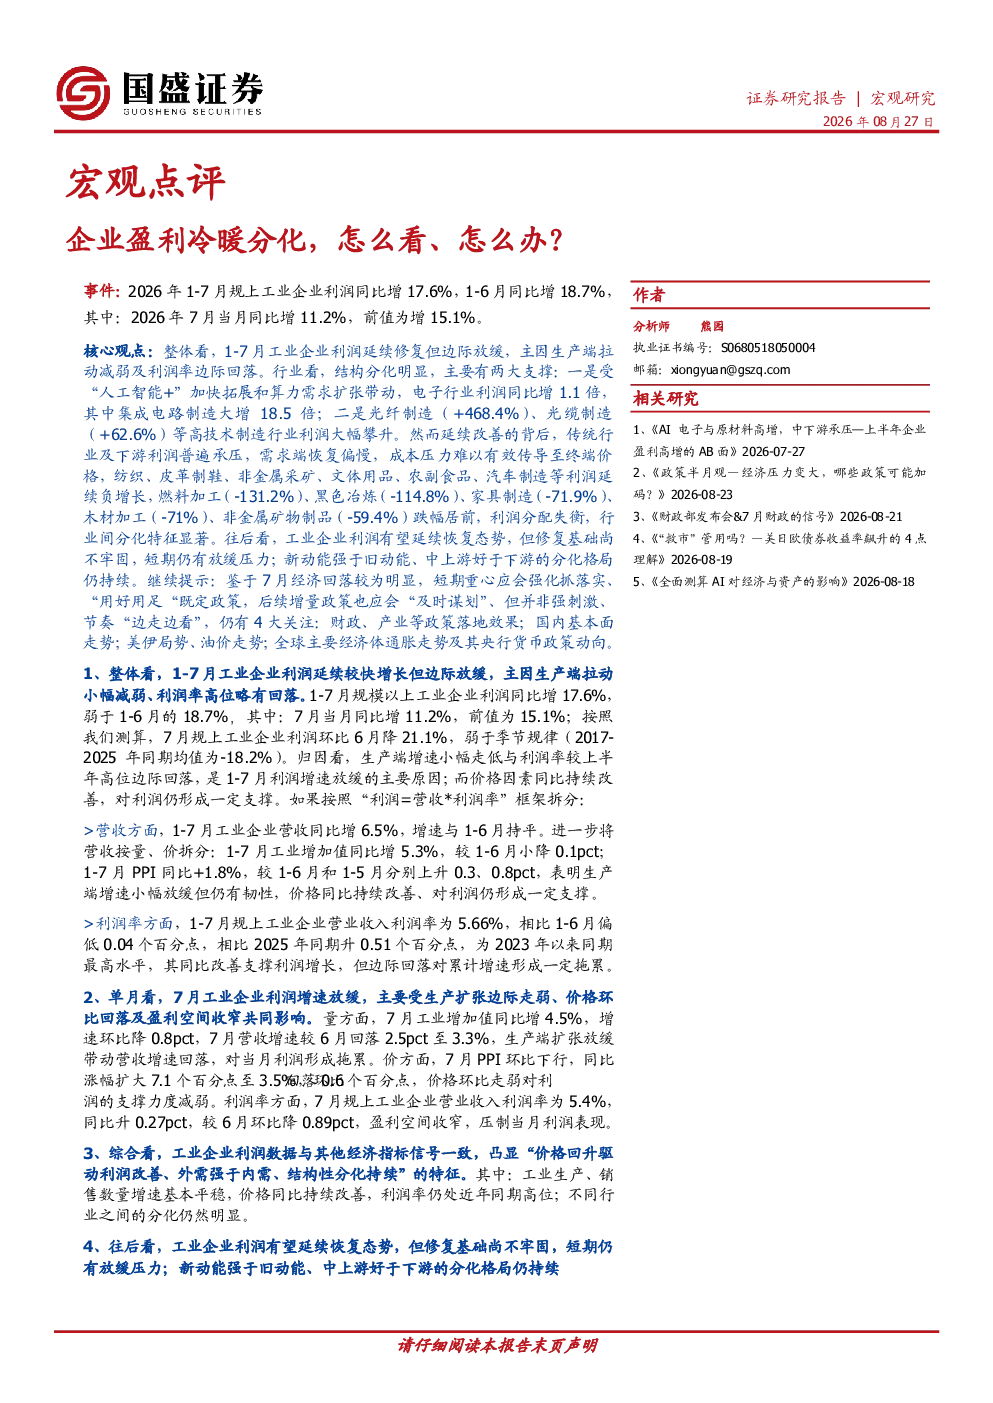
报告指出1-7月工业企业利润延续修复但边际放缓,主要原因是生产端拉动减弱及利润率边际回落。行业结构分化明显,电子和高技术制造业利润大幅增长,而传统行业及下游利润承压,行业间分化特征显著。
哪些赛道/行业发展趋势向好?
电子行业受“人工智能+”和算力需求带动利润大幅增长,高技术制造业(如光纤、光缆制造)利润同样显著提升。原材料制造业利润也增长55.2%。中游设备制造利润占比上升至38.1%。
报告重点分析了哪些方向?
报告重点分析了行业分化,特别是电子、采矿及中游制造行业景气度高,而上游原材料和下游消费行业承压。同时分析了上下游结构、所有制差异及库存变化等五大信号。
当前市场现状如何判断?
工业企业利润有望延续恢复,但修复基础不牢固,短期仍有放缓压力。新动能强于旧动能,中上游好于下游的分化格局持续。PPI同比涨幅扩大至3.5%,但价格因素对利润支撑减弱。
研报有哪些风险提示?
报告提示短期政策重心强化落实既定政策,后续增量政策或“边走边看”,需关注财政、产业政策落地效果。外部风险包括美伊局势、全球通胀等,这些可能压制利润空间。私企盈利修复好于国企,但应收账款回收期更长、杠杆率更高,工业企业资产负债率环比回升至58.4%
你可能感兴趣
宏观点评:CPI、PPI分化,怎么看、怎么办?
国盛证券2024-12-09
宏观点评:工业企业盈利持续半年负增,怎么看、怎么办?
国盛证券2025-03-27
宏观点评:4月信贷冲高回落,怎么看、怎么办?
国盛证券2025-05-15
宏观点评:PMI加速下行,怎么看、怎么办?
国盛证券2024-09-01
宏观点评:PMI连续两月收缩,怎么看、怎么办?
国盛证券2024-06-30
宏观点评:二季度GDP掉出目标区间,怎么看、怎么办?
国盛证券2026-07-16
宏观点评:社融再度超预期回落,怎么看、怎么办?
国盛证券2023-08-11
宏观点评:8月信贷社融均低于季节性,怎么看、怎么办?
国盛证券2026-09-15
宏观点评:近期债券利率明显调整,怎么看、怎么办?
国盛证券2025-02-24
宏观点评:CPI、PPI连续3月同时为负,怎么看、怎么办?
国盛证券2025-05-10