猜你想问
这份研报的核心内容是什么?
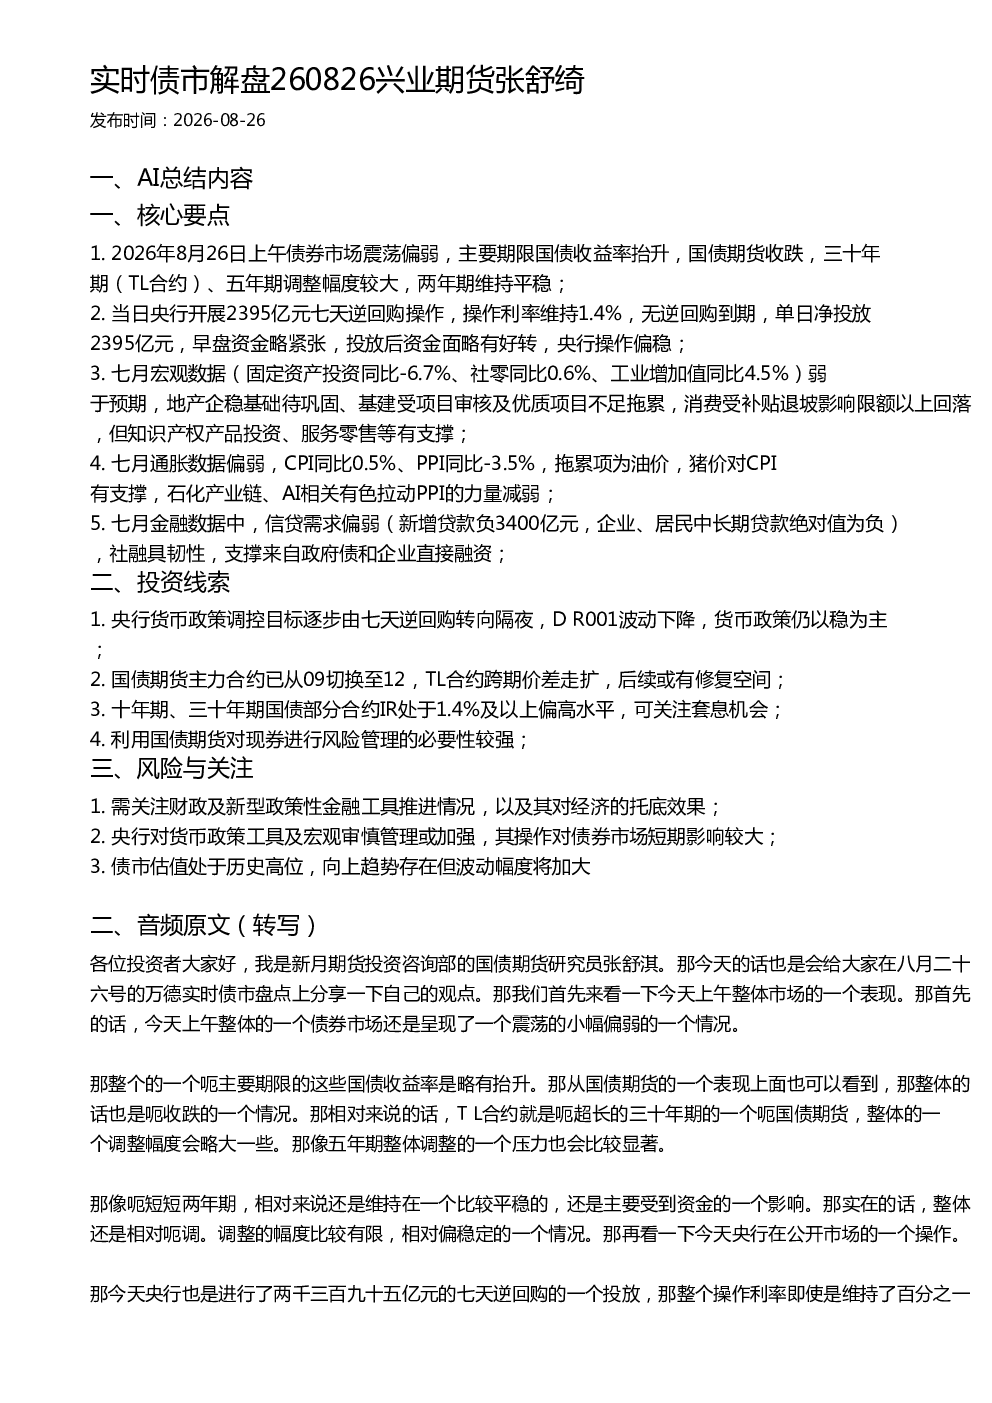
这份研报分析了2026年8月26日上午债市表现,指出债券市场震荡偏弱,国债期货收跌。报告还涵盖了央行2395亿元七天逆回购操作、七月宏观数据弱于预期、七月通胀数据偏弱、金融数据信贷需求偏弱等关键信息,并探讨了货币政策、国债期货、套息机会以及利用国债期货对现券进行风险管理等投资线索。
债市未来发展趋势如何?
债市未来发展趋势需关注货币政策调控,央行调控目标逐步由七天逆回购转向隔夜,货币政策仍以稳为主。同时,国债期货主力合约已从09切换至12,TL合约跨期价差走扩,后续或有修复空间。十年期、三十年期国债部分合约IR处于1.4%及以上偏高水平,可关注套息机会。但债市估值处于历史高位,向上趋势存在但波动幅度将加大。
研报重点分析了哪些方向?
研报重点分析了债市表现、央行操作、宏观数据、通胀数据、金融数据等基本面因素,并探讨了货币政策、国债期货、套息机会以及风险管理等投资方向。报告指出,央行操作偏稳,七月宏观数据弱于预期,七月通胀数据偏弱,信贷需求偏弱,社融具韧性,这些因素均对债市产生影响。
当前债市市场现状如何判断?
当前债市市场现状表现为震荡偏弱,主要期限国债收益率抬升,国债期货收跌,三十年期和五年期调整幅度较大。央行开展2395亿元七天逆回购操作,单日净投放2395亿元,资金面略有好转。七月宏观数据弱于预期,通胀数据偏弱,金融数据信贷需求偏弱,社融具韧性。债市估值处于历史高位,波动幅度将加大。
研报提示了哪些风险?
研报提示了三个主要风险:首先,需关注财政及新型政策性金融工具推进情况,以及其对经济的托底效果;其次,央行可能加强货币政策工具及宏观审慎管理,其操作对债券市场短期影响较大;最后,债市估值处于历史高位,向上趋势存在但波动幅度将加大,需注意风险管理。
你可能感兴趣
实时债市解盘260910东证期货张粲东
未知机构2026-09-10
实时债市解盘260714东证期货张粲东
未知机构2026-07-14
实时债市解盘260722 光大期货朱金涛
未知机构2026-07-22
实时债市解盘:7l突破年内新高 国债期货能否续涨
未知机构2026-08-10
实时债市解盘260819 国元期货宋晓丽
未知机构2026-08-19
实时债市解盘260720甘肃银行李莉
未知机构2026-07-20
实时债市解盘20250326
未知机构2025-03-26
实时债市解盘260721江海证券朱陈东
未知机构2026-07-21
实时债市解盘260713国盛证券杨业伟
未知机构2026-07-13
实时债市解盘260804 浙商固收杨语涵交易盘主导超长债行情
未知机构2026-08-04