猜你想问
这份研报的核心内容是什么?
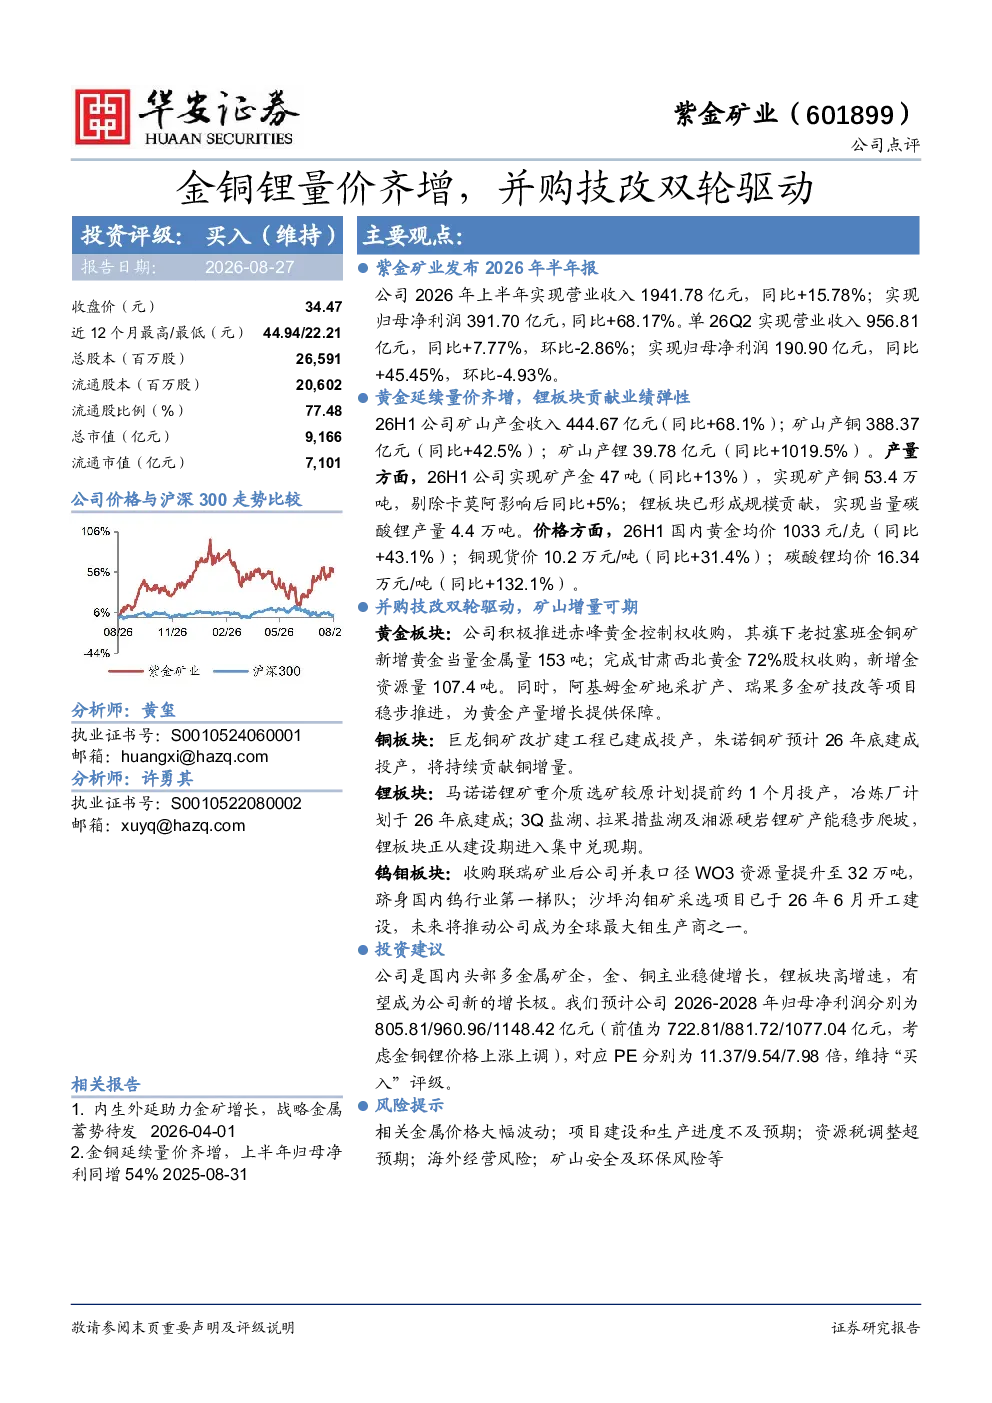
该研报指出紫金矿业2026年上半年营收同比增长15.78%至1941.78亿元,净利润同比增长68.17%达391.70亿元。黄金、铜、锂板块均实现量价齐增,其中锂板块贡献最大业绩弹性。公司通过并购和技改推动黄金、铜、锂、钨钼板块增长,收购赤峰黄金和甘肃西北黄金新增金资源量107.4吨,阿基姆金矿等技改项目稳步推进。锂板块马诺诺锂矿等产能稳步爬坡,钨钼板块WO3资源量提升至32万吨。
黄金、铜、锂行业的发展趋势如何?
报告显示黄金、铜、锂板块均实现量价齐增,黄金均价同比+43.1%至1033元/克,铜现货价同比+31.4%至10.2万元/吨,碳酸锂均价同比+132.1%至16.34万元/吨。锂板块是业绩弹性最大板块,马诺诺锂矿等产能逐步释放,预计将推动行业持续增长。公司通过并购和技改强化资源储备和产能扩张,黄金、铜、锂、钨钼板块均有望实现增量。
研报重点分析了哪些方向?
研报重点分析了紫金矿业通过并购和技改实现黄金、铜、锂、钨钼板块增长的路径。并购方面,收购赤峰黄金和甘肃西北黄金新增金资源量107.4吨;技改方面,阿基姆金矿地采扩产、瑞果多金矿技改等项目稳步推进,巨龙铜矿改扩建工程已投产,朱诺铜矿预计26年底建成。锂板块马诺诺锂矿重介质选矿提前投产,冶炼厂计划26年底建成,3Q盐湖等产能稳步爬坡。
当前金属市场现状如何?
当前金属市场呈现量价齐增态势,黄金、铜、锂价格均显著上涨。黄金均价同比+43.1%至1033元/克,铜现货价同比+31.4%至10.2万元/吨,碳酸锂均价同比+132.1%至16.34万元/吨。紫金矿业黄金、铜、锂板块均受益于此,产金同比+13%至47吨,产铜同比+5%至53.4万吨(剔除卡莫阿影响),产锂当量4.4万吨。公司通过并购和技改强化产能,进一步受益于市场价格上涨。
研报提示了哪些风险?
研报提示相关风险包括:金属价格大幅波动可能影响公司盈利能力;项目建设和生产进度不及预期可能导致产能扩张不及预期;资源税调整超预期可能增加税负;海外经营面临政治和经济风险;矿山安全及环保风险需持续关注。此外,公司并购整合和技改项目推进过程中也可能面临整合风险和技术风险。