猜你想问
这份研报的核心内容是什么?
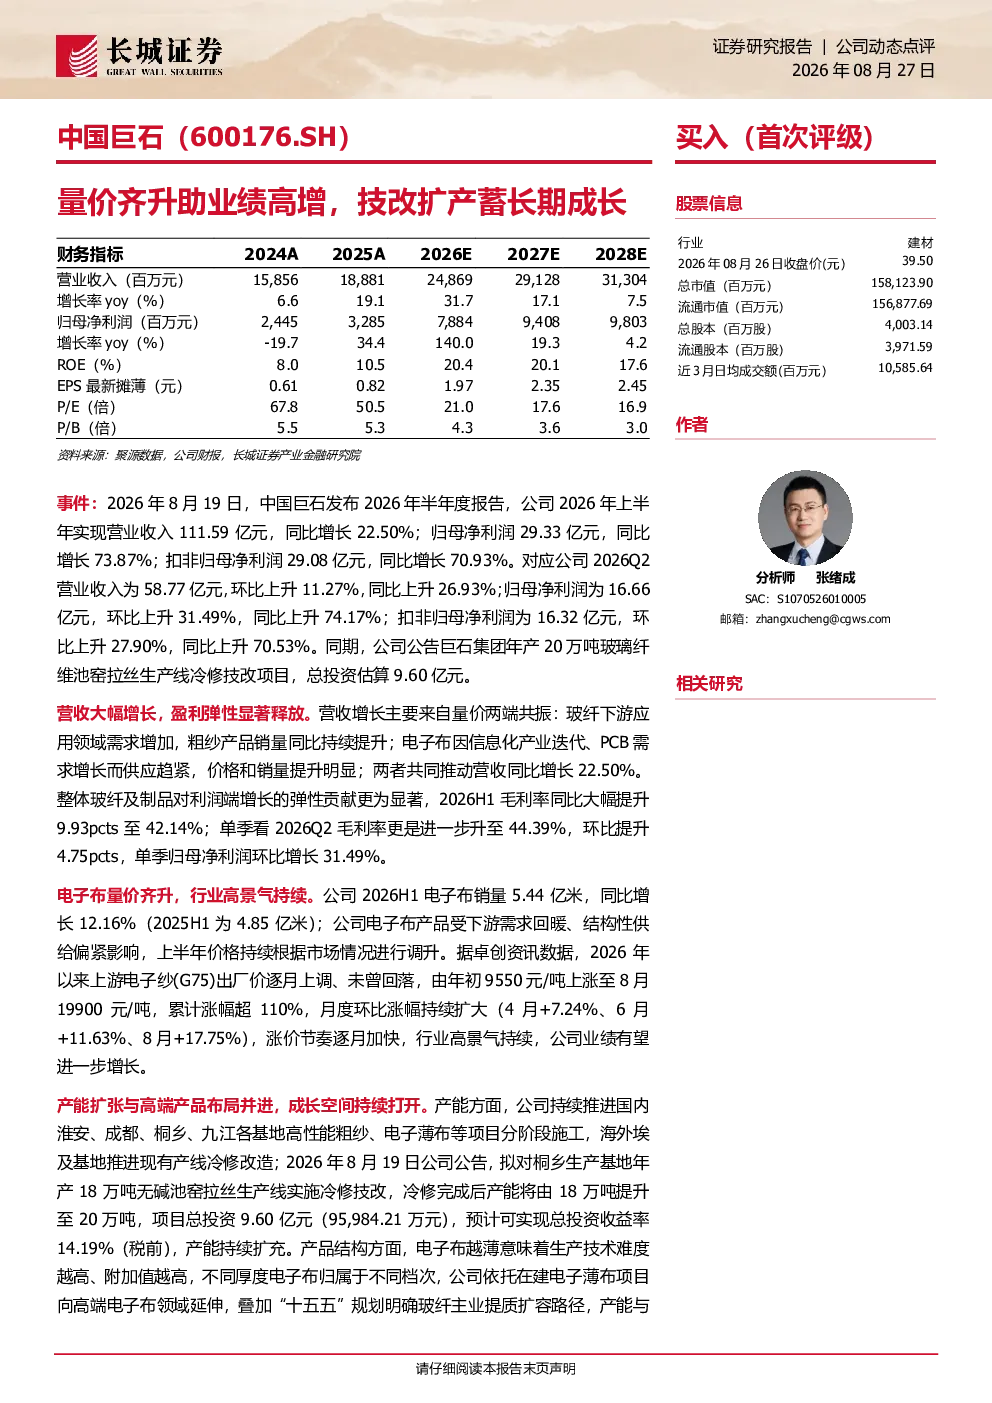
该研报分析了中国巨石2026年上半年的业绩表现,指出公司实现营业收入111.59亿元,同比增长22.50%;归母净利润29.33亿元,同比增长73.87%。营收增长主要来自玻纤下游应用需求增加及电子布价格和销量提升。2026H1毛利率同比提升9.93pcts至42.14%,Q2毛利率进一步升至44.39%。研报还强调了电子布行业的高景气度,销量同比增长12.16%,价格持续上涨,上游电子纱价格累计涨幅超110%。
玻纤行业的发展趋势如何?
玻纤行业正经历需求增长和技术升级。玻纤下游应用需求持续增加,特别是电子布领域,销量和价格均显著提升。中国巨石等龙头企业通过技改扩产,如对桐乡基地年产18万吨无碱池窑拉丝生产线实施冷修技改,提升产能至20万吨,总投资9.60亿元,预计税前投资收益率14.19%。此外,公司依托在建电子薄布项目向高端电子布领域延伸,符合国家“十五五”规划玻纤提质扩容方向,行业整体呈现向好发展态势。
研报重点分析了哪些方面?
研报重点分析了中国巨石的业绩高增驱动因素,包括量价齐升带来的营收增长,以及毛利率的显著提升。同时,报告详细介绍了公司的产能扩张计划,包括国内外各基地的产线改造和新建项目,如桐乡基地的技改扩产。此外,研报还关注了公司向高端电子布领域的布局,以及电子布行业的高景气度,指出销量同比增长12.16%,价格持续上涨,上游电子纱价格累计涨幅超110%。
当前玻纤市场的现状如何?
当前玻纤市场呈现供需两旺的态势。一方面,下游应用需求持续增加,特别是电子布领域,需求旺盛导致价格持续上涨。另一方面,中国巨石等龙头企业积极进行产能扩张和技术升级,如对桐乡基地的技改扩产,提升产能至20万吨,总投资9.60亿元,预计税前投资收益率14.19%。此外,行业整体毛利率水平提升,如2026H1毛利率同比提升9.93pcts至42.14%,Q2毛利率进一步升至44.39%,显示出市场良好的盈利能力。
研报提到了哪些风险提示?
研报提示了多项潜在风险,包括下游需求不及预期可能影响公司业绩增长;贸易摩擦及关税政策可能带来的国际市场风险;项目推进不及预期可能导致产能扩张计划受阻;汇率波动可能影响公司财务状况;原材料及能源价格波动可能增加生产成本;税收优惠及政府补助政策变化可能影响公司盈利水平。这些风险需引起投资者关注,并在投资决策中综合考虑。