猜你想问
这份研报主要分析了哪些市场动态?
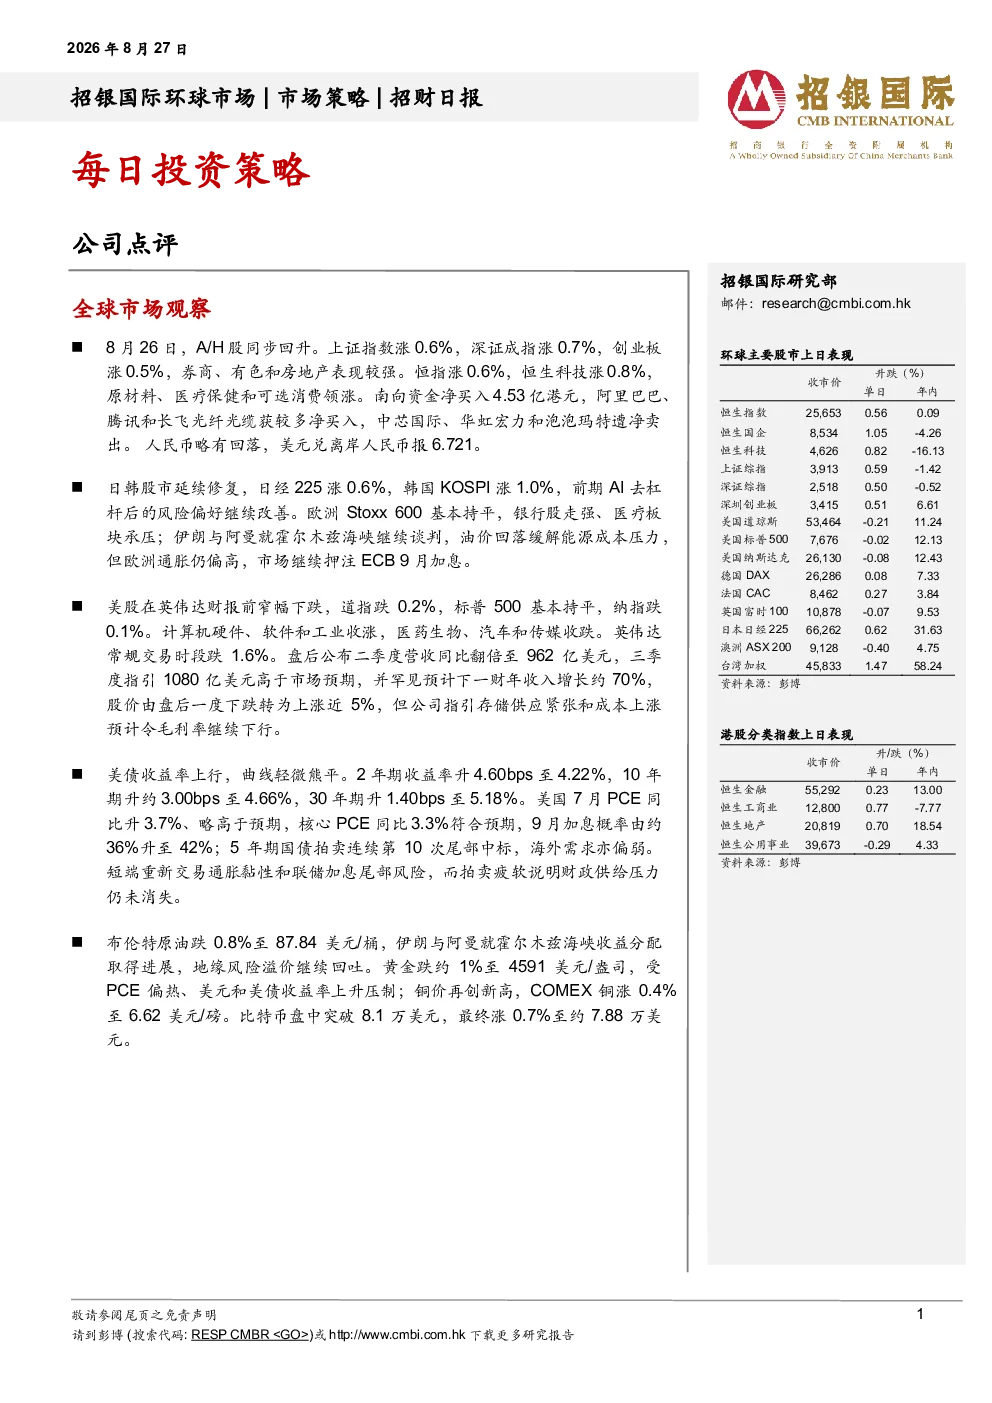
本报告分析了全球主要市场的最新动态。A股上证指数、深证成指和创业板均录得上涨,券商、有色和房地产板块表现突出。恒生指数和恒生科技也呈现上涨趋势,原材料、医疗保健和可选消费领涨。南向资金净买入4.53亿港元,阿里巴巴、腾讯和长飞光纤光缆获较多净买入。日韩股市延续修复,日经225和韩国KOSPI均上涨。欧洲Stoxx 600基本持平,银行股走强,医疗板块承压。美股在英伟达财报前窄幅下跌,英伟达盘后公布强劲财报,股价上涨。美债收益率上行,曲线轻微熊平,美国7月PCE同比升3.7%,9月加息概率升至42%。布伦特原油和黄金价格下跌,比特币盘中突破8.1万美元。
报告重点分析了哪些行业的发展趋势?
报告重点关注了医药生物、汽车、AI硬件和机器人等行业的趋势。医药生物领域,信达生物和药明生物业绩超预期,生物类似药成为重要增长点。汽车行业,理想汽车ASP环比回升,但盈利预测下修。AI硬件领域,英伟达财报显示强劲增长,但存储供应紧张可能影响毛利率。机器人及AIDC领域,敏实集团收入逆势增长,成为新增长引擎。此外,MiniMax和海致科技在AI模型商业化方面表现突出。
研报中哪些公司被重点分析?
研报重点分析了多家公司,包括信达生物(1801HK)、药明生物(2269 HK)、MiniMax(100 HK)、海致科技(2706 HK)、理想汽车(LI US/2015 HK)、敏实集团(425 HK)、中国重汽(3808 HK)、三一国际(631 HK)、卓胜微(300782 CH)和农夫山泉(9633 HK)。信达生物和药明生物业绩超预期,MiniMax营收同比增长283%,海致科技营收同比增长70%。理想汽车ASP回升但盈利预测下修,敏实集团收入逆势增长,中国重汽净利润同比增长26%,三一国际盈利复苏超出预期,卓胜微收入增长但净亏损扩大,农夫山泉收入和净利润均同比增长。
当前市场整体呈现怎样的状态?
当前市场整体呈现震荡修复态势。A股和港股主要指数均录得上涨,但涨跌幅有限。美股在英伟达财报前窄幅下跌,英伟达财报公布后转为上涨。美债收益率上行,曲线轻微熊平,通胀压力和加息预期持续存在。南向资金净买入,显示外资对港股的部分信心。地缘政治风险和能源成本仍是市场关注的焦点,欧洲通胀仍偏高,市场押注ECB 9月加息。加密货币市场表现活跃,比特币盘中突破8.1万美元。
研报提示了哪些投资风险?
研报提示了多重投资风险。美债收益率上行和通胀压力可能影响科技和成长股的估值,英伟达虽业绩强劲但存储供应紧张和成本上涨可能影响毛利率。欧洲通胀仍偏高,ECB加息预期增强,可能影响市场流动性。地缘政治风险,如霍尔木兹海峡谈判,仍存在不确定性,可能影响能源价格和供应链稳定性。部分公司如卓胜微面临历史库存消化、模式转型和战略延伸的挑战,净亏损扩大。此外,全球经济增长放缓和财政供给压力也是需要关注的长期风险。