猜你想问
这份研报的核心内容是什么?
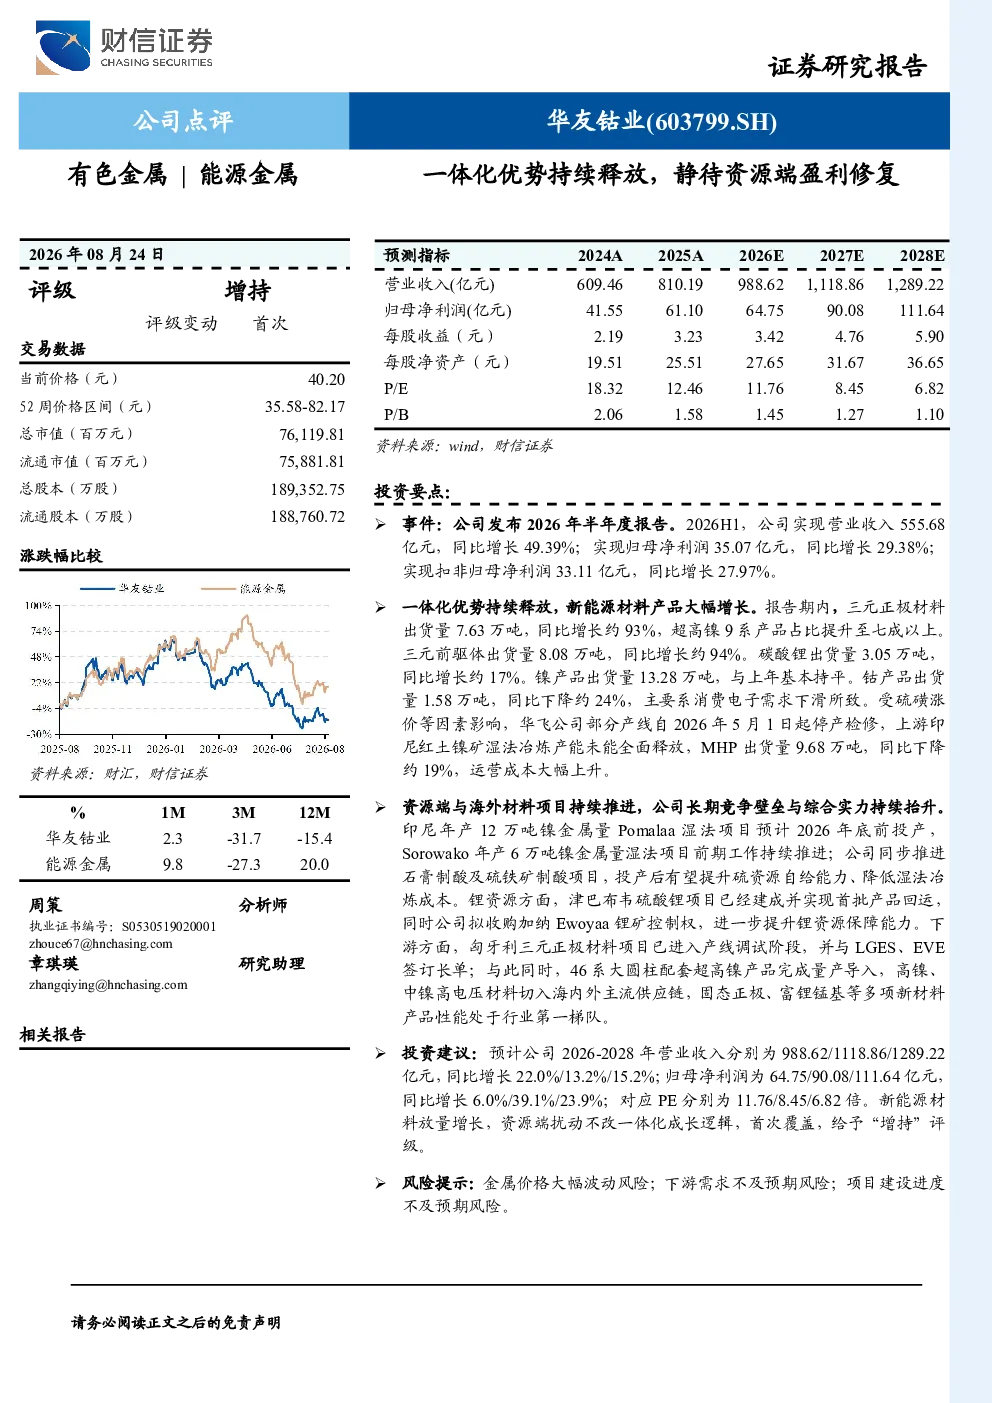
该研报显示华友钴业2026年半年度报告期内,一体化优势持续释放,新能源材料产品大幅增长。三元正极材料出货量同比增长约93%,超高镍9系产品占比提升至七成以上;三元前驱体出货量同比增长约94%;碳酸锂出货量同比增长约17%。受硫磺涨价等因素影响,部分产线停产检修,MHP出货量同比下降约19%,运营成本上升。资源端项目持续推进,印尼镍金属量Pomalaa湿法项目预计2026年底前投产,津巴布韦硫酸锂项目已建成并实现首批产品回运,匈牙利三元正极材料项目已进入产线调试阶段。预计2026-2028年营业收入分别为988.62/1118.86/1289.22亿元,归母净利润为64.75/90.08/111.64亿元。
有色金属行业发展趋势如何?
有色金属行业在新能源材料领域呈现快速发展趋势。报告显示,三元正极材料、超高镍产品、碳酸锂等新能源材料出货量大幅增长,表明行业向高附加值产品转型。镍、锂等资源端项目持续推进,企业通过海外并购和自建矿山提升资源保障能力。下游应用领域不断拓展,高镍、中镍高电压材料切入主流供应链,新材料产品性能处于行业领先地位,行业竞争格局持续优化。
研报重点分析了哪些方向?
研报重点分析了华友钴业的一体化运营优势及资源端项目进展。报告显示,公司新能源材料产品大幅增长,三元正极材料出货量同比增长约93%,超高镍产品占比提升,展现了强大的产品竞争力。同时,公司在印尼、津巴布韦等地推进镍、锂资源项目,提升资源自给能力。下游方面,匈牙利三元正极材料项目进入调试阶段,新材料产品性能处于行业第一梯队,体现了公司在产业链各环节的协同发展能力。
当前市场现状如何判断?
当前市场现状显示,有色金属行业在新能源材料领域需求旺盛,企业一体化运营能力成为核心竞争力。华友钴业通过持续扩大新能源材料产能,提升产品结构,增强市场竞争力。资源端项目进展顺利,为长期发展奠定基础。然而,硫磺价格上涨等因素导致部分产线停产检修,运营成本上升,反映出行业面临成本压力。整体来看,行业增长趋势明确,但企业需关注成本控制和项目进度风险。
研报提示了哪些风险?
研报提示了三方面主要风险:一是金属价格大幅波动风险,金属价格的不确定性可能影响公司盈利能力;二是下游需求不及预期风险,新能源材料市场需求变化可能影响公司产品销售;三是项目建设进度不及预期风险,印尼镍金属量Pomalaa湿法项目、津巴布韦硫酸锂项目等存在进度延误可能,影响公司长期发展。这些风险需引起投资者关注。