猜你想问
新宙邦2026年中报的主要业绩表现如何?
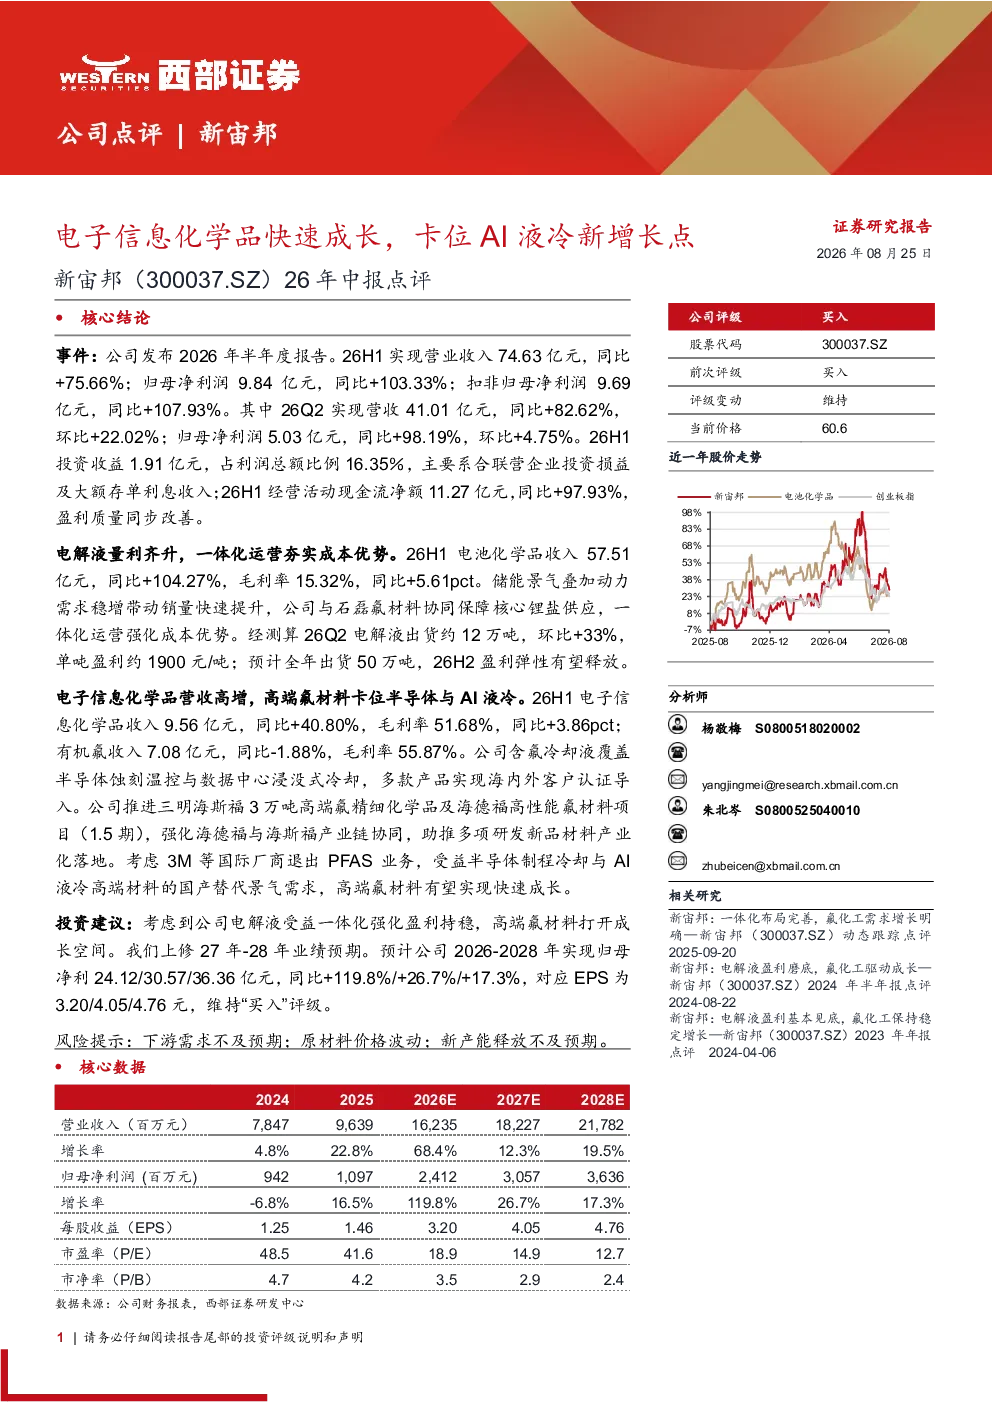
新宙邦2026年半年度报告显示,公司业绩显著增长。26H1实现营业收入74.63亿元,同比+75.66%;归母净利润9.84亿元,同比+103.33%。其中26Q2营收41.01亿元,同比+82.62%,环比+22.02%;归母净利润5.03亿元,同比+98.19%,环比+4.75%。26H1投资收益1.91亿元,占利润总额比例16.35%;经营活动现金流净额11.27亿元,同比+97.93%,盈利质量改善。
电子信息化学品赛道的发展趋势如何?
电子信息化学品赛道正经历快速成长,特别是含氟冷却液在半导体蚀刻温控与数据中心浸没式冷却领域的应用需求激增。新宙邦26H1电子信息化学品收入9.56亿元,同比+40.80%,毛利率51.68%,同比+3.86pct。公司推进三明海斯福3万吨高端氟精细化学品及海德福高性能氟材料项目(1.5期),强化产业链协同,助推研发新品产业化。受益半导体制程冷却与AI液冷高端材料国产替代需求,高端氟材料有望快速成长。
报告重点分析了新宙邦的哪些业务方向?
报告重点分析了新宙邦的电解液业务与电子信息化学品业务。电解液业务方面,26H1电池化学品收入57.51亿元,同比+104.27%,毛利率15.32%,同比+5.61pct。公司与石磊氟材料协同保障锂盐供应,一体化运营强化成本优势。26Q2电解液出货约12万吨,环比+33%,单吨盈利约1900元/吨;预计全年出货50万吨,26H2盈利弹性有望释放。电子信息化学品方面,多款产品实现海内外客户认证,覆盖半导体蚀刻温控与数据中心浸没式冷却。
当前电子信息化学品市场的现状如何?
当前电子信息化学品市场呈现高景气度,尤其在半导体温控与AI液冷领域需求旺盛。新宙邦的电子信息化学品业务收入增长迅速,26H1同比+40.80%,毛利率51.68%。随着半导体制程节点不断缩小,对冷却效率要求提升,传统风冷难以满足,液冷技术成为主流趋势。AI算力需求爆发带动数据中心浸没式冷却需求,国产替代空间巨大,高端氟材料作为核心材料之一,市场潜力广阔。
研报提示了哪些主要风险?
研报提示的主要风险包括:下游需求不及预期,半导体行业周期波动可能影响化学品需求;原材料价格波动,电解液核心原材料碳酸锂、六氟磷酸锂价格波动将直接影响公司盈利;新产能释放不及预期,三明海斯福项目等产能爬坡进度可能存在不确定性。这些因素需持续关注,但报告未涉及投资建议。