猜你想问
报告主要分析了哪些金融脱媒与信用派生新逻辑?
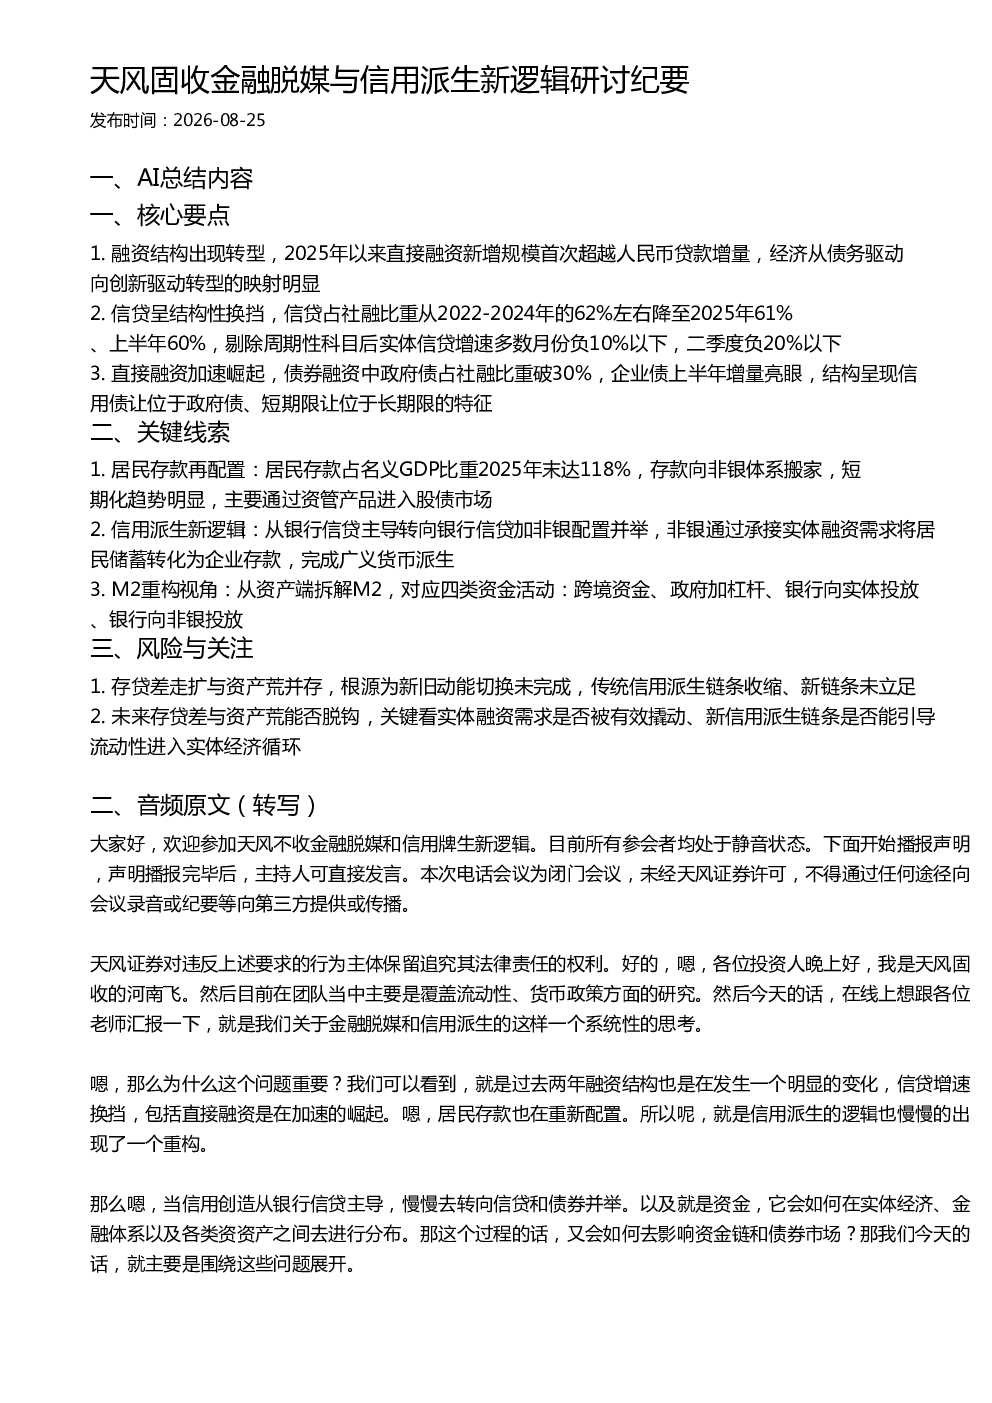
报告分析了2025年以来直接融资规模首次超越人民币贷款增量,标志着经济从债务驱动向创新驱动转型,融资需求从依赖银行体系转向金融市场。同时,信贷占社融比重下降,实体信贷增速放缓,债券融资中政府债占比提升,呈现信用债让位于政府债、短期限让位于长期限的特征。居民存款向非银体系搬家,通过资管产品进入股债市场,非银承接实体融资需求将居民储蓄转化为企业存款,完成广义货币派生。
金融脱媒对行业发展趋势有何影响?
金融脱媒反映了经济模式转型,直接融资加速崛起将推动产业升级和科技创新,降低对传统银行信贷的依赖。政府债占比提升意味着财政政策更受关注,企业债长期限化可能增加长期资金供给。居民存款向非银体系流动,通过资管产品配置股债,可能提升金融市场活跃度,但也需关注流动性分层风险。整体看,金融脱媒将促进金融市场发展,但需关注新旧动能切换是否顺畅。
报告重点分析了哪些方向?
报告重点分析了融资结构转型、信贷结构性换挡、直接融资加速崛起、居民存款再配置、信用派生新逻辑以及M2重构视角。具体包括直接融资与信贷占比变化、政府债和企业债结构特征、居民存款向非银体系转移路径、非银在信用派生中的作用、以及从跨境资金、政府加杠杆、银行向实体投放、银行向非银投放四类资金活动解构M2。
当前市场现状如何判断?
当前市场呈现存贷差走扩与资产荒并存的现象,根源在于新旧动能切换未完成,传统信用派生链条收缩而新链条未完全建立。实体融资需求增速放缓,但居民储蓄仍大量存在,通过资管产品等渠道进入金融市场。政府债占比提升,可能分流部分企业债资金。市场流动性充裕,但有效需求不足,需关注资金是否被有效引导至实体经济。
报告提示了哪些风险?
报告提示存贷差走扩和资产荒并存的非持续性,关键在于新旧动能切换是否顺利。若新信用派生链条无法有效建立,流动性可能继续淤积在金融体系内部,加剧资产价格波动。居民存款大规模流向股市债市,若投资标的不匹配,可能引发市场风险。此外,跨境资金流动、政府加杠杆等行为也可能影响流动性配置,需关注其对金融稳定性的潜在影响。