猜你想问
VG扭亏为盈的原因是什么?
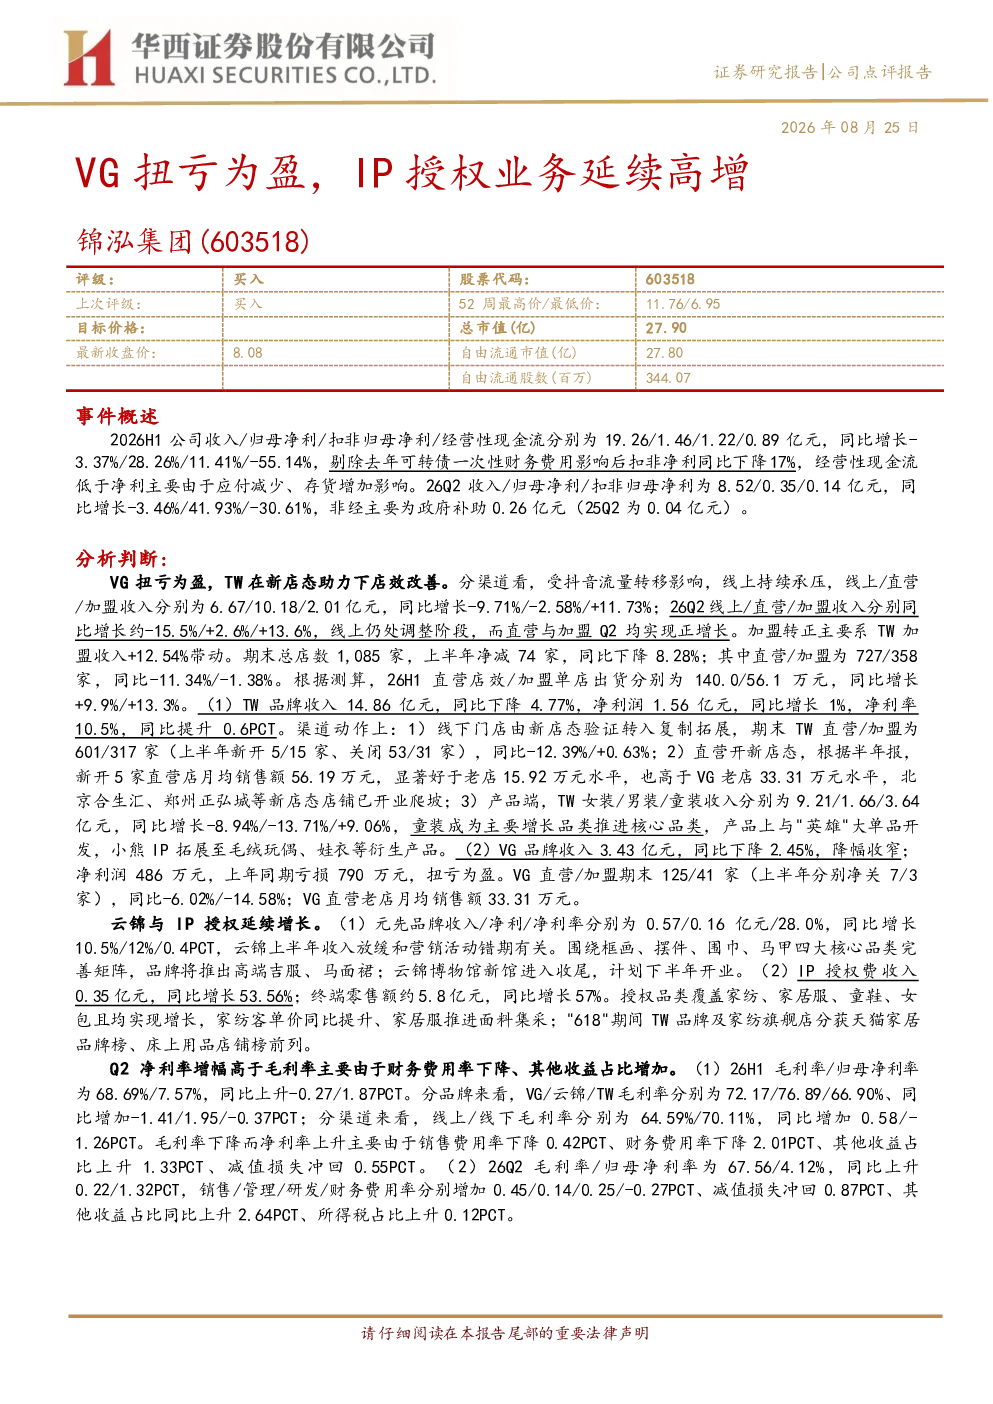
根据研报,VG品牌在2026年上半年实现了扭亏为盈,主要得益于成本控制得当和费用率下降。具体来看,销售费用率和财务费用率均有所降低,同时其他收益占比上升和减值损失冲回,这些因素共同提升了净利润表现。此外,直营和加盟店数的调整也起到了积极作用,尽管店数有所减少,但整体经营效率有所改善。
IP授权业务增长情况如何?
IP授权业务在2026年上半年表现突出,收入同比增长53.56%,达到0.35亿元。这表明公司在品牌授权方面的策略取得了显著成效,市场需求旺盛。同时,终端零售额也实现了57%的增长,进一步印证了IP授权业务的强劲势头。这种增长趋势反映出公司多元化收入来源的布局正在逐步显现成效。
报告对行业发展趋势有何分析?
报告指出,童装行业正经历品牌集中度提升和产品结构优化的阶段。随着消费者对品牌和品质要求的提高,头部企业通过渠道拓展和产品创新来巩固市场地位。同时,IP授权成为新的增长点,企业通过跨界合作提升品牌影响力。未来,行业整合和数字化营销将成为关键趋势,头部企业有望凭借规模效应和品牌优势进一步扩大市场份额。
报告中提到的渠道策略有哪些?
报告中详细分析了公司的渠道策略,主要包括线上线下渠道的协同发展。线下门店由新店态验证阶段转向复制拓展,同时直营渠道也积极开新店态,以提升品牌形象和运营效率。产品端,童装成为主要增长品类,反映了市场对儿童服饰需求的升级。此外,IP授权业务的拓展也为公司开辟了新的收入来源,这些策略共同推动了业绩的改善。
报告中的风险提示有哪些?
报告提示了几个潜在风险:首先,费用率居高不下可能影响盈利能力,需要持续优化成本结构;其次,加盟开店低于预期可能导致渠道扩张受阻,需要加强加盟商管理和支持;再次,店效提升低于预期可能影响整体业绩,需要提升运营管理水平;最后,系统性风险如宏观经济波动也可能对行业造成影响,需要密切关注市场变化并做好应对准备。
你可能感兴趣
上半年存在财务费用一次性影响,IP授权业务高增
华西证券2025-08-29
2020年三季报点评:授权+订阅业务双驱动,业绩高增态势延续
信息技术长城证券2020-10-26
云锦和IP授权业务延续高增长
华西证券2026-04-21
锦泓集团 603518 26年中报 26H1营收-3.4 归母净利润 28.3 IP授权高增
未知机构2026-08-25
Q1财务费用大幅下降,IP授权业务延续高速增长
山西证券2026-04-29
2026半年报点评:产品逆势增长,授权业务高增,ADAS国内自主品牌份额首次过半
东吴证券2026-09-02
新兴渠道延续高增,Q2实现扭亏为盈
商贸零售安信证券2023-08-31
2022年一季报点评:同比扭亏为盈,全年有望延续高增
上海证券2022-04-26
渠道提效继续推进,高毛利IP授权贡献新成长
金融东方财富2025-01-25
高规格订单催化不断,获“流浪地球”IP独家线下授权
机械设备华西证券2023-06-30