猜你想问
地平线机器人2026年中期业绩表现如何?
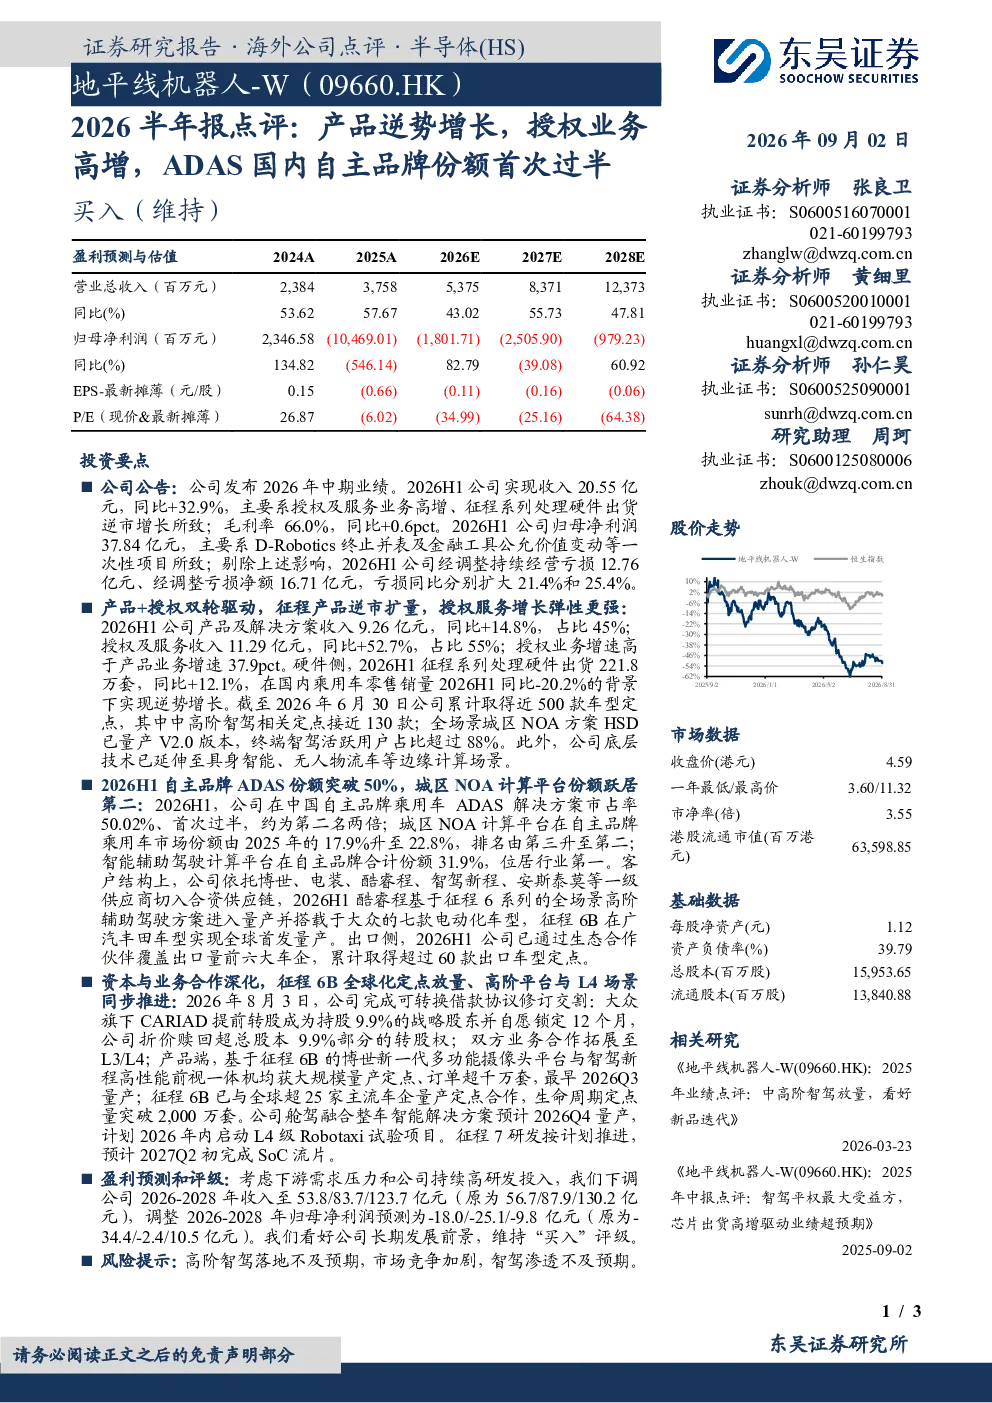
地平线机器人2026年中期业绩亮眼,产品及解决方案和授权及服务业务双轮驱动。征程系列处理硬件逆势增长,出货221.8万套,同比+12.1%。授权及服务收入11.29亿元,同比+52.7%。中国自主品牌乘用车ADAS解决方案市占率首次过半,达到50.02%。城区NOA计算平台市场份额跃居第二,达到22.8%。智能辅助驾驶计算平台在自主品牌合计份额位居行业第一,达到31.9%
地平线机器人业务进展有哪些亮点?
地平线机器人业务进展亮点突出,大众旗下CARIAD成为持股9.9%的战略股东,业务合作拓展至L3/L4。基于征程6B的博世新一代多功能摄像头平台与智驾新程高性能前视一体机均获大规模量产定点,订单超千万套。征程6B已与全球超25家主流车企量产定点合作,生命周期定点量突破2,000万套。舱驾融合整车智能解决方案预计2026Q4量产,计划2026年内启动L4级Robotaxi试验项目。征程7研发按计划推进,预计2027Q2初完成SoC流片。
地平线机器人报告对行业发展趋势有何分析?
地平线机器人报告显示,中国自主品牌乘用车ADAS解决方案市占率持续提升,2026H1首次过半,达到50.02%,城区NOA计算平台市场份额跃居第二,达到22.8%。智能辅助驾驶计算平台在自主品牌合计份额位居行业第一,达到31.9%。这表明国内自主品牌在智能驾驶领域正加速崛起,市场竞争格局正在发生变化。同时,高阶智驾落地、市场竞争加剧、智驾渗透速度等因素仍需持续关注。
地平线机器人报告如何判断市场现状?
地平线机器人报告指出,征程系列处理硬件逆势增长,出货量达到221.8万套,同比+12.1%,显示产品竞争力得到市场认可。授权及服务业务收入高速增长,2026H1同比+52.7%,表明公司在智能驾驶解决方案领域的影响力持续扩大。中国自主品牌乘用车ADAS解决方案市占率首次过半,智能辅助驾驶计算平台在自主品牌合计份额位居行业第一,这些数据均反映出国内智能驾驶市场正处于快速发展阶段,地平线机器人已成为行业重要参与者。
地平线机器人报告有哪些风险提示?
地平线机器人报告提示,高阶智驾落地不及预期可能影响公司业务拓展速度,市场竞争加剧可能导致价格压力增大,智驾渗透速度不及预期会影响行业整体发展,进而影响公司业绩。此外,公司2026H1归母净利润虽为37.84亿元,但经调整持续经营亏损12.76亿元,经调整亏损净额16.71亿元,亏损同比分别扩大21.4%和25.4%,需关注公司盈利能力改善情况