猜你想问
贝壳W2026年中期业绩表现如何?
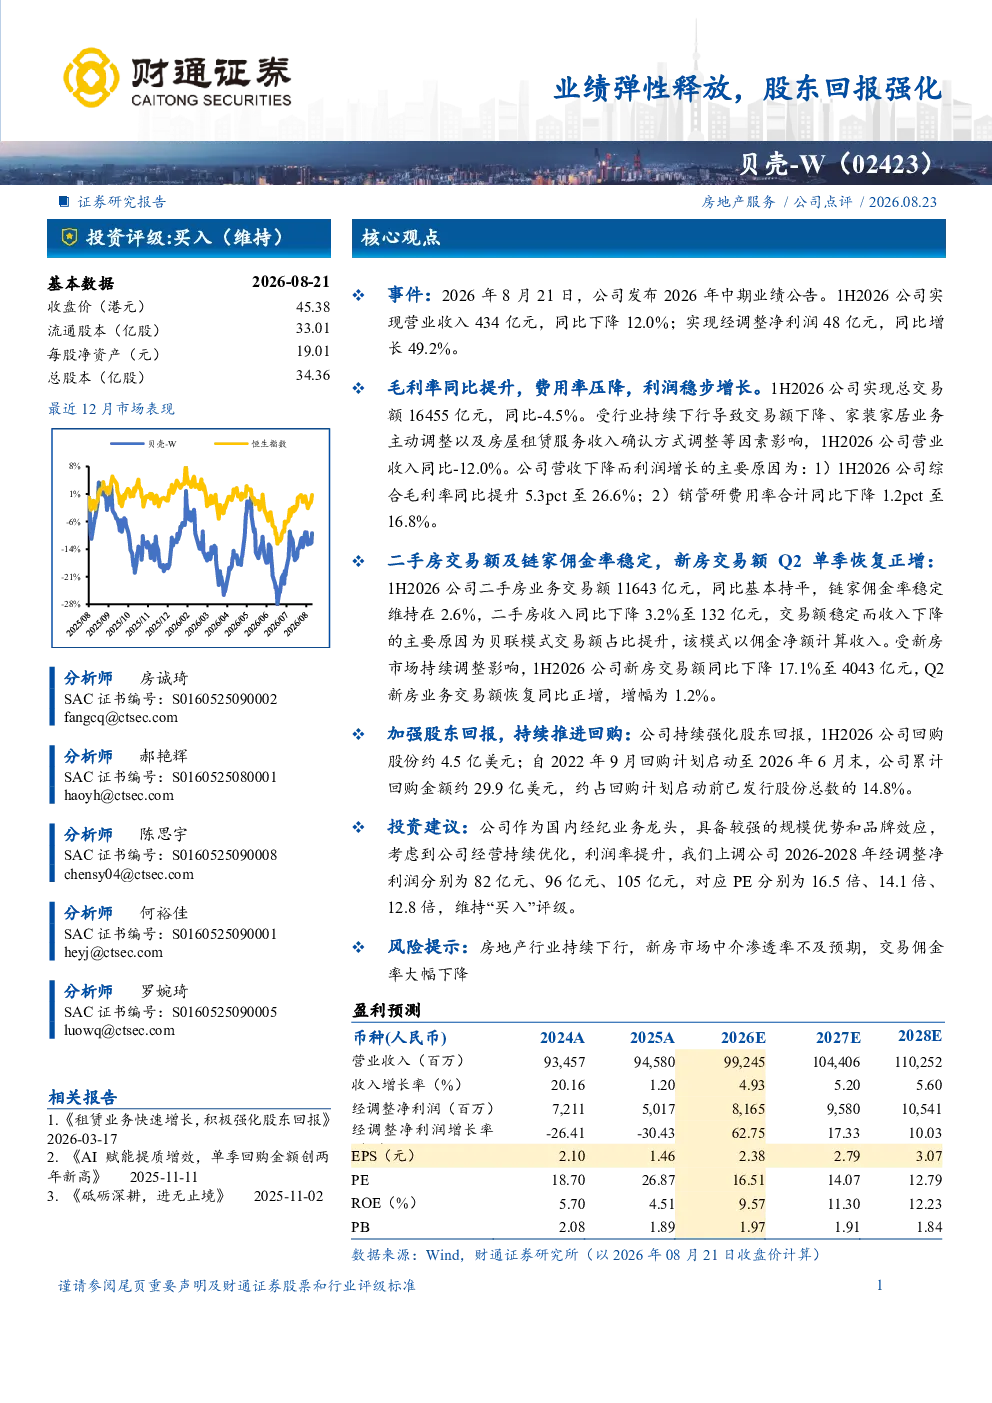
贝壳W(02423)2026年中期业绩显示营收同比下降12.0%至434亿元,但经调整净利润同比增长49.2%达48亿元。主要得益于毛利率提升5.3pct至26.6%及销管研费用率下降1.2pct至16.8%。二手房交易额同比持平,新房交易额Q2单季恢复正增长。公司持续强化股东回报,1H2026回购股份约4.5亿美元,累计回购金额约29.9亿美元。
贝壳W所在赛道发展趋势如何?
贝壳W所处的国内经纪业务赛道,作为行业龙头具备规模和品牌优势。当前行业面临房地产行业下行压力,但贝壳W通过提升利润率、优化成本结构展现韧性。二手房交易额稳定,新房业务逐步恢复,显示其在市场波动中的适应能力。未来发展趋势需关注行业渗透率变化及佣金率稳定性。
研报重点分析了贝壳W哪些方面?
研报重点分析了贝壳W的业绩弹性释放与股东回报强化。核心在于营收虽降但利润显著增长,源于毛利率提升和费用率压降。报告详细拆解了1H2026关键数据,包括营收利润变化、毛利率费用率改善、交易额结构及股东回报措施。同时评估了公司作为行业龙头的竞争优势与经营优化成效。
当前贝壳W市场现状如何?
贝壳W当前市场现状表现为业绩稳健增长,尽管营收有所下滑,但利润率提升和费用控制带来强劲盈利能力。二手房业务保持稳定,新房业务逐步回暖,显示其在市场调整期的韧性。公司持续回购股份,强化股东回报,提升市场信心。整体看,贝壳W在行业波动中展现出较强的经营优化能力。
研报提示哪些风险?
研报提示贝壳W面临的主要风险包括:房地产行业持续下行可能影响交易量;新房市场中介渗透率增长不及预期,影响新房业务扩张;交易佣金率大幅下降可能压缩利润空间。这些风险需关注,但贝壳W通过经营优化和股东回报措施已展现应对能力,风险可控。
你可能感兴趣
26Q1 财报点评:利润弹性释放,回购强化股东回报
财通证券2026-05-16
2026Q1收入业绩阶段性承压,进一步强化股东回报
家用电器太平洋证券2026-04-28
2024年三季报点评报告:Q3业绩承压,强化股东回报
食品饮料万联证券2024-10-31
2024年半年度业绩预告:收入稳健增长,多措并举强化股东回报
食品饮料东吴证券2024-07-12
业绩表现稳健,持续分红强化股东回报
兴证国际2025-08-03
逆市拓局业绩稳步增长,积极回购强化股东回报
财通证券2026-03-22
爆款产品驱动业绩高增,高比例分红强化股东回报
文化传媒财信证券2026-09-02
2025年业绩点评:收入利润保持双增,高分红强化股东回报
东吴证券2026-03-28
公司事件点评报告:23年业绩增长,强化落实股东回报
基础化工华鑫证券2024-02-05
2024年报点评:氧化铝业务贡献业绩弹性,分红+回购注销重视股东回报
西部证券2025-03-30