猜你想问
这份研报的核心内容是什么?
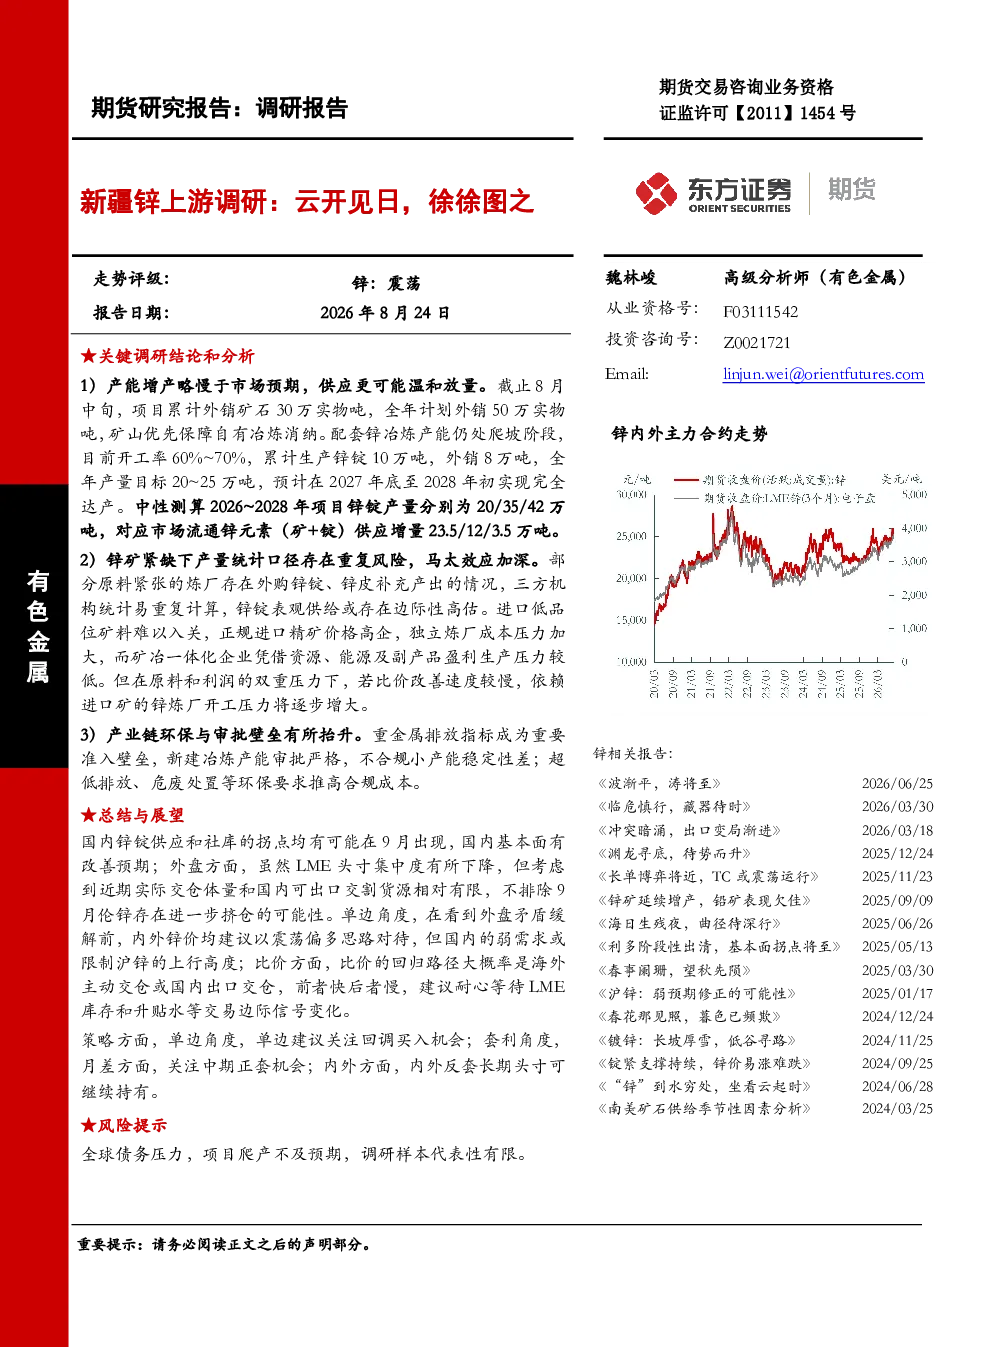
这份研报主要分析了新疆锌上游的调研情况,指出产能增量释放略慢于市场预期,供应更可能温和放量。报告详细解读了矿端和锭端的实际增量情况,并指出锌矿紧缺格局下产量统计口径存在重复风险,马太效应加深。此外,报告还探讨了产业链环保与审批壁垒对锌行业供给端集中度的影响。
新疆锌行业的发展趋势如何?
新疆锌行业的发展趋势显示,产能增量释放将逐步加快,但整体仍将保持温和放量。报告指出,矿山优先保障自有冶炼厂消纳,外销矿量对国内锌精矿市场的边际补充有限。同时,环保与审批壁垒的抬升将加速行业集中度的提升,头部企业凭借优势持续拉开差距。
研报重点分析了哪些方向?
研报重点分析了新疆锌上游的产能释放情况、产量统计口径的重复风险以及产业链环保与审批壁垒的影响。报告指出,配套锌金属冶炼产能仍处爬坡阶段,目前开工率60%~70%,预计在2027年底至2028年初实现完全达产。此外,报告还强调了环保要求推高合规成本,老旧产能或加速退出市场。
当前锌市场的现状如何判断?
当前锌市场的现状显示,国内锌锭供应和社库的拐点均有可能在9月出现,国内基本面有改善预期。外盘方面,虽然LME头寸集中度有所下降,但考虑到近期实际交仓体量和国内可出口交割货源相对有限,不排除9月伦锌存在进一步挤仓的可能性。
研报提到了哪些风险提示?
研报提到了几个主要风险提示,包括全球债务压力可能导致项目爬产不及预期,以及调研样本代表性有限。此外,报告还指出若比价改善速度较慢,依赖进口矿的锌炼厂开工压力将逐步增大。这些风险因素可能对锌行业的未来发展产生一定影响。
你可能感兴趣
股权财政启航下银行业战略配置机遇:预期破冰,徐徐图之
金融华西证券2025-06-12
供需优化,徐徐图之
东证期货2024-07-01
房地产2026年展望止跌回稳徐徐图之2025120320251202
未知机构2025-12-02
房地产2026年展望止跌回稳徐徐图之20251203
未知机构2025-12-03
A股策略周报:徐徐图之,慢就是快
国泰君安证券2022-10-09
中航策略 全球去杠杆或已临近尾声 A股科技修复行情宜徐徐图之
未知机构2026-08-04
中航策略 全球去杠杆临近尾声 A股科技修复宜徐徐图之
未知机构2026-08-04
权财政启航下银行业战略配置机遇:预期破冰,徐徐图之
金融华西证券2025-06-12
锰硅/硅铁半年度报告:库存压力仍在,待徐徐图之
东证期货2024-07-02
大道至简 徐徐图之-2019实体零售全渠道发展报告
中国百货商业协会2019-11-03