猜你想问
这份报告主要分析了什么内容?
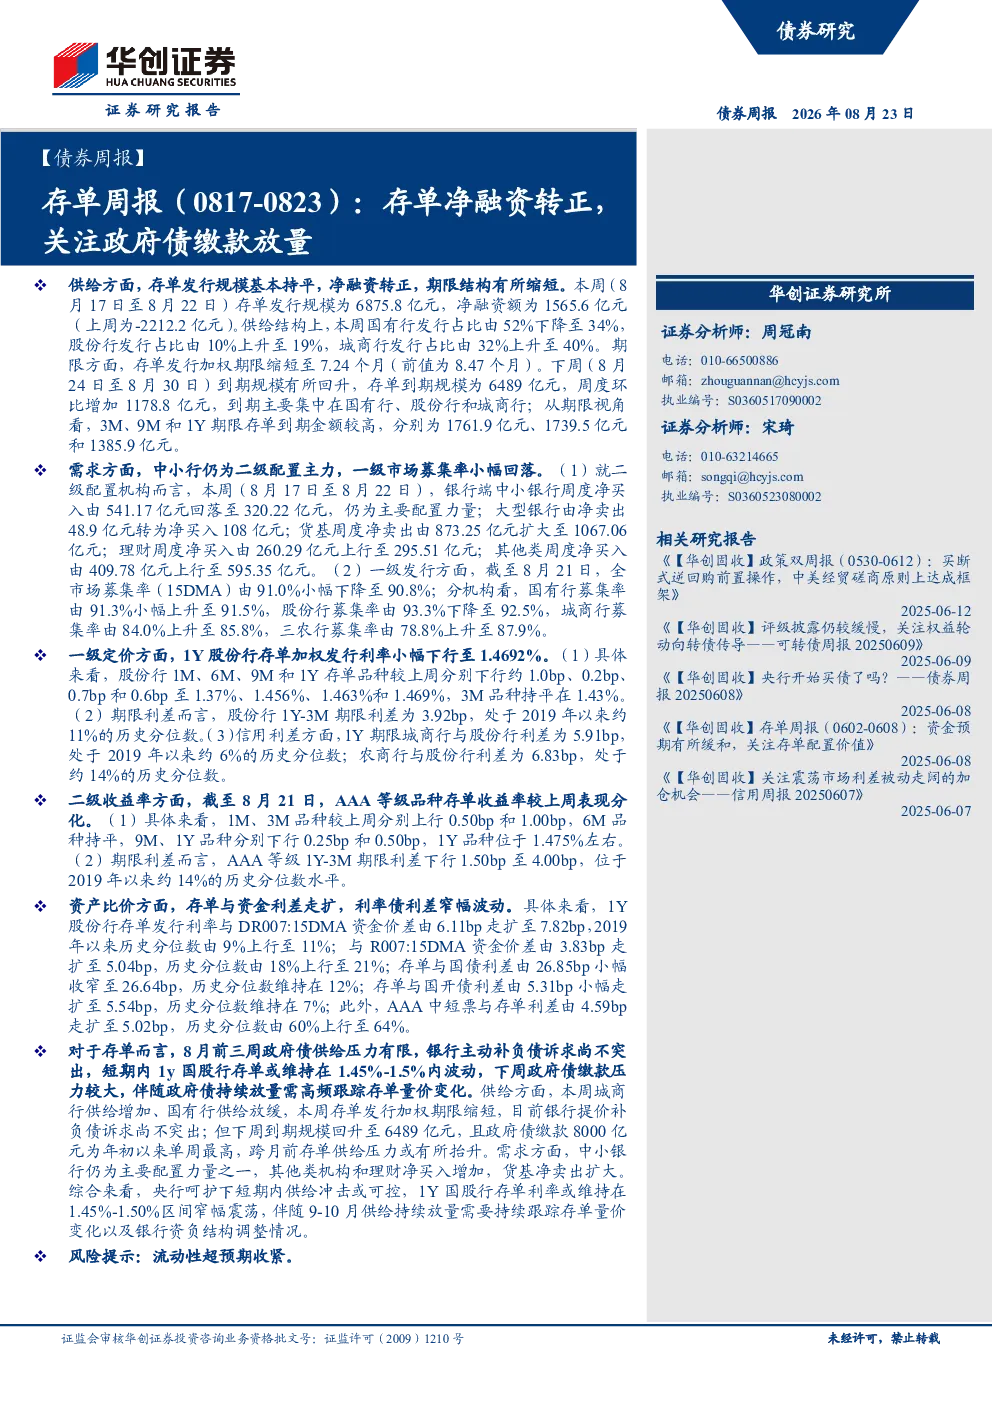
这份报告主要分析了2023年8月17日至8月23日期间的存单市场情况,包括存单的发行规模、净融资额变化、期限结构、发行结构、到期规模、募集率、存单定价、期限利差、信用利差、二级收益率、存单与资金利差、存单与利率债利差等数据,并对未来存单市场走势进行了预测。
存单市场未来发展趋势如何?
报告指出,短期内存单市场供给冲击或可控,央行呵护下供给压力有限,1Y国股行存单利率或维持在1.45%-1.50%区间。但伴随9-10月供给持续放量,需持续跟踪存单量价变化以及银行资负结构调整情况。下周政府债缴款压力较大,需高频跟踪存单量价变化。
报告中重点分析了哪些方向?
报告重点分析了存单的供给和需求两端。供给端关注了存单发行规模、期限结构、发行结构、到期规模等指标;需求端关注了中小银行、大型银行、货基、理财、其他类机构的配置情况以及一级市场募集率的变化。
当前存单市场现状如何?
当前存单市场呈现净融资转正、期限结构缩短、城商行供给增加、国有行供给放缓等特点。1Y股份行存单加权发行利率小幅下行至1.4692%,期限利差和信用利差处于历史较低水平。存单与资金利差走扩,与国债利差窄幅波动。
报告中提示了哪些风险?
报告提示的主要风险是流动性超预期收紧,这可能对存单市场造成冲击。此外,下周政府债缴款压力较大,需关注其对存单市场的影响。同时,伴随9-10月供给持续放量,需持续跟踪存单量价变化以及银行资负结构调整情况。
你可能感兴趣
政府债周净缴款仍约2000亿,存单发行期限压缩
信达证券2024-05-19
政府债缴款压力抬升,关注6M买断式逆回购续作:存单周报(0907-0913)
金融华创证券2026-09-13
存单周报(0907-0913):政府债缴款压力抬升,关注6M买断式逆回购续作
金融华创证券2026-09-13
存单周报(0831-0906):净融资小幅上行,上半月政府债供给冲击有限
华创证券2026-09-06
流动性跟踪周报20241207:下周政府债净缴款6996亿元
民生证券2024-12-08
流动性跟踪周报20240921:下周政府债净缴款8276亿元
民生证券2024-09-22
流动性跟踪周报:下周政府债净缴款8276亿元
民生证券2024-09-21
流动性跟踪周报:下周政府债净缴款6453亿元
民生证券2025-05-10
流动性跟踪周报:下周政府债净缴款8026亿元
民生证券2024-11-30
固收市场周报:下周政府债净缴款压力下降
金融东方财富2025-07-20