猜你想问
本周存单市场的主要变化是什么?
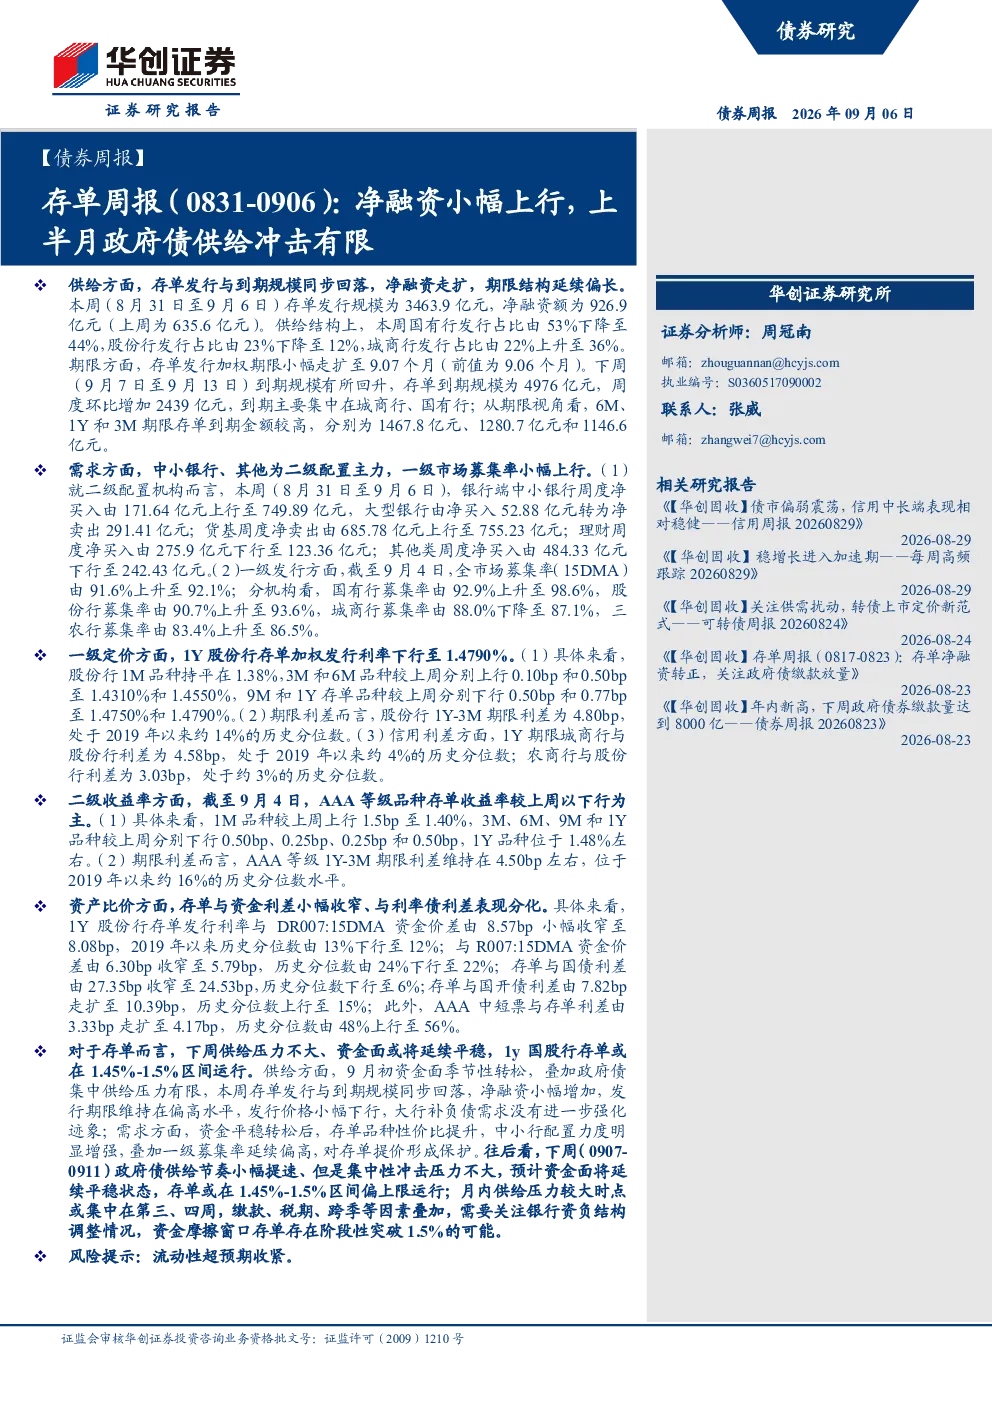
本周(8月31日至9月6日)存单发行规模为3463.9亿元,净融资额为926.9亿元,较上周的635.6亿元有所增加。供给结构上,国有行发行占比下降至44%,股份行下降至12%,城商行上升至36%。加权期限小幅走扩至9.07个月。下周到期规模为4976亿元,主要集中在城商行和国有行。
银行间市场对存单的配置情况如何?
银行端配置方面,中小银行周度净买入大幅增加至749.89亿元,大型银行转为净卖出291.41亿元。货基周度净卖出增加至755.23亿元,理财周度净买入减少至123.36亿元。一级发行方面,全市场募集率上升至92.1%,国有行和股份行募集率较高,城商行募集率下降至87.1%。
存单的估值和收益率有何特点?
一级定价方面,1Y股份行存单加权发行利率下行至1.4790%,1M品种持平,3M和6M品种上行,9M和1Y品种下行。股份行1Y-3M期限利差为4.80bp,处于历史较低水平。二级收益率方面,AAA等级品种存单收益率以下行为主,1M品种上行,3M、6M、9M和1Y品种下行,1Y品种位于1.48%左右。
存单与其他资产的比价关系如何?
存单与资金利差小幅收窄,1Y股份行存单发行利率与DR007:15DMA资金价差由8.57bp收窄至8.08bp。存单与利率债利差分化,与国债利差收窄至24.53bp,与国开债利差走扩至10.39bp,AAA中短票与存单利差走扩至4.17bp。
研报对后续市场有何风险提示?
研报提示流动性超预期收紧是主要风险。下周政府债供给节奏小幅提速,但集中性冲击压力不大,预计资金面将延续平稳状态。1y国股行存单或在1.45%-1.5%区间偏上限运行。月内供给压力较大时点或集中在第三、四周,资金摩擦窗口存单存在阶段性突破1.5%的可能。
你可能感兴趣
存单周报(0817-0823):存单净融资转正,关注政府债缴款放量
金融华创证券2026-08-23
政府债供给趋缓,资金面短期冲击有限
财通证券2023-10-31
信用债市场周报:同业存单净融资转负,信用品小幅调整
民生证券2017-12-18
流动性跟踪周报:本周资金利率普遍上行,同业存单净融资额回落
民生证券2022-10-29
流动性跟踪周报:本周资金利率上行,同业存单净融资额下降
民生证券2022-09-17
流动性跟踪周报:本周资金利率普遍上行,同业存单净融资额回升
民生证券2022-10-22
政府债周净缴款仍约2000亿,存单发行期限压缩
信达证券2024-05-19
流动性和机构行为跟踪:资金平稳,存单政府债均显著净偿还
金融国盛证券2025-12-13
政府债周报:国债净融资边际放缓
金融国信证券2025-07-25
流动性和机构行为跟踪:政府债再放量,资金偏紧存单上行
国盛证券2024-09-21