猜你想问
债基久期近期有何变化?
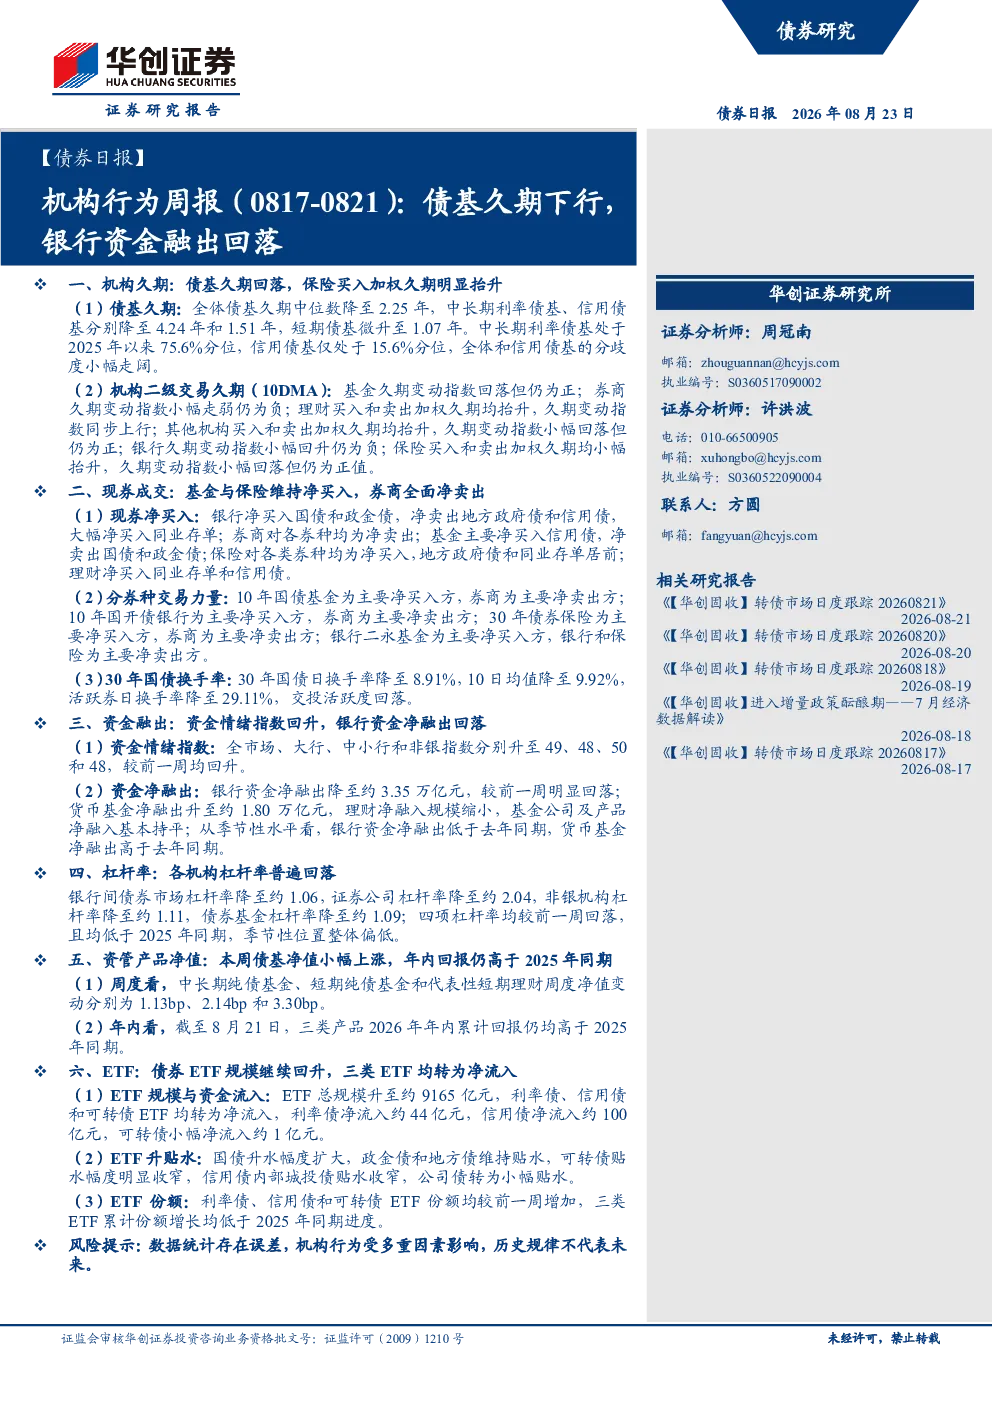
债基久期中位数降至2.25年,中长期利率债基降至4.24年,信用债基降至1.51年,短期债基微升至1.07年。中长期利率债基处于2025年以来75.6%分位,信用债基仅处于15.6%分位,全体和信用债基的分歧度小幅走阔。机构二级交易久期方面,基金久期变动指数回落但仍为正;券商久期变动指数小幅走弱仍为负;理财和银行久期变动指数小幅抬升;其他机构久期变动指数小幅回落但仍为正;保险买入和卖出加权久期均小幅抬升,久期变动指数小幅回落但仍为正值。
近期债券市场资金流向如何?
基金与保险维持净买入,券商全面净卖出。基金主要净买入信用债,保险对各类券种均为净买入,银行净买入国债和政金债,大幅净买入同业存单。10年国债基金为主要净买入方,券商为主要净卖出方;10年国开债银行为主要净买入方,券商为主要净卖出方;30年债券保险为主要净买入方,券商为主要净卖出方。
银行资金融出情况有何特点?
资金情绪指数回升,全市场、大行、中小行和非银指数分别升至49、48、50和48。银行资金净融出降至约3.35万亿元,货币基金净融出升至约1.80万亿元,理财净融入规模缩小,基金公司及产品净融入基本持平。从季节性水平看,银行资金净融出低于去年同期,货币基金净融出高于去年同期。
债券市场杠杆率走势如何?
银行间债券市场杠杆率降至约1.06,证券公司杠杆率降至约2.04,非银机构杠杆率降至约1.11,债券基金杠杆率降至约1.09。四项杠杆率均较前一周回落,且均低于2025年同期,季节性位置整体偏低。
研报提示的主要风险点有哪些?
报告显示保险买入加权久期明显抬升,但久期变动指数仍为正值;券种净买入存在结构性分化;银行资金净融出虽回落但低于去年同期水平;ETF规模回升但累计份额增长低于2025年同期进度。需关注久期管理风险、券种配置风险及季节性流动性风险。
你可能感兴趣
机构行为周报(0810-0814):债基久期整体回落,银行资金净融出增加
金融华创证券2026-08-16
机构行为周报(0824-0828):债基久期回落,银行融出回升
金融华创证券2026-08-30
机构行为周报(0727-0731):债基久期小幅下降,机构融出回落
华创证券2026-08-02
流动性与机构行为周度跟踪:大行融出规模下滑资金有所收敛,债基久期小幅上行分歧回落
信达证券2022-02-27
流动性与机构行为周度跟踪:存单需求下滑但仍处高位 债基久期下行但分歧走高
信达证券2022-06-19
流动性与机构行为周度跟踪:跨月因素影响有限 债基久期大幅回落
信达证券2022-05-03
机构行为周报(0907-0911):债基久期结构分化,超长端交投情绪降温
华创证券2026-09-13
债券周报:机构行为周报(0831-0904) 债基久期表现分化,券商杠杆率回升
金融华创证券2026-09-06
债基久期表现分化,券商杠杆率回升:机构行为周报(0831-0904)
华创证券2026-09-06
流动性与机构行为跟踪10:大行增持短债,资金融出仍在低位
德邦证券2024-08-25