猜你想问
这份债券周报的核心内容是什么?
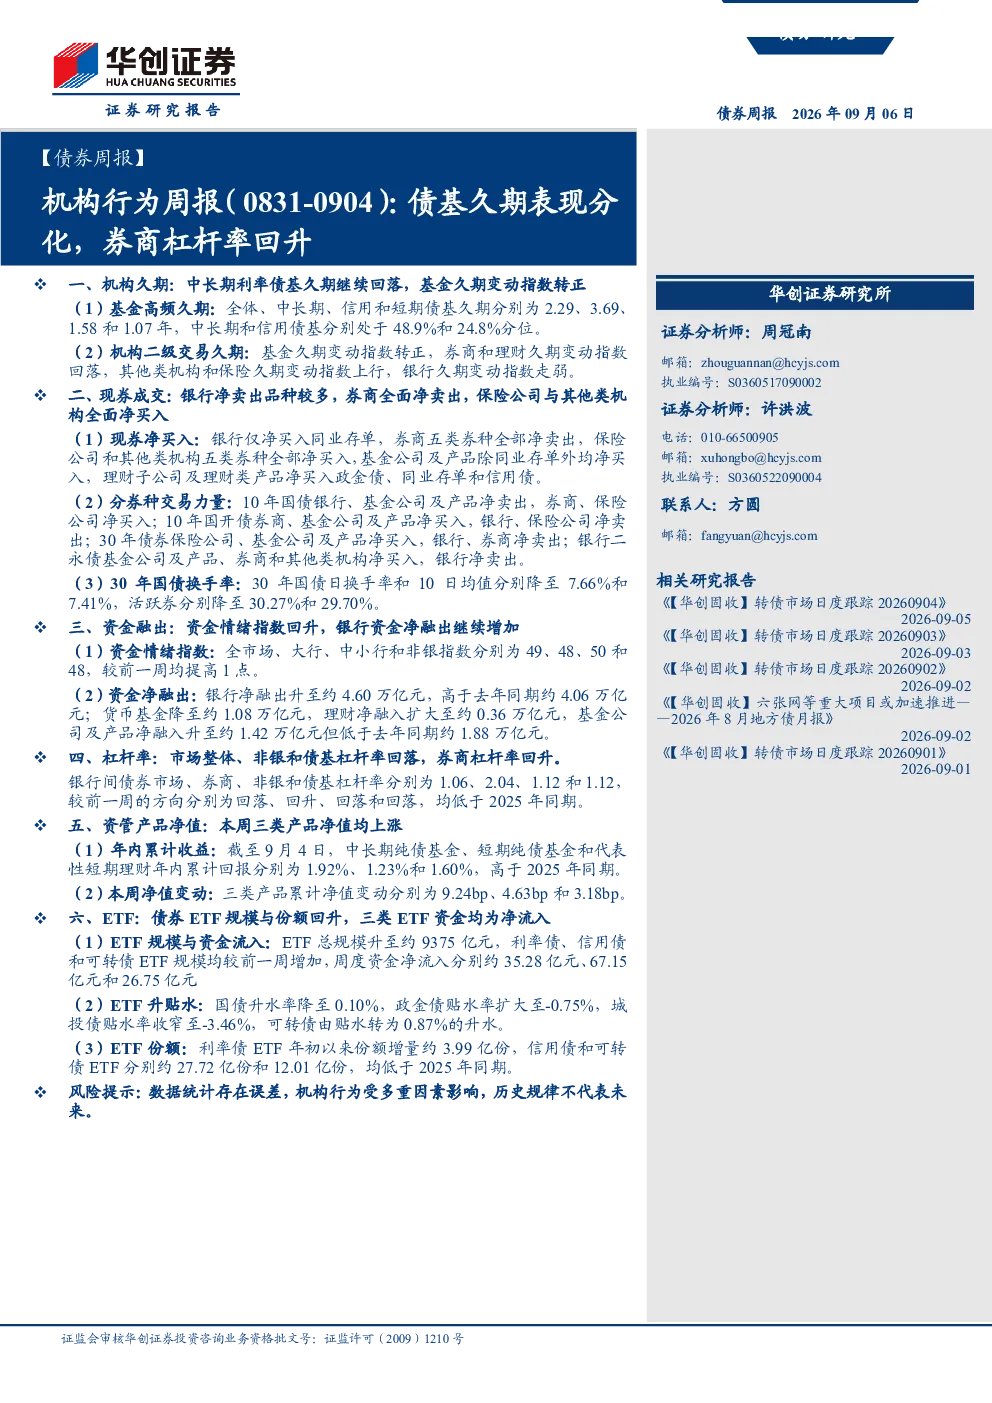
本报告分析了2023年8月31日至9月4日期间债券市场的机构行为。主要发现包括:中长期利率债基久期继续回落,基金久期变动指数转正;券商和理财久期变动指数回落,其他类机构和保险久期变动指数上行;银行资金净融出增加,ETF规模与份额回升。报告重点关注了不同类型机构的久期调整、券种交易力量变化、资金情绪指数以及ETF的资金流向和规模变动等关键指标。
债券行业未来发展趋势如何?
从本报告看,债券行业呈现结构性分化趋势。中长期利率债基久期回落显示机构对利率走势的预期变化,而券商杠杆率回升可能预示着市场情绪的逐步修复。不同类型机构的久期调整策略差异明显,反映出市场避险情绪和投资偏好的分化。ETF规模与份额的回升也表明机构对债券市场的配置意愿有所增强。整体来看,债券市场仍将受到宏观经济、货币政策等多重因素影响,机构行为将直接影响市场流动性、券种定价和投资策略选择。
报告重点分析了哪些方向?
报告重点分析了机构久期策略变化、券种交易力量对比、资金流动情况以及杠杆水平变动。具体而言,报告详细拆解了不同类型基金(中长期、信用、短期)的久期调整行为,对比了银行、券商、保险等机构的券种净买卖情况,监测了银行间市场资金情绪指数变化,并评估了券商、非银和债基的杠杆水平。此外,报告还追踪了ETF的资金流向、规模变动和升贴水情况,为投资者提供了全面的机构行为观察视角。
当前债券市场现状如何判断?
当前债券市场呈现多维度分化特征。一方面,机构久期策略分化明显,中长期利率债基久期回落,但券商和理财久期有所调整,显示出市场对未来利率走势的预期存在分歧。另一方面,券种交易力量对比变化显著,如10年国债和30年债券的净买卖方向不同,反映了不同期限品种的供需关系变化。资金层面,银行资金净融出增加,ETF资金净流入,显示市场流动性总体保持一定支撑。整体来看,债券市场运行较为复杂,机构行为成为影响市场短期走势的重要因素。
这份研报有哪些风险提示?
本报告基于历史数据和市场观察进行分析,但未涉及未来投资收益预测。投资者需注意,债券市场受多重因素影响,包括但不限于货币政策调整、宏观经济波动、信用风险事件等,可能导致市场短期剧烈波动。机构行为变化可能带来流动性风险,如券种交易力量失衡可能导致部分品种买卖价差扩大。此外,杠杆水平变动可能放大市场风险,券商杠杆率回升虽显示市场信心增强,但也需关注潜在的杠杆风险。ETF升贴水变化可能影响套利策略效果,投资者需结合市场整体情况审慎决策。