猜你想问
云天化2026年半年报核心内容有哪些?
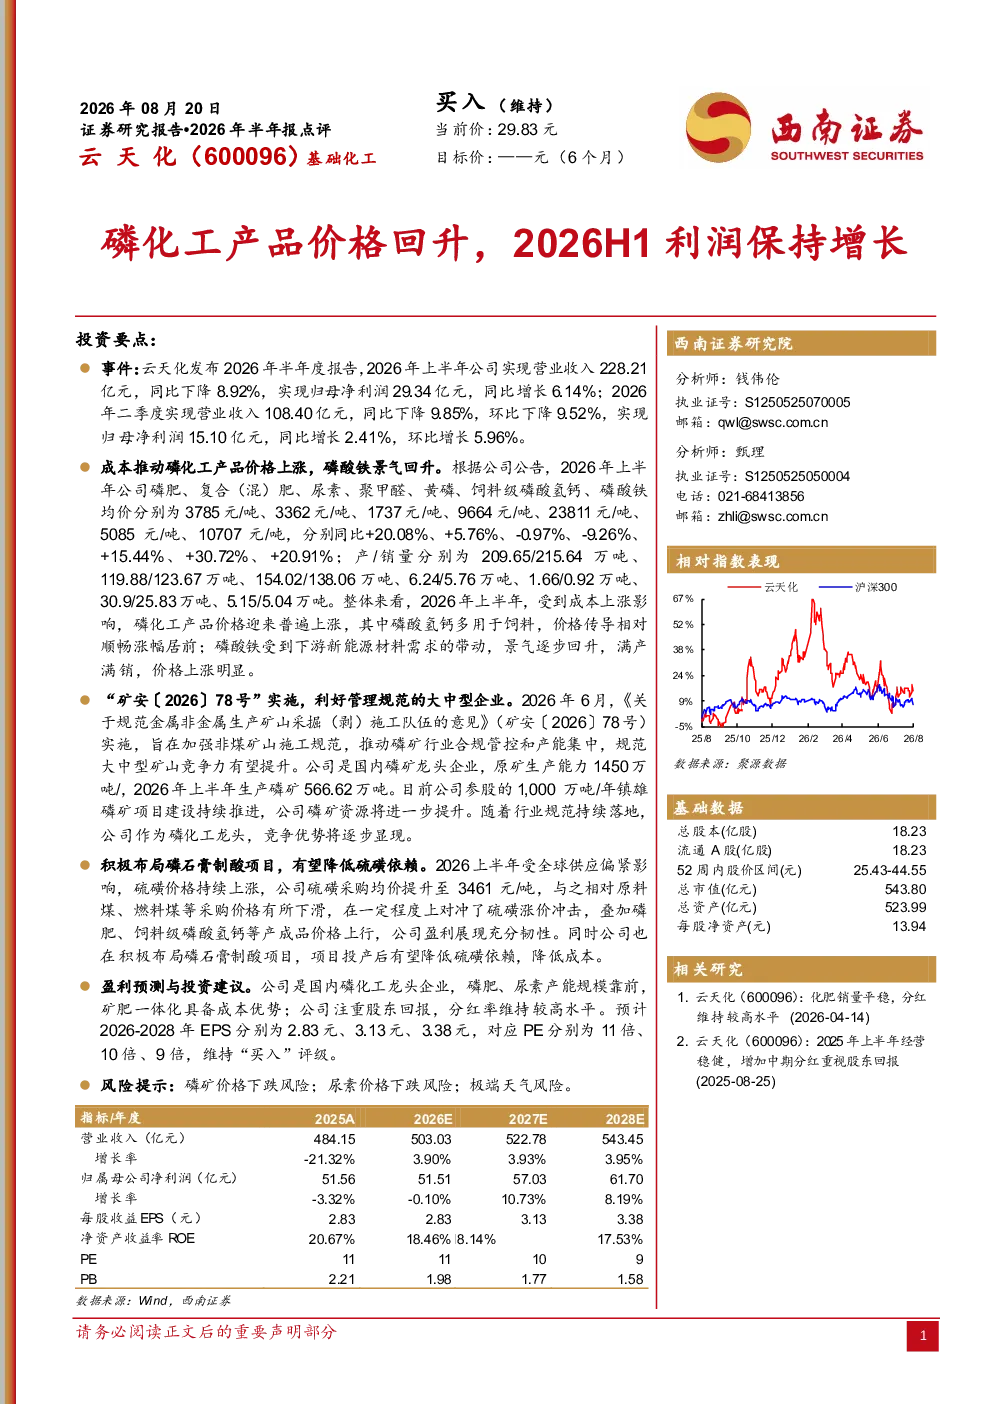
云天化2026年半年报显示,公司上半年实现营业收入228.21亿元,同比下降8.92%,但归母净利润29.34亿元,同比增长6.14%。二季度营业收入和净利润分别同比下降9.85%和环比下降9.52%,但环比有所回升。磷化工产品价格上涨是主要盈利驱动因素,磷酸氢钙、磷酸铁等价格明显上涨,推动公司盈利能力提升。
磷化工行业未来发展趋势如何?
磷化工行业未来发展趋势向好,主要受政策规范和供需关系改善推动。2026年实施的《关于规范金属非金属生产矿山采掘(剥)施工队伍的意见》将推动磷矿行业合规管控和产能集中,利好大中型企业。同时,磷石膏制酸项目的布局有助于降低硫磺依赖和成本,提升行业整体盈利韧性。
云天化报告重点分析了哪些方面?
云天化报告重点分析了磷化工产品价格上涨对公司业绩的影响,以及行业规范带来的竞争优势。报告指出,磷酸氢钙、磷酸铁等价格上涨明显,公司产销量稳定,盈利能力增强。此外,报告还强调了公司作为磷矿龙头企业的地位,以及磷石膏制酸项目的战略意义,这些因素共同支撑公司长期发展。
当前磷化工市场现状如何?
当前磷化工市场现状是产品价格上涨,行业景气度回升。受成本推动,磷肥、复合(混)肥、黄磷等价格普遍上涨,其中磷酸氢钙涨幅居前。磷酸铁产销量稳定,价格上涨明显。同时,硫磺采购均价提升,但原料煤、燃料煤等采购价格有所下滑,对冲了部分成本压力。
云天化报告提示了哪些风险?
云天化报告提示了磷矿价格下跌、尿素价格下跌和极端天气等风险。磷矿价格波动可能影响公司成本控制,尿素价格下跌则可能影响公司化工板块盈利。此外,极端天气可能对磷矿开采和化工生产造成不利影响,需要密切关注。
你可能感兴趣
完美世界2026年半年报点评:2026H1业绩符合预期,期待《异环》三季度利润释放
国联民生证券2026-08-22
营收保持较快增长,费用与汇兑短期挤压利润——2026年半年报业绩点评
中泰证券2026-08-24
常熟银行(601128)2026年半年报点评:息差同比降幅收窄,利润保持双位数增长
华创证券2026-08-27
东北证券2026年半年报点评:利润增速领先营收,经纪业务保持较快增长
华创证券2026-08-24
2026年半年报点评2026H1归母净利同比+14%,核心货种增长强劲,持续看好港口高分红标杆长期发展
华创证券2026-08-27
2026年半年报点评:2026H1业绩稳健增长、经营韧性延续,持续看好黄金线路价值重估“五重奏”机遇
华创证券2026-09-01
皖通高速2026年半年报点评:2026H1业绩稳健增长,核心路产改扩建红利持续释放
华创证券2026-09-02
厦门象屿(600057.SH)2026年半年报点评:2026H1业绩稳健增长,新战略布局初见成效
国联民生证券2026-08-27
2026年半年报点评:2026H1业绩稳健增长,存内计算芯片加速放量
东吴证券2026-08-26
2026年半年报点评2026H1业绩稳健增长,外延并购提供新动能
华创证券2026-09-04