猜你想问
宁沪高速2026年半年报主要财务数据表现如何?
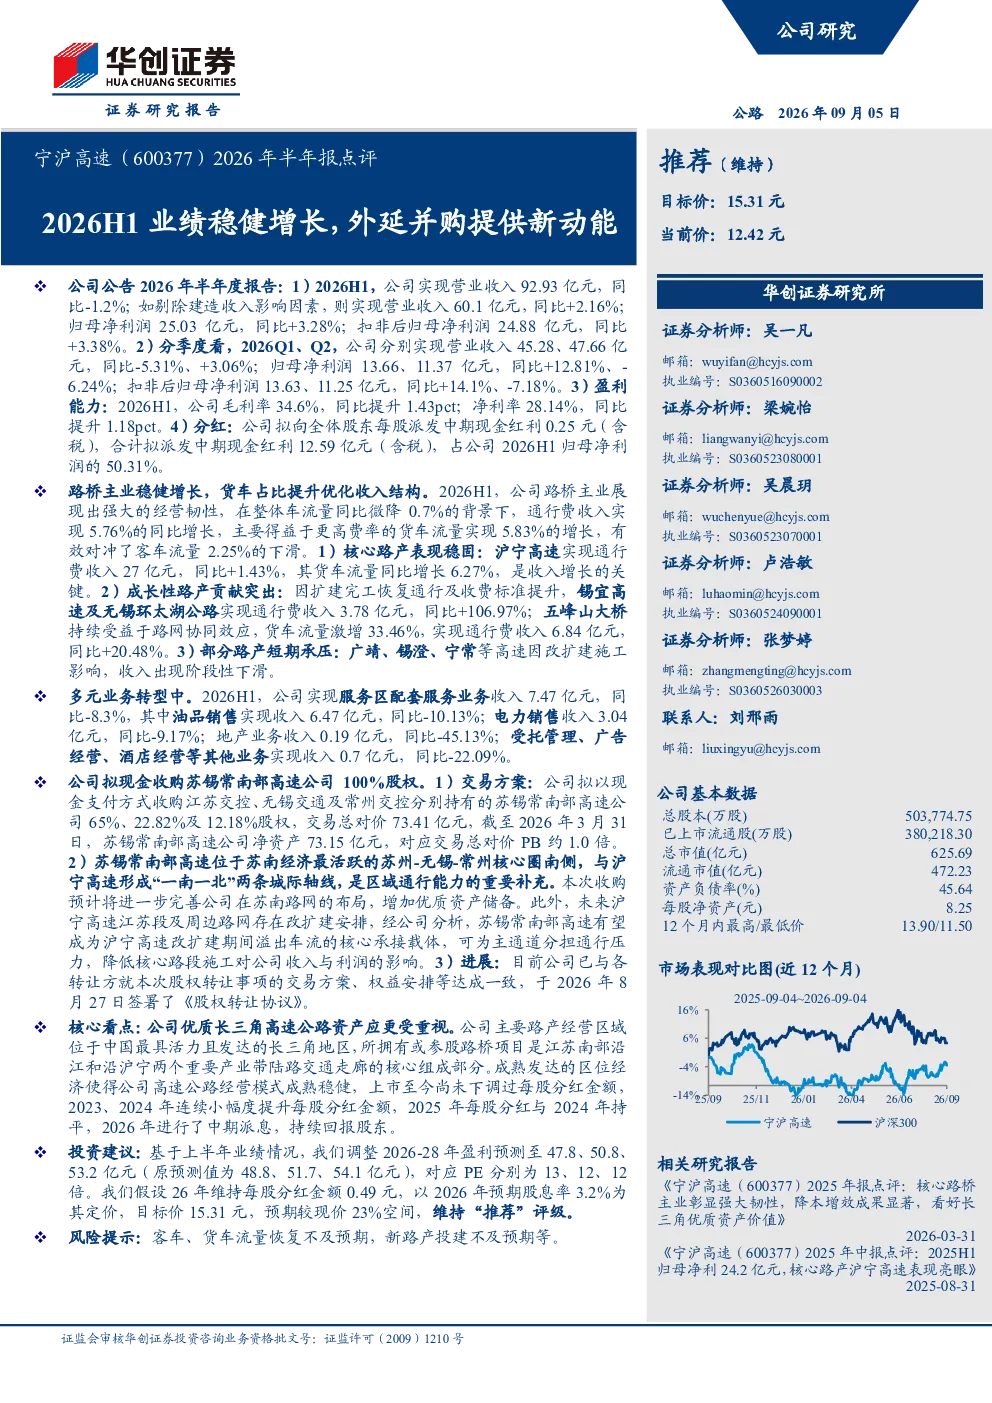
2026年半年报显示,宁沪高速实现营业收入92.93亿元,同比-1.2%(剔除建造收入影响后同比增长2.16%),归母净利润25.03亿元,同比增长3.28%。毛利率34.6%,同比提升1.43pct;净利率28.14%,同比提升1.18pct。分红方面,拟每股派发中期现金红利0.25元(含税),占2026H1归母净利润的50.31%。路桥主业稳健增长,通行费收入同比增长5.76%,主要得益于货车流量增长5.83%对冲客车流量下滑2.25%。核心路产沪宁高速通行费收入同比增长1.43%,货车流量增长6.27%;锡宜高速及无锡环太湖公路因扩建及收费标准提升,通行费收入同比增长106.97%;五峰山大桥通行费收入同比增长20.48%。部分路产如广靖、锡澄、宁常等因改扩建施工影响收入下滑。
高速公路行业未来发展趋势如何?
高速公路行业未来发展趋势呈现多元化发展特点。一方面,随着经济发展和城镇化进程加速,车流量持续增长,为高速公路通行费收入提供支撑。另一方面,国家持续推进交通基础设施建设,特别是区域互联互通项目,如宁沪高速收购苏锡常南部高速,将完善公司在苏南路网的布局,增加优质资产储备。此外,智能化、绿色化发展成为行业新趋势,智慧高速建设、新能源应用等将提升运营效率和用户体验。同时,部分路段改扩建施工可能短期影响收入,但长期看将提升通行能力和服务水平。
宁沪高速报告重点分析了哪些方面?
报告重点分析了宁沪高速的业绩表现和未来发展战略。业绩方面,报告详细拆解了通行费收入、毛利率、净利率等关键财务指标,并指出货车流量增长对冲客车流量下滑的积极影响。同时,报告也分析了多元业务转型情况,指出服务区配套服务业务收入同比-8.3%,其中油品销售、电力销售、地产业务收入分别同比-10.13%、-9.17%、-45.13%,反映业务转型仍需时间。未来战略方面,报告强调了公司拟现金收购苏锡常南部高速,以完善苏南路网布局,增加优质资产储备。
当前高速公路市场现状如何?
当前高速公路市场呈现供需两旺的态势。一方面,随着经济复苏和物流需求增加,车流量逐步恢复,为高速公路通行费收入提供支撑。另一方面,国家持续推进交通基础设施建设,特别是区域互联互通项目,如宁沪高速收购苏锡常南部高速,将完善公司在苏南路网的布局,增加优质资产储备。同时,部分路段改扩建施工可能短期影响收入,但长期看将提升通行能力和服务水平。市场竞争方面,长三角地区高速公路资源集中,龙头效应明显,宁沪高速作为区域龙头企业,拥有优质资产和稳定现金流。
研报提示的主要风险有哪些?
研报提示的主要风险包括客车、货车流量恢复不及预期,新路产投建不及预期等。客车流量恢复不及预期可能导致通行费收入增长放缓,而货车流量增长受宏观经济和物流需求影响较大,若恢复不及预期,将影响整体业绩。新路产投建不及预期可能影响公司战略布局和资产增值,进而影响未来盈利能力。此外,油价波动、政策调整等外部因素也可能对高速公路行业产生影响。