猜你想问
江南新材2026年半年报主要业绩表现如何?
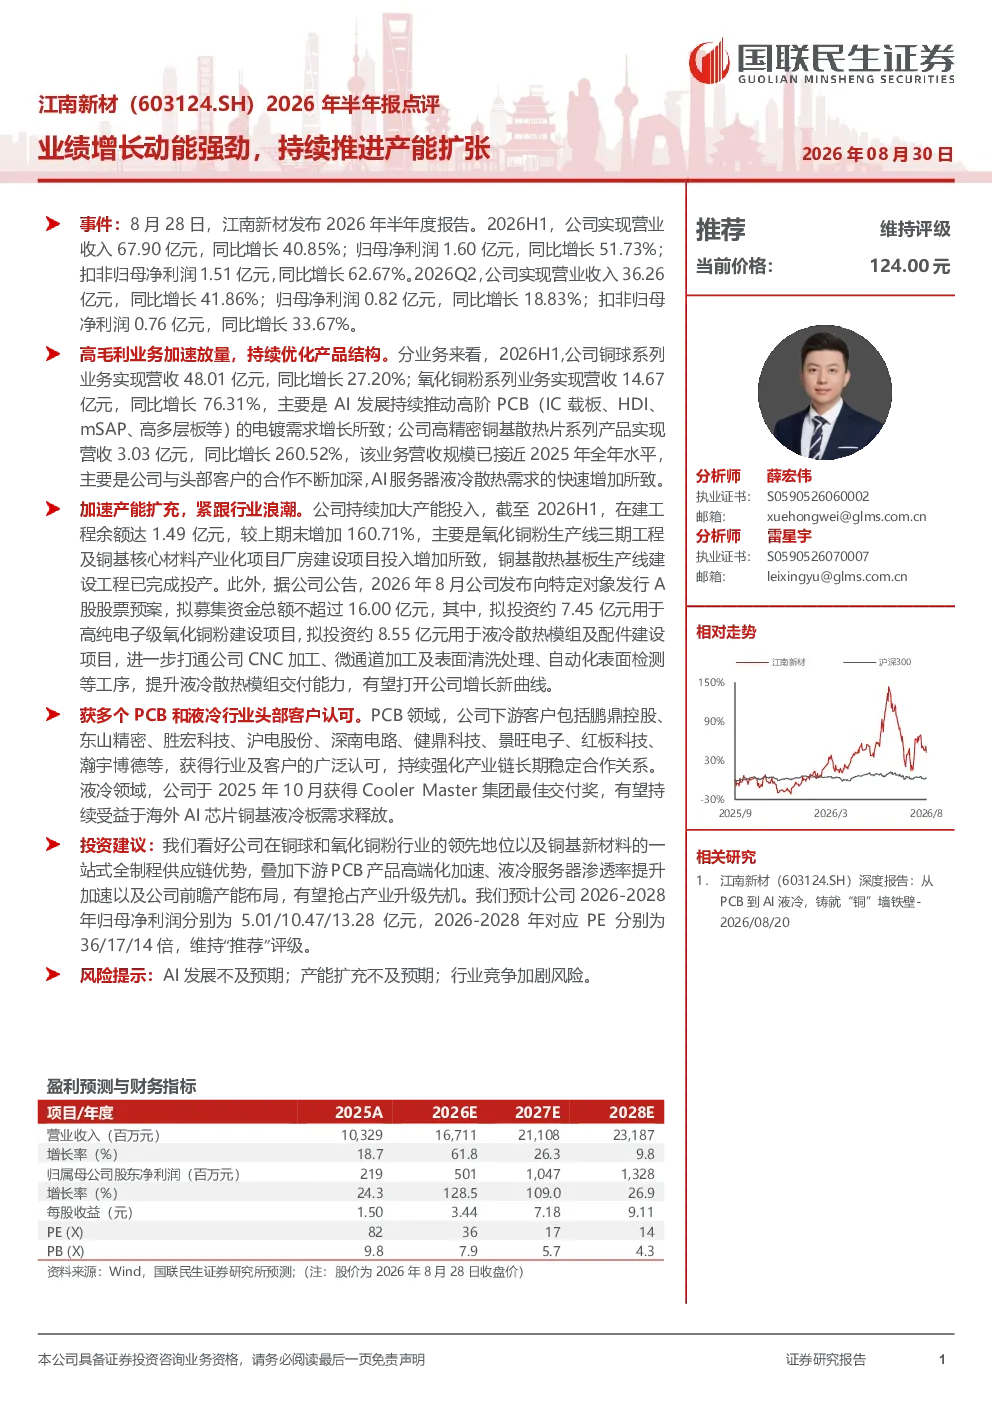
2026H1,江南新材实现营业收入67.90亿元,同比增长40.85%;归母净利润1.60亿元,同比增长51.73%;扣非归母净利润1.51亿元,同比增长62.67%。分季度来看,2026Q2实现营业收入36.26亿元,同比增长41.86%;归母净利润0.82亿元,同比增长18.83%;扣非归母净利润0.76亿元,同比增长33.67%。业绩增长主要得益于高毛利业务的加速放量,特别是氧化铜粉系列和铜基散热片系列产品的强劲表现。
江南新材的业务增长主要受哪些因素驱动?
公司业务增长主要得益于高毛利业务的加速放量,特别是氧化铜粉系列和铜基散热片系列产品的强劲表现。2026H1,铜球系列业务实现营收48.01亿元,同比增长27.20%;氧化铜粉系列业务实现营收14.67亿元,同比增长76.31%,主要受AI发展推动高阶PCB电镀需求增长;高精密铜基散热片系列产品实现营收3.03亿元,同比增长260.52%,主要因与头部客户合作加深及AI服务器液冷散热需求快速增加。
江南新材在产能扩张方面有哪些举措?
公司在产能扩张方面持续加大投入,截至2026H1在建工程余额达1.49亿元,较上期末增加160.71%,主要用于氧化铜粉生产线三期工程及铜基核心材料产业化项目。此外,公司拟通过发行A股募集不超过16.00亿元资金,其中7.45亿元用于高纯电子级氧化铜粉建设项目,8.55亿元用于液冷散热模组及配件建设项目,以提升液冷散热模组交付能力。
江南新材的市场现状如何?
公司在PCB和液冷领域获得多个头部客户认可,下游客户包括鹏鼎控股、东山精密等知名企业,并荣获Cooler Master集团最佳交付奖。分析师认为,公司凭借在铜球和氧化铜粉行业的领先地位、铜基新材料一站式全制程供应链优势,以及前瞻产能布局,有望受益于PCB产品高端化加速和液冷服务器渗透率提升,抢占产业升级先机。
江南新材研报提示的主要风险有哪些?
主要风险提示包括AI发展不及预期、产能扩充不及预期以及行业竞争加剧。AI发展不及预期可能导致氧化铜粉和铜基散热片需求下降;产能扩充不及预期可能影响公司未来业绩释放;行业竞争加剧可能压缩公司利润空间。