猜你想问
这份研报的核心内容是什么?
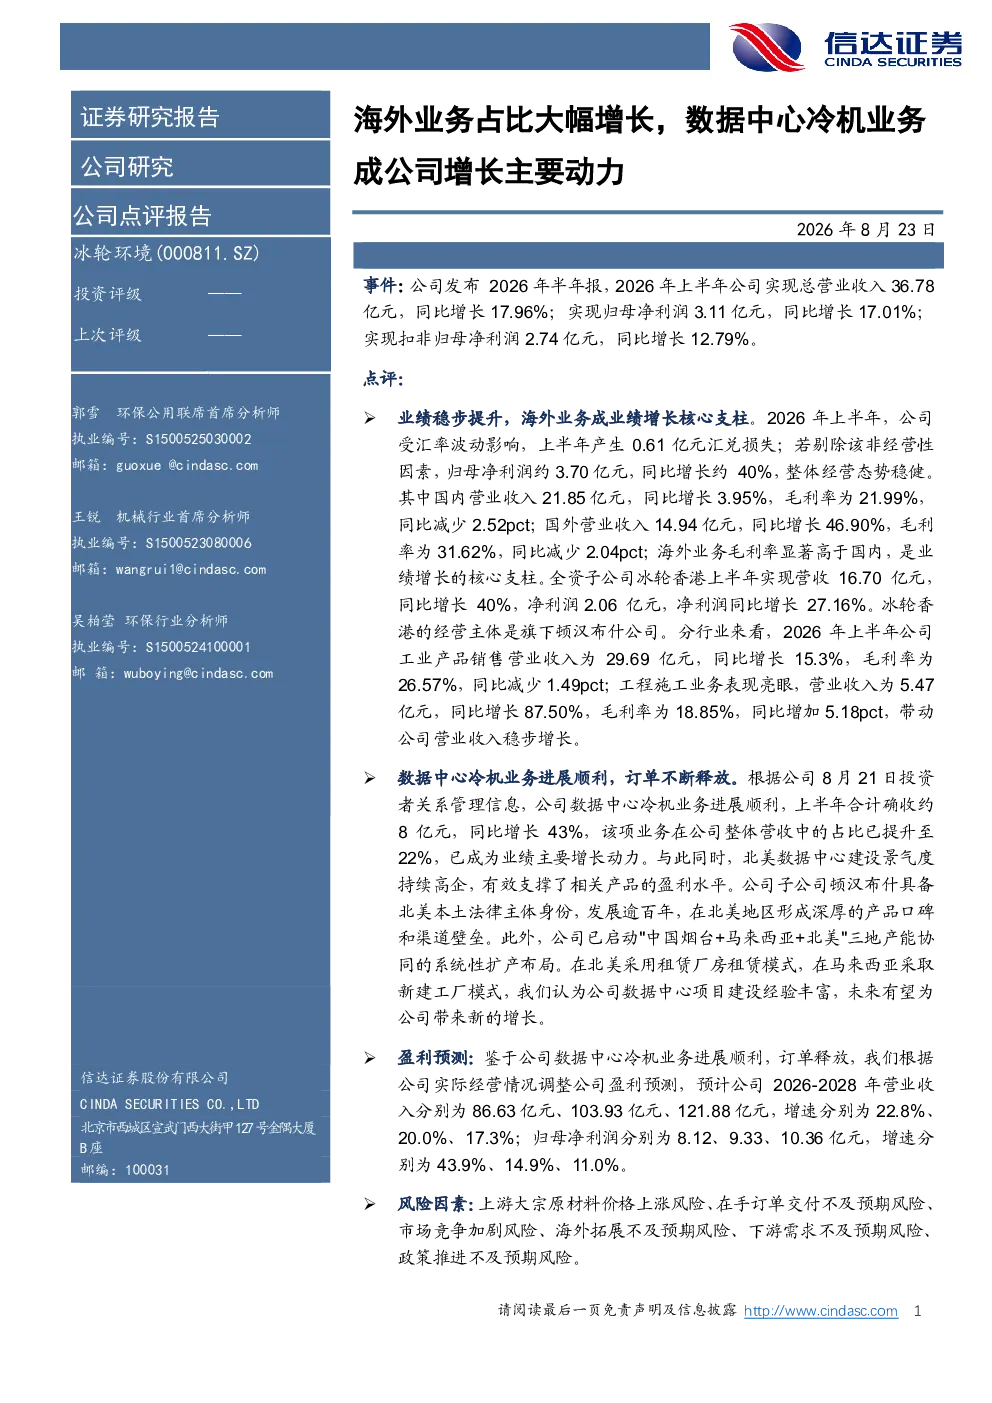
这份研报指出,公司海外业务占比大幅增长,成为业绩增长的核心动力。2026年上半年,公司归母净利润约3.70亿元,同比增长约40%。国外营业收入14.94亿元,同比增长46.90%,毛利率显著高于国内。数据中心冷机业务确收约8亿元,同比增长43%,占比达22%。全资子公司冰轮香港上半年营收16.70亿元,同比增长40%,净利润2.06亿元,同比增长27.16%
数据中心冷机业务的发展趋势如何?
数据中心冷机业务是公司增长的主要动力,上半年确收约8亿元,同比增长43%。北美数据中心建设景气度高,子公司顿汉布什在北美拥有深厚口碑和渠道壁垒。公司启动“中国烟台+马来西亚+北美”三地产能协同布局,未来有望带来新的增长。预计2026-2028年数据中心冷机业务将保持较快增长速度
报告中重点分析了哪些方向?
报告重点分析了公司海外业务占比大幅增长的原因和影响,数据中心冷机业务的进展和未来布局,以及工程施工业务的亮眼表现。报告指出,海外业务毛利率(31.62%)显著高于国内(21.99%),是业绩增长的核心。数据中心冷机业务确收约8亿元,同比增长43%,占比达22%
当前市场对数据中心冷机业务的现状如何?
当前市场对数据中心冷机业务需求旺盛,北美数据中心建设景气度高。公司数据中心冷机业务进展顺利,订单释放良好。子公司顿汉布什在北美拥有深厚口碑和渠道壁垒,进一步巩固了公司在该领域的竞争优势。公司启动“中国烟台+马来西亚+北美”三地产能协同布局,以满足全球市场需求
研报提示了哪些风险因素?
研报提示了多个风险因素,包括上游原材料价格上涨、在手订单交付不及预期、市场竞争加剧、海外拓展不及预期、下游需求不及预期、政策推进不及预期等。这些风险因素可能对公司业绩产生不利影响,需要密切关注和管理
你可能感兴趣
【电报解读】全球首条!三波段超低损耗多芯光缆线路正式开通,机构预计AI驱动的数据中心内部及DCI场景所贡献的光纤需求占比将大幅提升至35_,这家公司正推动多芯光纤在海底光缆-20260603
未知机构2026-06-03
公司信息更新报告:营收利润同比大幅增长,施工业务占比提升稀释毛利率
建筑建材开源证券2025-03-24
携程观点更新今日携程股价下跌明显主要受海外业务扩张及收入占比
未知机构2025-02-25
智能手机业务贡献主要增长,高端旗舰款产品收入占比过半
山西证券2025-04-25
病理占比大幅提升,病理AI与海外业务加速拓展
中泰证券2026-05-02
海外业务占比大幅提升,受益于“一带一路”国际产能合作大格局
建筑建材安信证券2017-03-29
公司信息更新报告:国内外新拓客户持续放量,海外营收占比大幅提升
开源证券2025-04-24
海外业务提振盈利能力,数据中心订单大幅增长
信息技术国信证券2024-10-25
年报点评:净利润同比大幅提升,自有版权图书业务为主要增长动力
文化传媒中原证券2018-03-30