猜你想问
这份研报主要分析了什么内容?
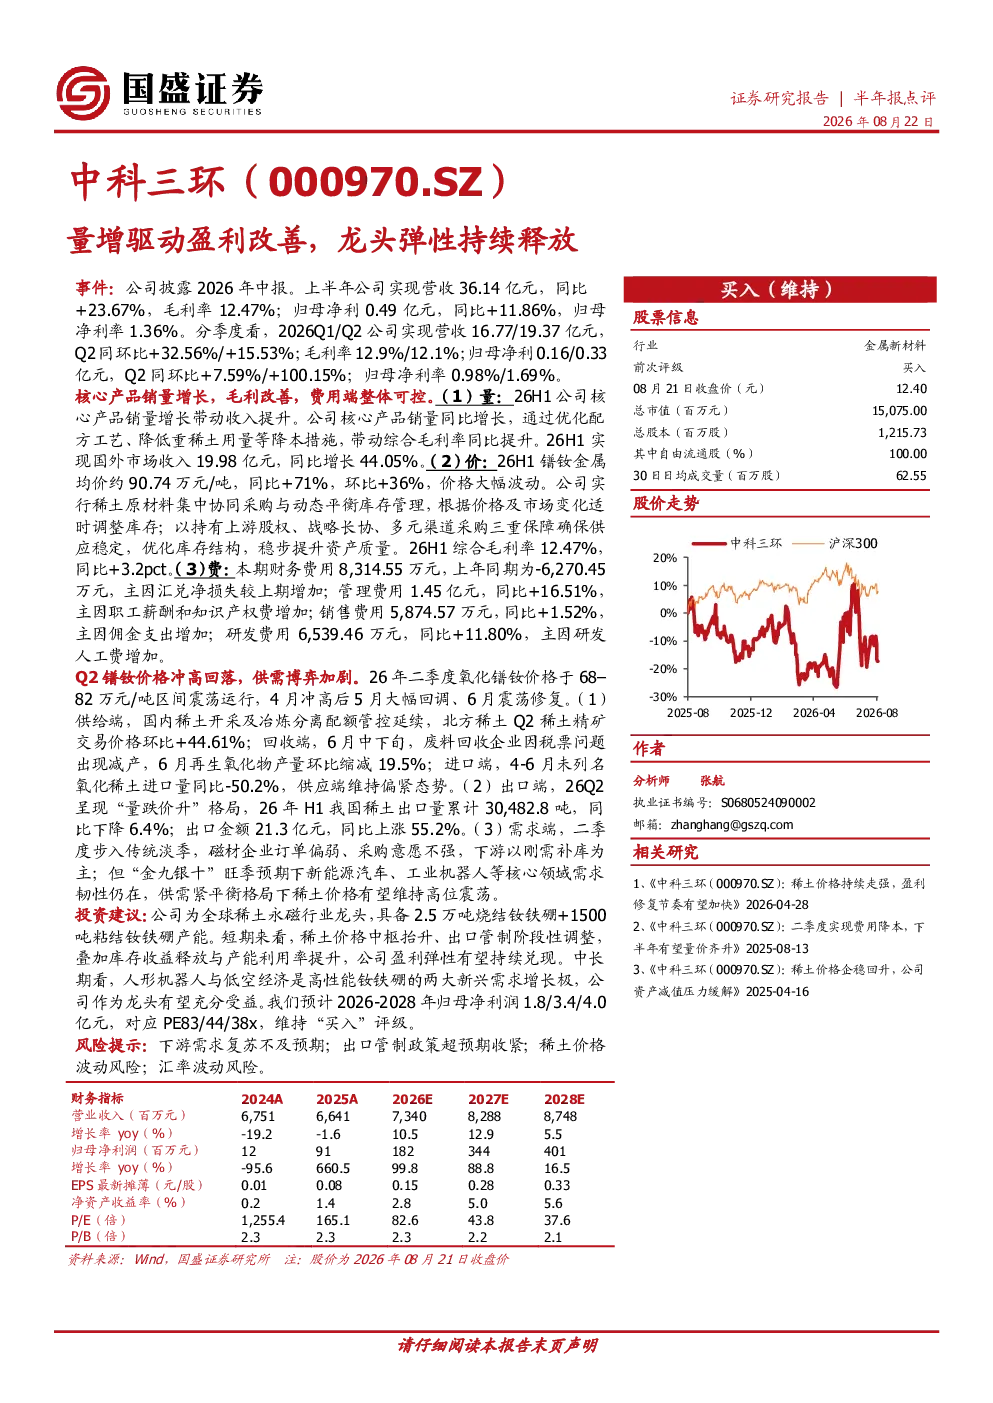
本报告分析了公司2026年上半年营收36.14亿元(同比+23.67%)、归母净利0.49亿元(同比+11.86%)的业绩表现,核心产品销量增长带动收入提升,综合毛利率同比提升至12.47%,国外市场收入同比增长44.05%。报告还分析了Q2镨钕价格冲高回落、供需博弈加剧的市场现状,以及公司通过集中采购与动态库存管理确保供应稳定的措施。
稀土永磁赛道未来发展趋势如何?
稀土永磁赛道未来发展趋势向好,报告指出下游需求在传统淡季下订单偏弱,但旺季预期下核心领域需求韧性仍在。中长期来看,人形机器人与低空经济的增长将带动稀土永磁材料需求,公司作为全球稀土永磁龙头,有望持续受益于行业景气度提升。
报告中重点分析了哪些方面?
报告重点分析了公司核心产品销量增长对营收的拉动作用,以及通过降本措施提升毛利率的成效。此外,报告还深入分析了稀土原材料价格波动对行业的影响,以及公司如何通过集中采购和动态库存管理来应对供应风险,确保生产稳定。
当前稀土永磁市场现状如何?
当前稀土永磁市场现状是供给端维持偏紧,回收端因税票问题减产导致进口量同比减少,而出口端呈现“量跌价升”态势,H1出口量下降6.4%但金额上涨55.2%。需求端虽然传统淡季下磁材企业订单偏弱,但旺季预期下核心领域需求仍具韧性。
研报提示了哪些风险因素?
研报提示了以下风险因素:下游需求复苏不及预期可能导致业绩增长放缓;出口管制政策超预期收紧可能影响公司海外市场收入;稀土价格波动风险可能影响原材料成本;汇率波动风险可能增加财务费用。这些因素需持续关注以评估投资风险。
你可能感兴趣
2025年中报业绩点评:客流高增驱动业绩提速,交通改善+新项目释放中长期弹性
休闲服务东吴证券2025-08-21
首次覆盖报告:Q1业绩高增,高端船型驱动盈利弹性释放
国防军工国泰海通证券2026-05-19
2026半年报业绩点评:营收稳增+盈利弹性释放,全球布局与产品结构优化驱动增长
东吴证券2026-08-14
量价齐升驱动业绩高增,供给收缩支撑盈利弹性
国泰海通证券2026-08-30
西部化工新材料永和股份25年业绩大幅预增制冷剂高景气驱动盈利弹性释放
未知机构2026-01-19
中伟新材(300919.SZ)业绩点评报告:四系材料放量驱动业绩高增,资源一体化释放盈利弹性
同花顺云软件2026-08-25
公司信息更新报告:Q2业绩同环比大幅预增,轻烃龙头盈利弹性释放
基础化工开源证券2026-06-23
兖矿能源(600188)财报点评 煤炭量增对冲价跌+煤化工盈利改善,内生增长潜力大弹性足
东方财富2026-04-02
公司盈利显著改善,看好涤丝龙头业绩释放弹性
基础化工信达证券2025-04-30